
Бразильскую Vale белорусский инвестор часто обходит стороной, и зря. Её акции торгуются на Нью-Йоркской бирже под тикером VALE, приносят высокую дивидендную доходность и стоят заметно дешевле американских технологических гигантов по мультипликаторам. За этой витриной прячется обратная сторона. Vale остаётся заложником цен на железную руду и китайского спроса на сталь, а её репутацию подорвали две крупнейшие в истории Бразилии катастрофы с прорывом хвостохранилищ.
В обзоре разберём, как устроен бизнес компании, откуда берутся её прибыль и дивиденды, какие драйверы роста и риски заложены в акцию, что прогнозируют аналитики и как купить бумагу из Беларуси с учётом налогов. Текущую цену, капитализацию и дивидендную доходность ищите в виджете выше.
Что представляет собой Vale
Vale добывает больше железной руды, чем почти любая другая компания мира, и входит в число крупнейших производителей никеля и меди. По итогам 2025 года она выпустила 336 млн тонн железной руды, 382 тыс. тонн меди и 177 тыс. тонн никеля. По руде и меди это лучшие объёмы с 2018 года (Vale, итоги производства за 2025).

Компания зарабатывает на простой по сути модели. Она достаёт руду и металл из земли дешевле большинства конкурентов за счёт качества бразильских месторождений и продаёт сырьё металлургам по всему миру. Вся остальная сложность, от логистики до экологии и цен сырьевого цикла, наслаивается уже на этот фундамент.
История: от государственной CVRD до мирового лидера
Компанию создали 1 июня 1942 года декретом президента Жетулиу Варгаса под названием Companhia Vale do Rio Doce, сокращённо CVRD. Государство хотело освоить богатейшие залежи железной руды в штате Минас-Жерайс, подтолкнуть индустриализацию и поддержать экономический рост страны.
Полвека Vale оставалась государственной. Перелом наступил в 1997 году, когда правительство Бразилии продало контрольный пакет в ходе приватизации. Выход на мировые рынки капитала открыл компании дорогу к серии международных поглощений, и из чисто железорудного игрока она превратилась в диверсифицированный концерн с никелем, медью, углём и удобрениями в портфеле. Уголь и удобрения Vale позже продала и сосредоточилась на руде и металлах.
Глобальный бренд Vale компания приняла в 2007 году, а официальное переименование в Vale S.A. завершилось к 2009-му. Сегодня головной офис находится в Рио-де-Жанейро, добыча железной руды сосредоточена в штатах Минас-Жерайс и Пара (комплекс Каражас, крупнейший железорудный рудник планеты), а активы по металлам энергоперехода разбросаны по Бразилии, Канаде, Великобритании и Японии.
Структура бизнеса: руда кормит, металлы растят
Бизнес Vale делится на два направления, и они очень разные по весу:
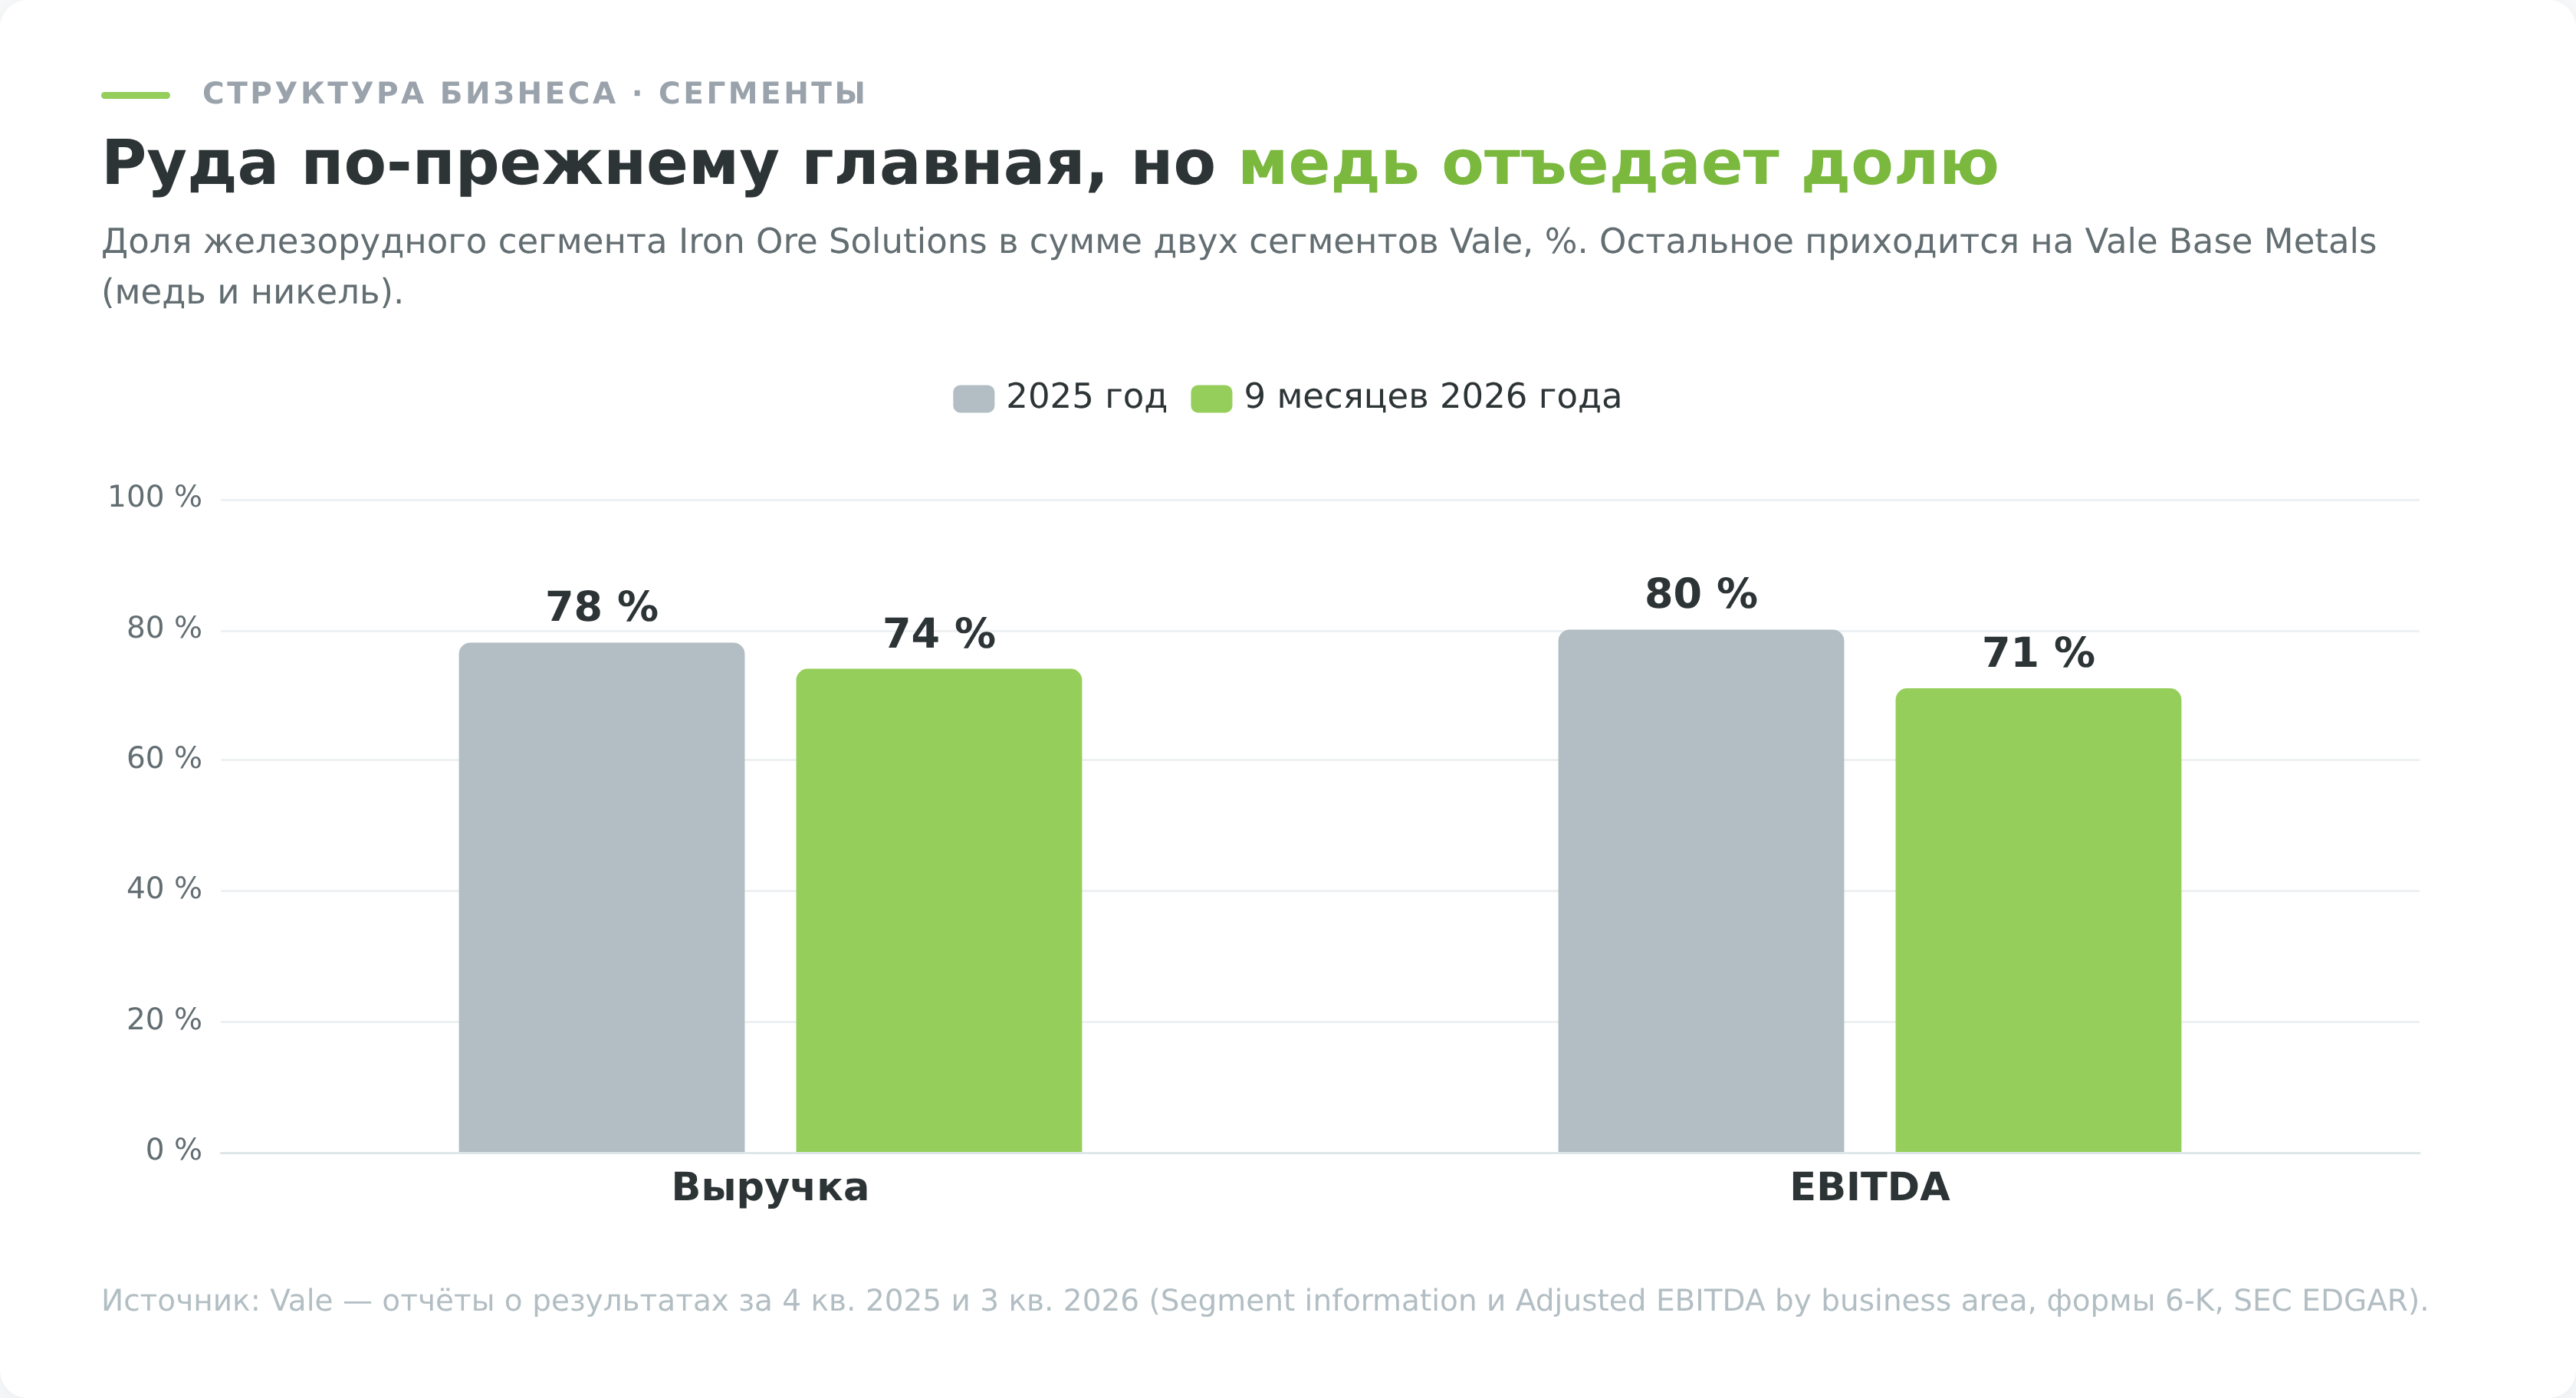
- Первое и доминирующее — Iron Ore Solutions, железорудный сегмент. Сюда входят добыча руды, производство окатышей и высокосортных продуктов для прямого восстановления железа. Покупатели — интегрированные металлурги и операторы доменных печей, прежде всего в Китае, но также в Европе, на Ближнем Востоке и в самой Бразилии. Монетизация здесь биржевая. Руда продаётся как биржевой товар по эталонным индексам с содержанием железа 61–62%, поэтому выручка сегмента качается вслед за котировками руды даже при стабильных объёмах. В 2025 году на этот сегмент пришлось 78% выручки и около 80% EBITDA двух сегментов, а за девять месяцев 2026 года 74% и около 70%. Это и кормилец, и источник почти всей волатильности результата.
- Второе направление — Vale Base Metals, металлы энергоперехода. Это медь и никель, которые Vale ведёт через дочернюю Vale Base Metals Limited. Медь добывают на комплексах Salobo и Sossego, никель — на канадских активах и бразильском Onça Puma. Эти металлы критичны для электромобилей, аккумуляторов и электросетей, поэтому Vale прямо позиционирует сегмент как ставку на электрификацию. На него пришлось 22% выручки в 2025 году и около 26% за девять месяцев 2026 года, и растёт он быстрее руды.
В 2025 году выпуск меди прибавил почти 10%, никеля около 11% год к году. Чтобы ускорить развитие этого блока, Vale в 2024 году продала 10% Vale Base Metals саудовской Manara Minerals примерно за 2,5 млрд долларов. Сделку с американским фондом Engine No. 1 тогда же отменили.
Перекос в сторону руды — ключ к пониманию всей акции. Когда читаете прогноз по Vale, примерно на три четверти это прогноз по железной руде и Китаю, и лишь на оставшуюся часть ставка на медь и никель будущего. Зависимость от одного покупателя видна и в цифрах. На Китай в 2025 году приходилось около половины выручки компании (SEC, форма 6-K Vale, 2025).
Финансовые показатели
Понять финансы Vale — значит понять одну зависимость. Объёмы добычи у компании стабильны и предсказуемы, а вот прибыль скачет вслед за ценой железной руды, и амплитуда этих скачков больше, чем у самой цены.
В 2025 году Vale поставила рекордные за семь лет объёмы руды и меди, и при этом EBITDA железорудного сегмента всё равно снизилась на 8% из-за более низких средних цен на руду. Чистая прибыль, приходящаяся на акционеров Vale, и вовсе упала на 62%, до 2,35 млрд долларов, но обрушили её разовые списания, а не текущая цена руды: обесценение канадских никелевых активов на 3,5 млрд долларов и списание отложенных налоговых активов на 2,8 млрд.
Скорректированная прибыль, очищенная от этих списаний, при этом выросла на 28%. В 2026 году картина повторилась в другую сторону: за девять месяцев скорректированная EBITDA осталась на уровне прошлого года, а в третьем квартале упала на 24% из-за подешевевшей руды, крепкого реала и дорогого фрахта. Главное здесь не сама цифра, а то, что результат Vale крайне подвижен, и эта качка повторяется из цикла в цикл.
Выручка и зависимость от цен на железную руду
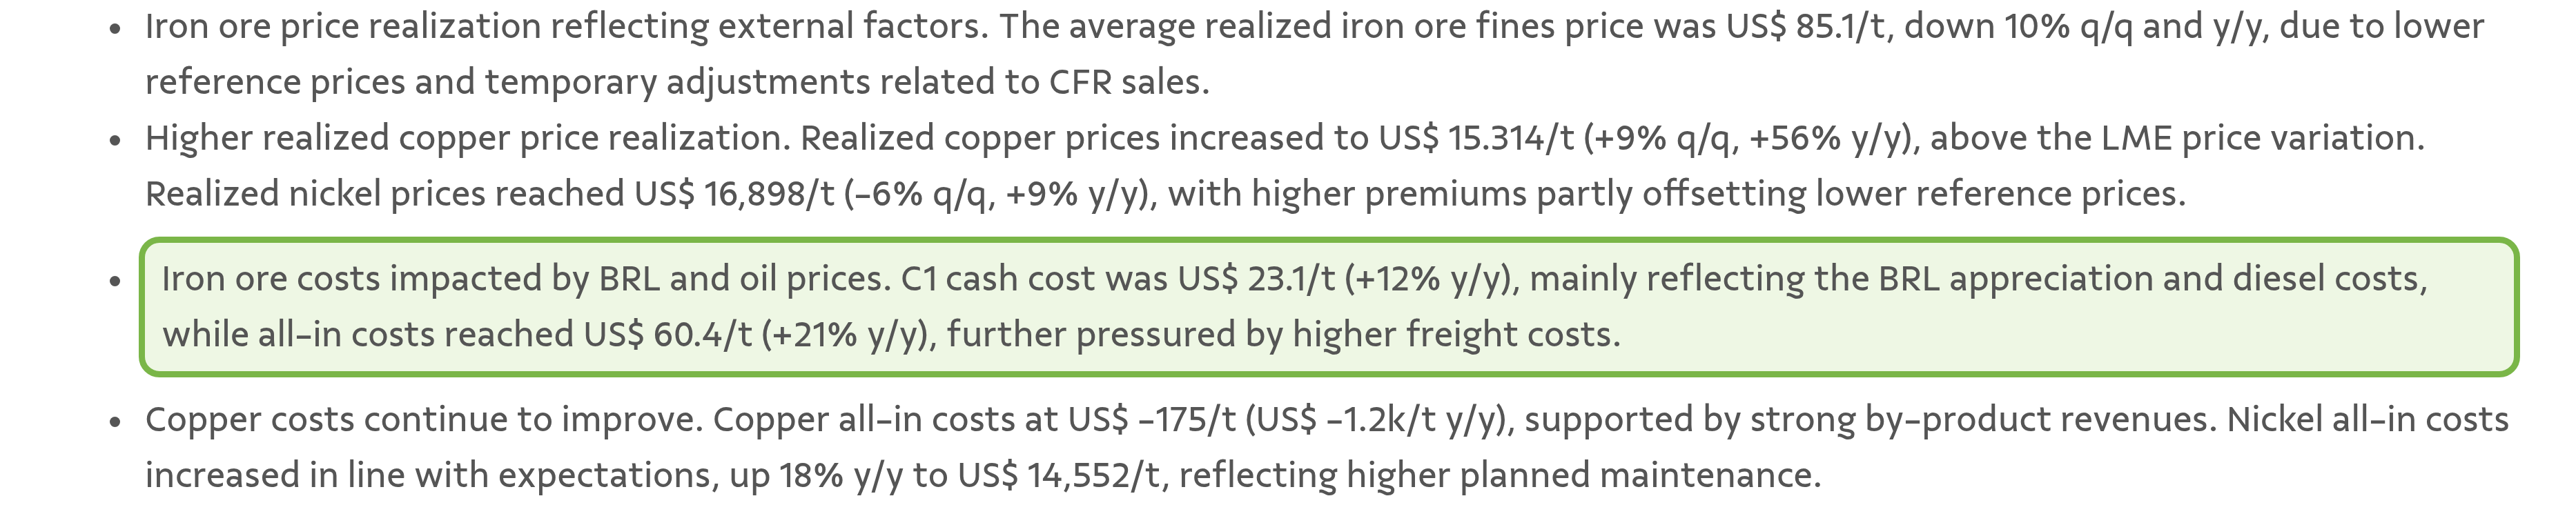
Главный рычаг результата — разница между ценой руды и себестоимостью её добычи. Себестоимость у Vale низкая и стабильная. Денежная себестоимость добычи тонны руды (показатель C1) составила в 2025 году 21,3 доллара, но в 2026 году пошла вверх: в третьем квартале 23,1 доллара, на 12% больше, чем годом ранее, из-за крепкого реала и дорогого дизеля. Полная себестоимость с учётом фрахта, премий и прочих расходов (all-in) выросла с 54 долларов в 2025 году до 60,4 доллара за тонну в третьем квартале 2026-го (Vale, результаты 3Q26). Цена же руды живёт своей жизнью и определяется балансом китайского спроса и мирового предложения.
Отсюда практический вывод для оценки бумаги. Прогноз по акциям Vale примерно на три четверти сводится к прогнозу цены железной руды, потому что железорудный сегмент даёт 70–80% EBITDA двух сегментов. Любой анализ Vale, который обходит вопрос о цене руды и спросе Китая, бесполезен.
Денежный поток, долг и капзатраты
Vale генерирует крупный свободный денежный поток, но из него вычитаются два постоянных потребителя кэша:
- Первый — капитальные затраты на поддержание и развитие рудников, в 2025 году около 5,5 млрд долларов, на 2026 год компания ждёт нижней границы своего прогноза 5,4–5,7 млрд.
- Второй — обслуживание долга и выплаты по последствиям катастроф на хвостохранилищах, о которых подробно в разделе рисков.
Долговую нагрузку компания измеряет показателем расширенного чистого долга, который учитывает не только обычные займы, но и обязательства по Брумадинью и аренде. На 30 сентября 2026 года он составлял 16,4 млрд долларов против 15,6 млрд на конец 2025 года, а за третий квартал снизился на 0,2 млрд за счёт свободного денежного потока. Сам по себе уровень для компании такого масштаба умеренный, но важно помнить, что часть кэша уходит не акционерам, а на репарации и экологию. Это прямо влияет на то, сколько остаётся на дивиденды.
Позиционирование среди мировых майнеров
Vale входит в «большую тройку» железорудных мейджоров вместе с австралийскими BHP и Rio Tinto, и эта тройка контролирует основную часть морского рынка руды. В 2025 году Vale впервые с 2018 года добыла больше руды, чем Rio Tinto в австралийской Пилбаре, по себестоимости занимает середину, а по качеству сырья держит собственное преимущество.
Руда из бразильского комплекса Каражас отличается высоким содержанием железа, около 65% против эталонных 62%, и низким уровнем примесей. Для металлургов это значит меньше расхода энергии и ниже выбросы при выплавке стали, поэтому высокосортная руда Vale продаётся с премией к бенчмарку.
Сравнение трёх мейджоров по устойчивым параметрам показывает, где место Vale.
| Компания | Добыча ж/руды 2025 | Денежная себестоимость | Основной регион | Ключевое преимущество |
|---|---|---|---|---|
| Vale | ~336 млн т | ~$21/т | Бразилия (Каражас, Минас-Жерайс) | Высокое содержание железа в руде (~65%) |
| BHP | ~290 млн т (год до 30.06.2025) | ~$17/т | Австралия (Пилбара) | Самая низкая себестоимость в отрасли |
| Rio Tinto | ~327 млн т | ~$23,5/т (FOB) | Австралия (Пилбара) | Диверсификация (алюминий, медь, литий) |
Цифры сравнимы лишь приблизительно. BHP считает финансовый год до 30 июня, а Rio Tinto публикует денежную себестоимость тонны на условиях FOB по собственной методике, а не C1. Картина при этом устойчива во времени. BHP выигрывает за счёт самой дешёвой добычи в австралийской Пилбаре, Rio Tinto страхуется широким портфелем металлов помимо руды, а у Vale два структурных козыря — крупнейший объём добычи на одном рудном бассейне и самое качественное сырьё. При этом Vale несёт и наибольший бразильский довесок рисков, от логистики до экологии, чего нет у австралийцев.
Конкурентное место Vale меняется медленно, потому что построить новый рудник масштаба Каражаса за несколько лет невозможно, на это уходят десятилетия и миллиарды капзатрат. Именно высокий барьер входа защищает позиции всей тройки.
Дивиденды
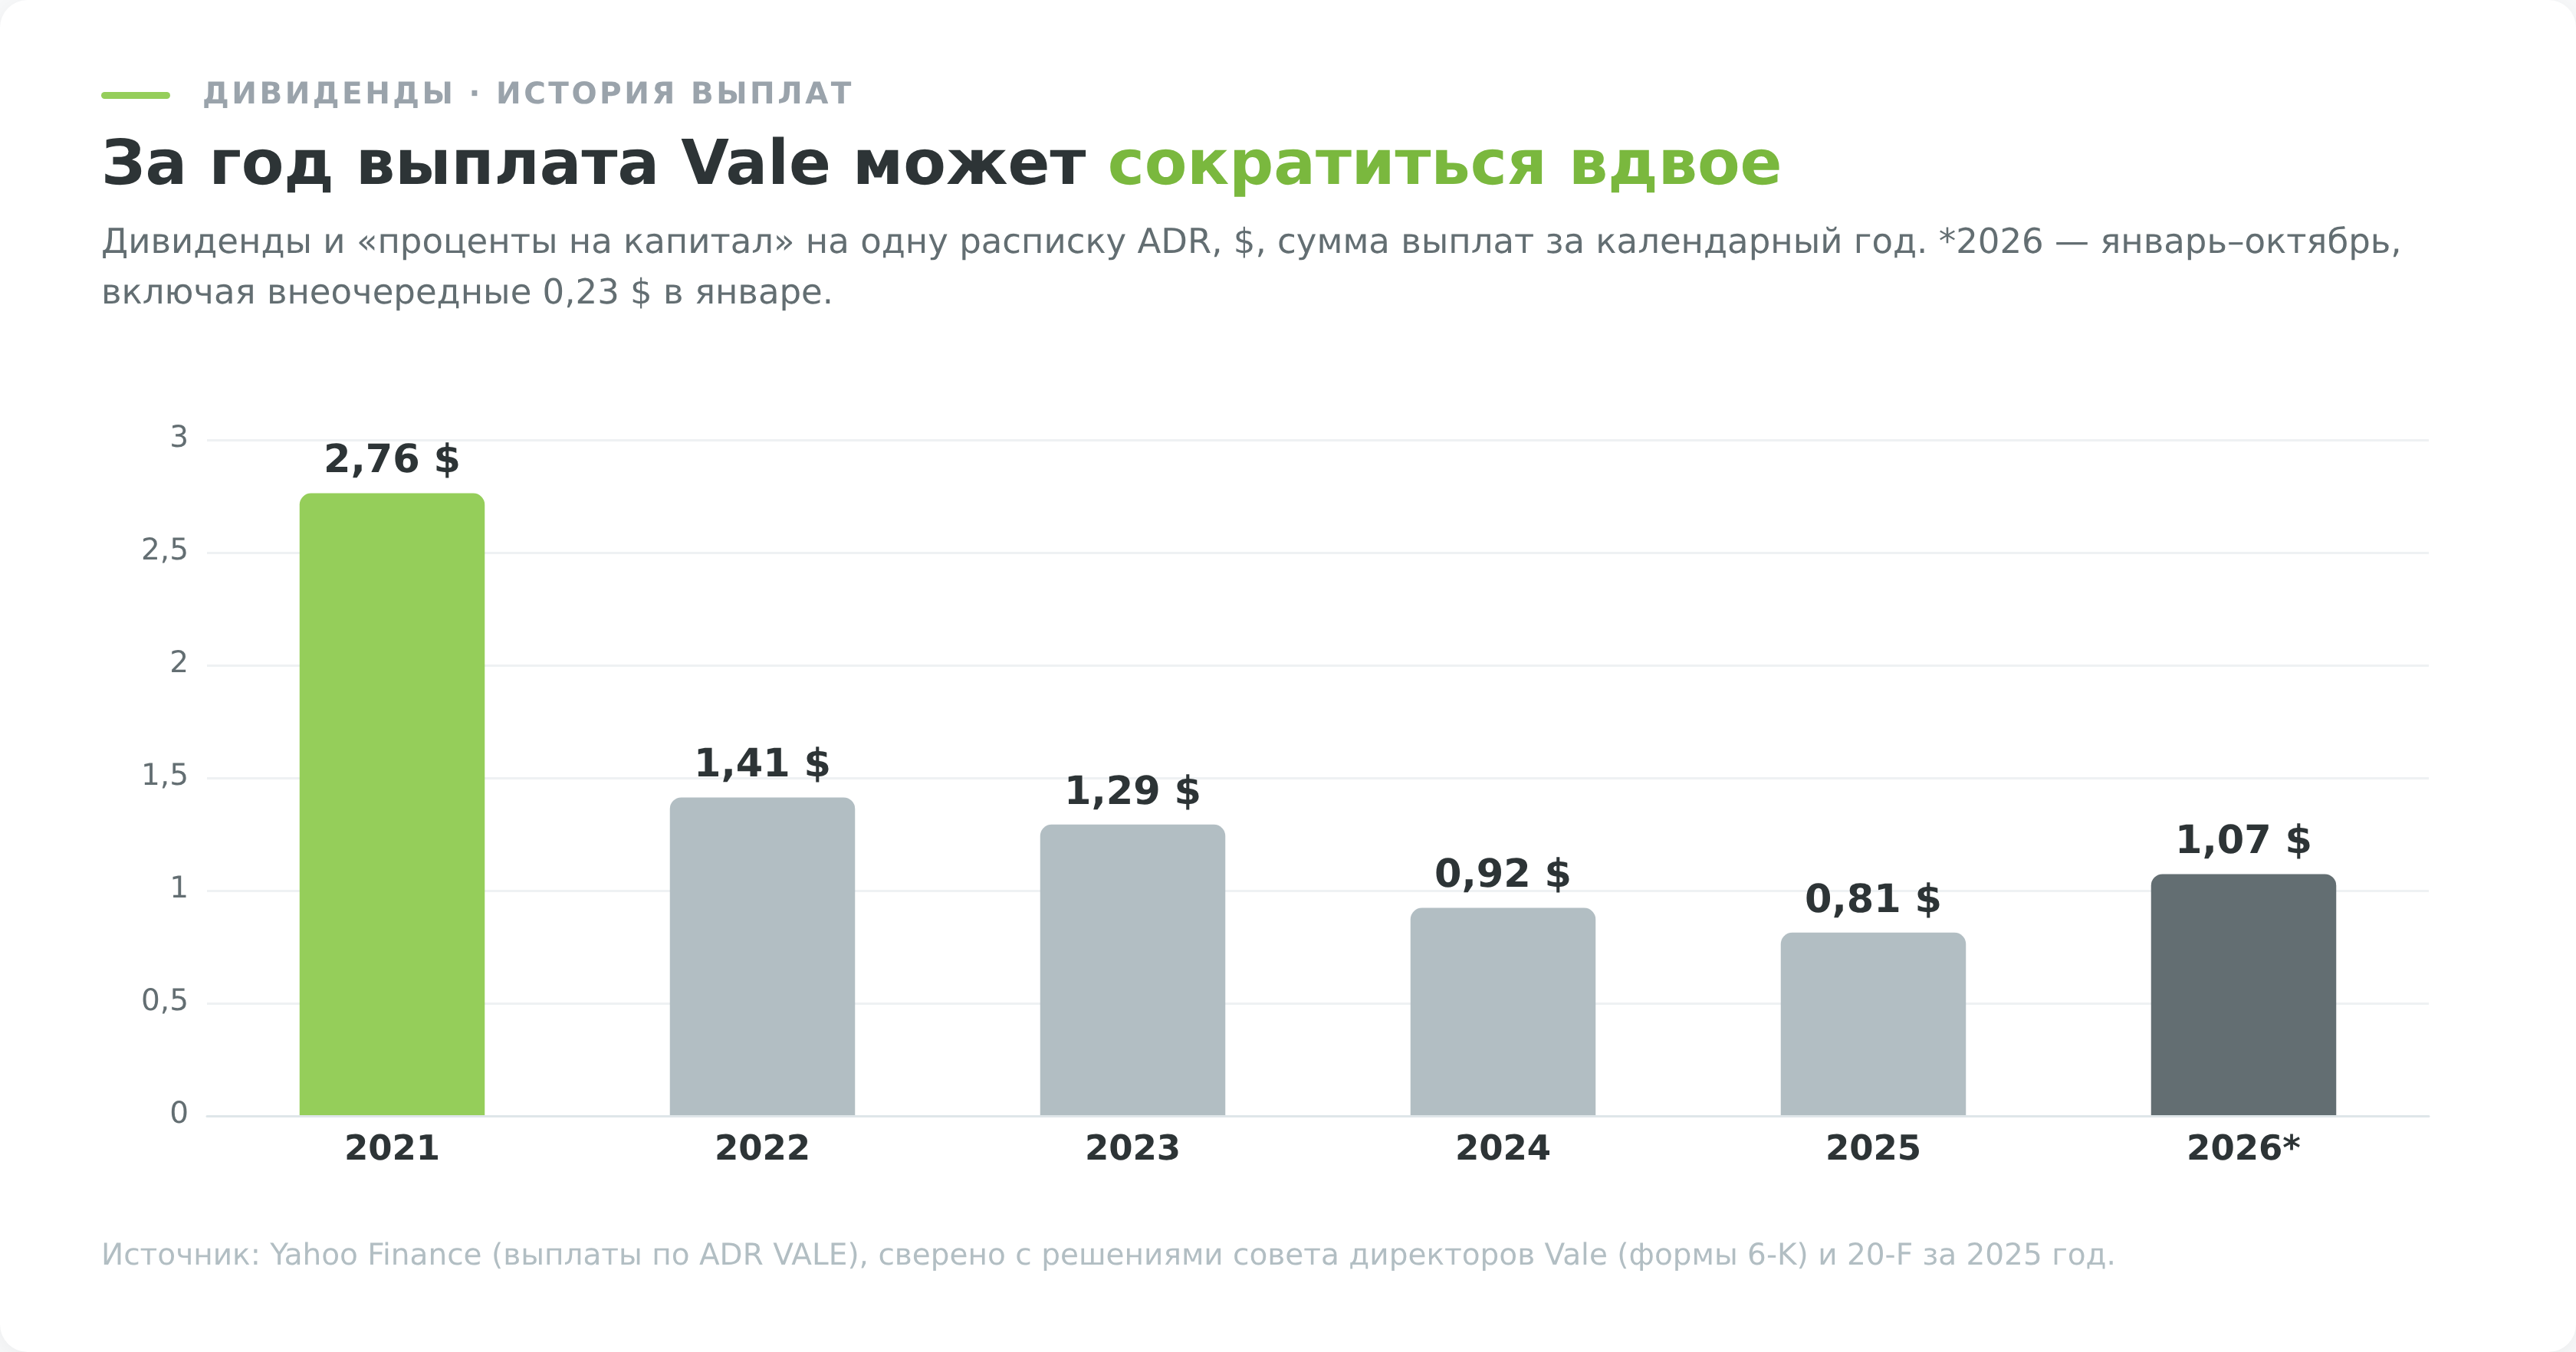
Высокая дивидендная доходность — главная причина, по которой розничные инвесторы вообще смотрят на Vale. И здесь же кроется главное недоразумение. Доходность у бумаги действительно крупная, но это не та стабильная выплата, к которой приучают облигации или дивидендные аристократы из США. Дивиденд Vale дышит вместе с ценой железной руды, и в неудачный год он может ужаться вдвое.
История выплат и переменная политика
Vale платит акционерам почти каждый год, но не без перерывов. После катастрофы в Брумадинью в январе 2019 года совет директоров приостановил выплаты, и возобновились они только в сентябре 2020-го. Размер выплаты гуляет от года к году в разы. В 2021 году на одну расписку пришлось около 2,76 доллара, а в 2022-м уже 1,41 доллара, почти вдвое меньше. Причина не в проблемах компании, а в том, что руда подешевела с рекордов 2021 года. В 2026 году выплаты выросли до 1,07 доллара, но только благодаря внеочередным 0,23 доллара в январе.
С 28 августа 2025 года Vale закрепила дивидендную политику отдельным документом, и это улучшило предсказуемость механики, хотя и не суммы. Минимальное вознаграждение акционерам теперь привязано к формуле и составляет 30% скорректированной EBITDA за вычетом поддерживающих инвестиций (Vale, новая политика вознаграждения акционеров). Выплата идёт двумя полугодовыми траншами, в сентябре по итогам первого полугодия и в марте следующего года по итогам второго. Сверх минимума совет директоров может объявлять внеочередные дивиденды и выкуп акций, когда руда дорога, а долг под контролем. На звонке по итогам третьего квартала 2026 года финансовый директор назвал новые внеочередные выплаты в этом году маловероятными и поставил в приоритет выкуп акций.
Текущая доходность и устойчивость выплат
Актуальную дивидендную доходность Vale смотрите в виджете в начале страницы, она пересчитывается под текущую цену. Важнее понять, чем эта доходность обеспечена и насколько устойчива.
Формула «30% скорректированной EBITDA минус поддерживающие капзатраты» означает, что в основе лежит денежный поток, а не прибыль по отчётности. Это плюс, потому что бумажная прибыль у горнодобытчиков прыгает из-за переоценок и списаний, а денежный поток честнее отражает способность платить.
Минус ровно в том же. Раз минимальная выплата считается от EBITDA, а EBITDA на 90% зависит от руды, то и дивиденд наследует всю цикличность руды.
В годы дорогой руды Vale добавляет к базовой выплате внеочередные дивиденды и байбэки, раздувая доходность до двузначных значений.
В годы дешёвой руды остаётся только базовый минимум. Рассчитывать на Vale как на источник ровного предсказуемого дохода неверно, это инструмент с высокой, но пульсирующей доходностью.
Прогноз дивидендной политики
Формула даёт предсказуемость правил игры, но не размера чека. Базовый минимум в 30% денежной EBITDA Vale намерена удерживать как нижнюю планку, а всё, что сверху, остаётся функцией двух переменных, цены руды и долговой нагрузки.
Пока расширенный чистый долг держится в комфортной зоне, а руда стоит дороже полной себестоимости в районе 60 долларов за тонну, у компании есть пространство для внеочередных выплат. Если руда уйдёт к этому уровню или ниже, первым под нож пойдёт именно дополнительный дивиденд, а не капзатраты и не обслуживание долга.
Для горизонта планирования это значит простую вещь. Vale разумно закладывать в портфель как ставку на сырьевой цикл с дивидендным бонусом, а не как замену вкладу или облигациям Минфина. Инвестору, которому нужен ровный денежный поток на жизнь, бумага с выплатой, способной сократиться вдвое за год, подходит плохо.
Драйверы роста
Слово «драйверы» применительно к Vale стоит брать в кавычки. Те же силы, что разгоняют акцию в удачные годы, в неудачные тянут её вниз, потому что почти все они сводятся к одной переменной, цене железной руды. Честный разбор перспектив компании — это разбор двух встречных потоков.
С одной стороны китайский спрос на сталь, с другой растущее предложение руды на мировом рынке. И отдельно небольшая, но честно растущая ставка на металлы энергоперехода.
Китай, спрос на сталь и цены на железную руду
Будущее железорудного бизнеса Vale решается в Китае, и новости оттуда последние годы скорее тревожные. Китай покупает больше 70% руды, которая продаётся на мировом рынке, но внутренний спрос на сталь там снижается на фоне затяжного кризиса в недвижимости (прогноз по железной руде на 2026, ING).
Пекин разворачивает экономику от стройки к инфраструктуре и передовому производству, но эти отрасли потребляют меньше стали на единицу вложений, чем прежний строительный бум, и провал спроса полностью не компенсируют.
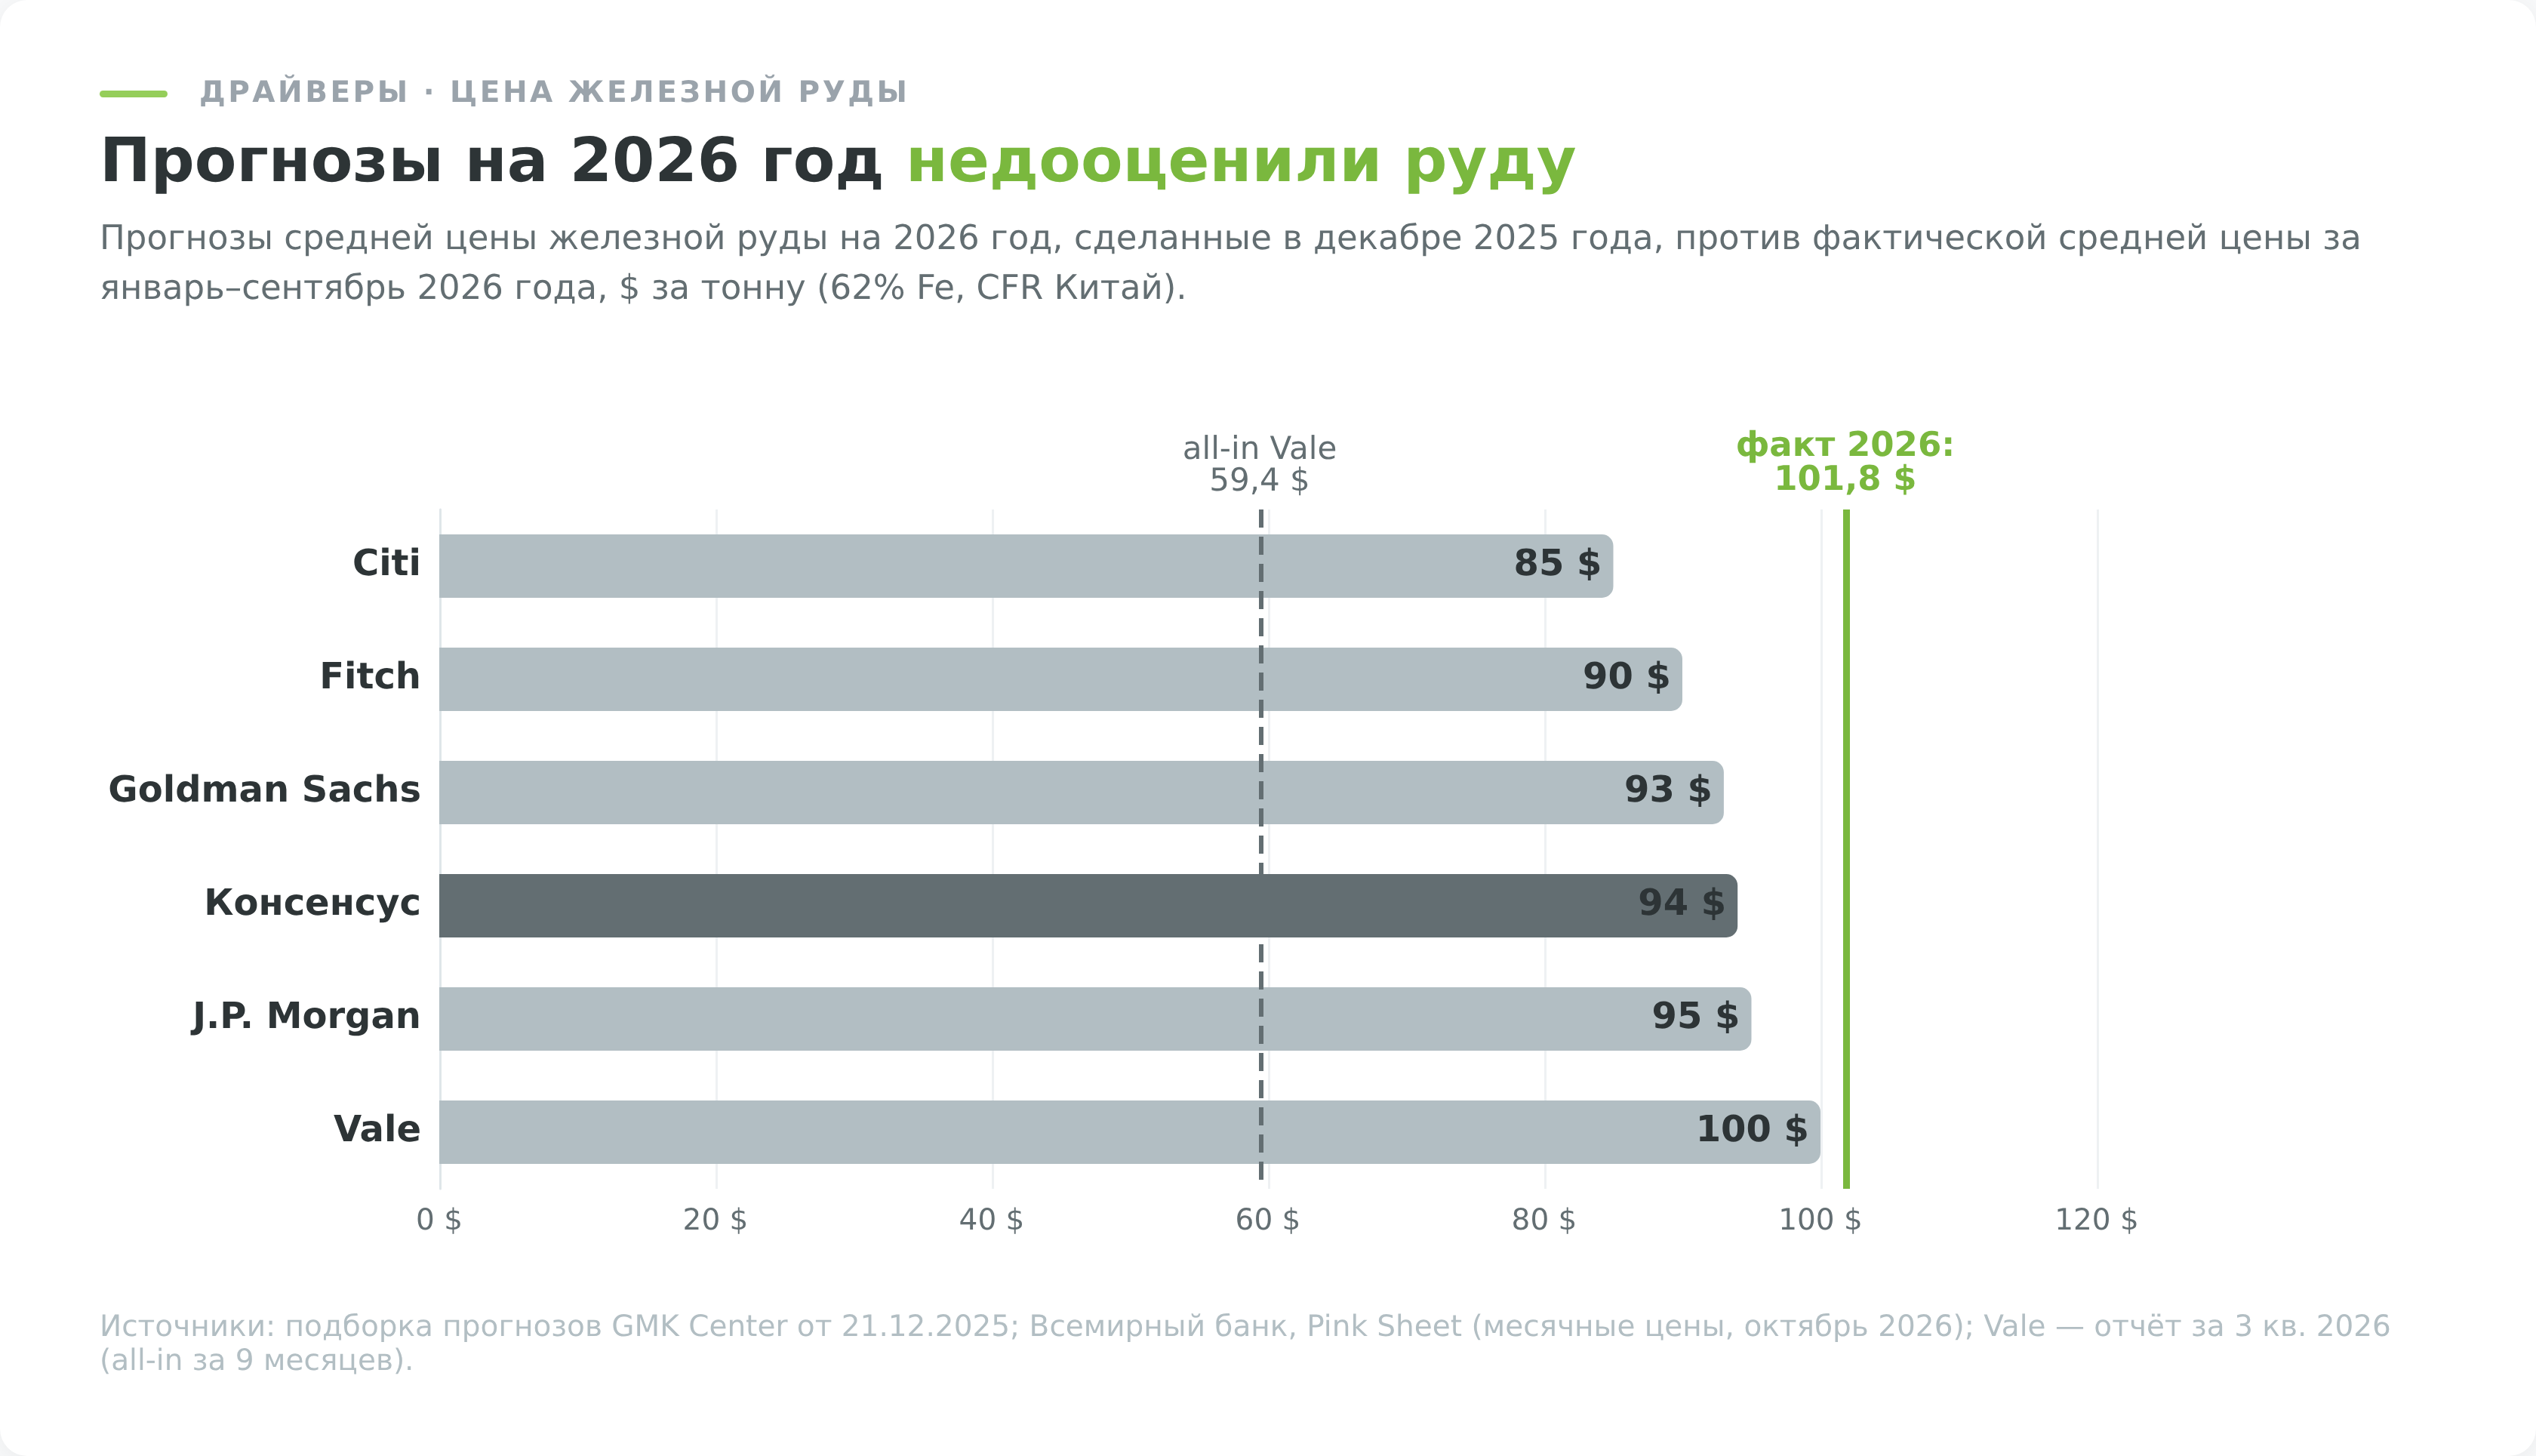
Сложение слабого спроса и нового предложения заложено в прогнозы цены, но рынок не раз ошибался в обе стороны. В декабре 2025 года консенсус на 2026 год сводился примерно к 94 долларам за тонну, от 85 долларов у Citi до 100 у самой Vale, с Goldman Sachs на 93 и J.P. Morgan на 95. Фактически за январь–сентябрь 2026 года руда стоила в среднем 101,8 доллара, но в третьем квартале Vale продавала её уже по 85,1 доллара, на 10% дешевле, чем годом ранее. Всемирный банк в октябре 2026 года прогнозирует на 2027 год 95 долларов за тонну.
Для понимания запаса прочности это сравнивают с полной себестоимостью Vale около 60 долларов за тонну. Пока руда выше этого уровня, компания зарабатывает, но пространство для роста дивидендов сжимается по мере приближения цены к себестоимости.
Добавляет давления и логистика. Маршрут из Бразилии в Азию длиннее австралийского, поэтому Vale несёт более высокие фрахтовые издержки, чем BHP и Rio Tinto.
Металлы энергоперехода: медь растит, никель тормозит
Если железная руда про настоящее и зрелость, то медь и никель про попытку Vale встроиться в будущее. Сегмент Vale Base Metals даёт около четверти выручки, и именно с ним компания связывает рост сверх рудного цикла. Картина внутри сегмента неоднородна, и разделять медь и никель обязательно.
Медь — реальная точка роста. Электрификация транспорта, расширение энергосетей, дата-центры под искусственный интеллект тянут спрос на медь вверх структурно, а крупных новых месторождений в мире мало. Vale наращивает добычу на комплексе Salobo и в 2025 году показала рекордный выпуск меди, прибавив почти 10% год к году. Это тот редкий для Vale случай, когда и объём, и долгосрочный спрос работают в одну сторону. За девять месяцев 2026 года медное направление дало 3 млрд долларов EBITDA, на 76% больше, чем годом ранее, в основном за счёт цены меди.
С никелем сложнее, и здесь Vale временно в обороне. Мировой рынок никеля профицитен. По оценке Международной исследовательской группы по никелю (INSG), в 2025 году избыток составил 299 тыс. тонн, в 2026-м он сократится до 19 тыс. тонн, а в 2027-м снова вырастет до 70 тыс. Виновник известен. Индонезия даёт 60–65% мирового никеля и залила рынок дешёвым металлом, обрушив цену. Дополнительно по спросу бьёт рост дешёвых литий-железо-фосфатных аккумуляторов без никеля, особенно в Китае.
Долгосрочно спрос на никель для электромобилей никуда не денется, но до конца 2027 года INSG дефицита не ждёт, и на горизонте ближайших лет это балласт. В третьем квартале 2026 года полная себестоимость тонны никеля у Vale составила 14 552 доллара при средней цене продажи 16 898, так что бизнес работает с плюсом, но запас тонкий. В октябре компания завершила продажу канадского комплекса Thompson, сохранив в нём долю 18,9%.
Риски инвестирования
Риски Vale удобно разложить на две группы. Одни общие для любой сырьевой компании, другие специфически бразильские и специфически валевские. Вторые коварнее, потому что их не разглядеть в графике цены руды и они способны обрушить акцию в один день, как уже дважды и случалось.
Цикличность сырья и зависимость от Китая
Первый риск — это двойная концентрация, и о ней уже многое сказано выше. Vale зависит от одного товара и одного покупателя сильнее почти любого мейджора. Железная руда даёт 70–80% EBITDA двух сегментов, а Китай забирает около половины выручки и покупает больше 70% руды, продаваемой на мировом рынке. Любой инвестор в Vale, осознаёт он это или нет, делает ставку на китайскую сталь.
Операционный рычаг, который в хорошие годы заливает акционеров кэшем, в плохие работает против них. Когда цена руды падает, прибыль и дивиденды падают быстрее цены, а котировка акции усиливает это движение ещё раз, потому что рынок переоценивает не только текущую прибыль, но и будущие дивиденды.
На отрезке 2021–2025 годов это уже было видно. Рекордные объёмы добычи 2025 года не уберегли отчётную прибыль от падения на 62%, хотя обрушили её в основном разовые списания, а EBITDA железорудного сегмента снизилась вслед за ценой руды. Диверсификация в медь и никель эту зависимость смягчает, но не снимает: даже в удачный для меди 2026 год руда дала около 70% EBITDA сегментов.
ESG и катастрофы хвостохранилищ
Это главный риск, который отличает Vale от австралийских конкурентов, и он не финансовый по своей природе, а человеческий. Дважды за десятилетие у Vale прорывало дамбы хвостохранилищ с массовой гибелью людей.
5 ноября 2015 года разрушилась дамба Fundão на руднике Samarco, совместном предприятии Vale и BHP. Погибли 19 человек, потоки токсичной пульпы уничтожили деревню Бенто-Родригес и отравили реку Рио-Доси на сотни километров. В октябре 2024 года Vale и BHP подписали по этой катастрофе мировое соглашение с Бразилией на 170 млрд реалов, около 31,7 млрд долларов, крупнейшее в своём роде в мире (соглашение BHP и Vale по Мариане, Claims Journal). Обязательства по нему Vale делит с BHP примерно пополам. К 30 сентября 2026 года по программе возмещения Samarco выплачено 83,8 млрд реалов.
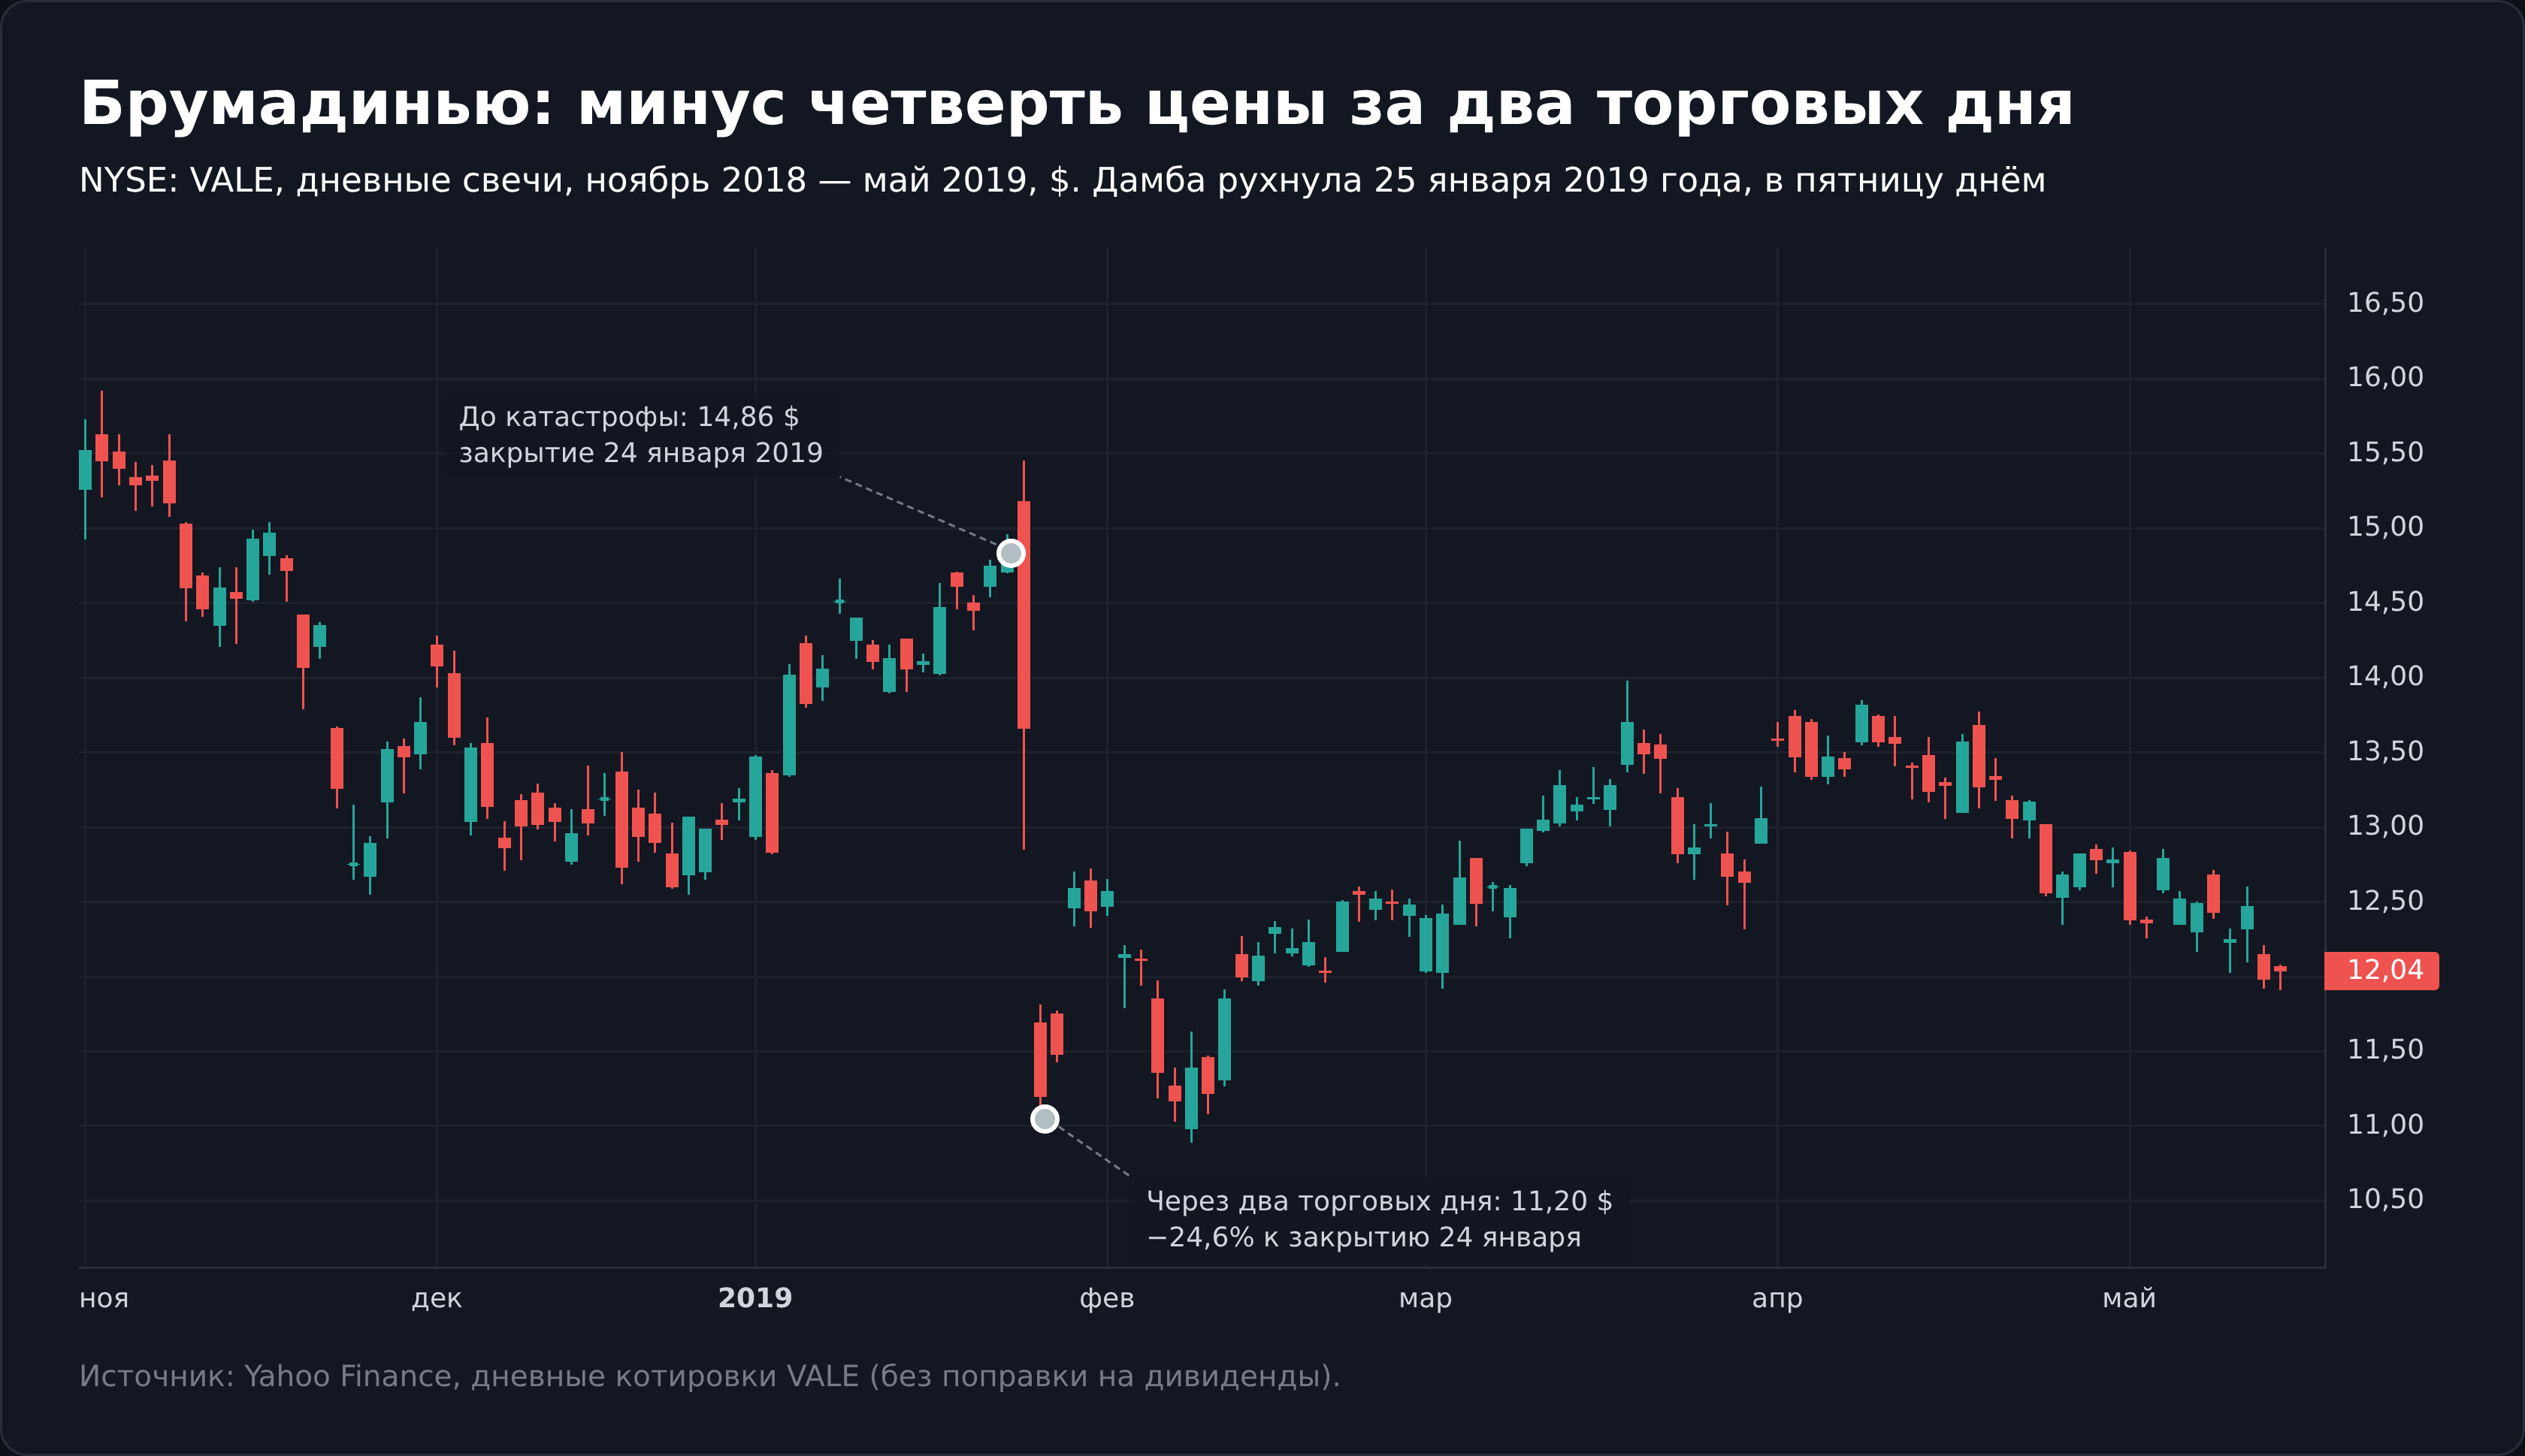
25 января 2019 года обрушилась дамба на руднике Córrego do Feijão близ города Брумадинью. Погибли 270 человек, в основном сотрудники самой Vale, обедавшие в столовой под дамбой. Производственные ограничения после катастрофы лишили Vale звания крупнейшего в мире производителя руды на несколько лет. Урегулирование с бразильскими властями 2021 года оценено примерно в 38 млрд реалов, денежную часть обязательств по нему Vale закрыла в октябре 2026 года.
Для инвестора здесь важны две вещи:
- Первая — финансовый шлейф. Репарации, штрафы и расходы на ликвидацию последствий растянуты на годы и отъедают часть денежного потока, который иначе пошёл бы на дивиденды.
- Вторая, и более тяжёлая, это хвостовой риск. У Vale десятки хвостохранилищ, компания после 2019 года выводит из эксплуатации самые опасные дамбы верхового типа, но полностью обнулить вероятность третьей катастрофы невозможно. Если она произойдёт, реакция акции будет мгновенной и жестокой, как в январе 2019 года, когда бумага рухнула примерно на четверть за пару дней. Это тот риск, который не хеджируется анализом цен на руду.

Страновой риск Бразилии, валюта и регулирование
Vale — бразильская компания до мозга костей, и инвестор покупает вместе с ней страновой риск Бразилии. Самый осязаемый его слой — валюта. Бизнес и значительная часть отчётности завязаны на бразильский реал, дивиденды по ADR приходят в долларах, а расходы белорусского инвестора в белорусских рублях. Это три валютных пересчёта в цепочке, и реал исторически волатилен к доллару, что добавляет качку поверх рудного цикла.
Тот же двойной валютный риск реала мы разбираем на примере пивовара, если вам интересны акции бразильской Ambev с их выплатами и зависимостью от экономики Бразилии.
Добавьте сюда политический фон. Vale периодически оказывается в центре внимания бразильского правительства, от споров о составе совета директоров до давления по поводу цен и социальных обязательств.
Для долгосрочного инвестора это означает, что у компании всегда есть «бразильская скидка» к оценке относительно австралийских аналогов, и эта скидка отражает реальные риски управления, экологии и политики, а не недооценку рынком.
Прогноз акций и потенциал
Перейдём от рисков к тому, чего ждёт от акции рынок. Здесь Vale выглядит классической историей «дёшево, но не зря дёшево». Бумага стоит недорого по ожидаемой прибыли и платит высокий дивиденд, но над ней висит рудный навес, и аналитики это понимают.
Консенсус аналитиков
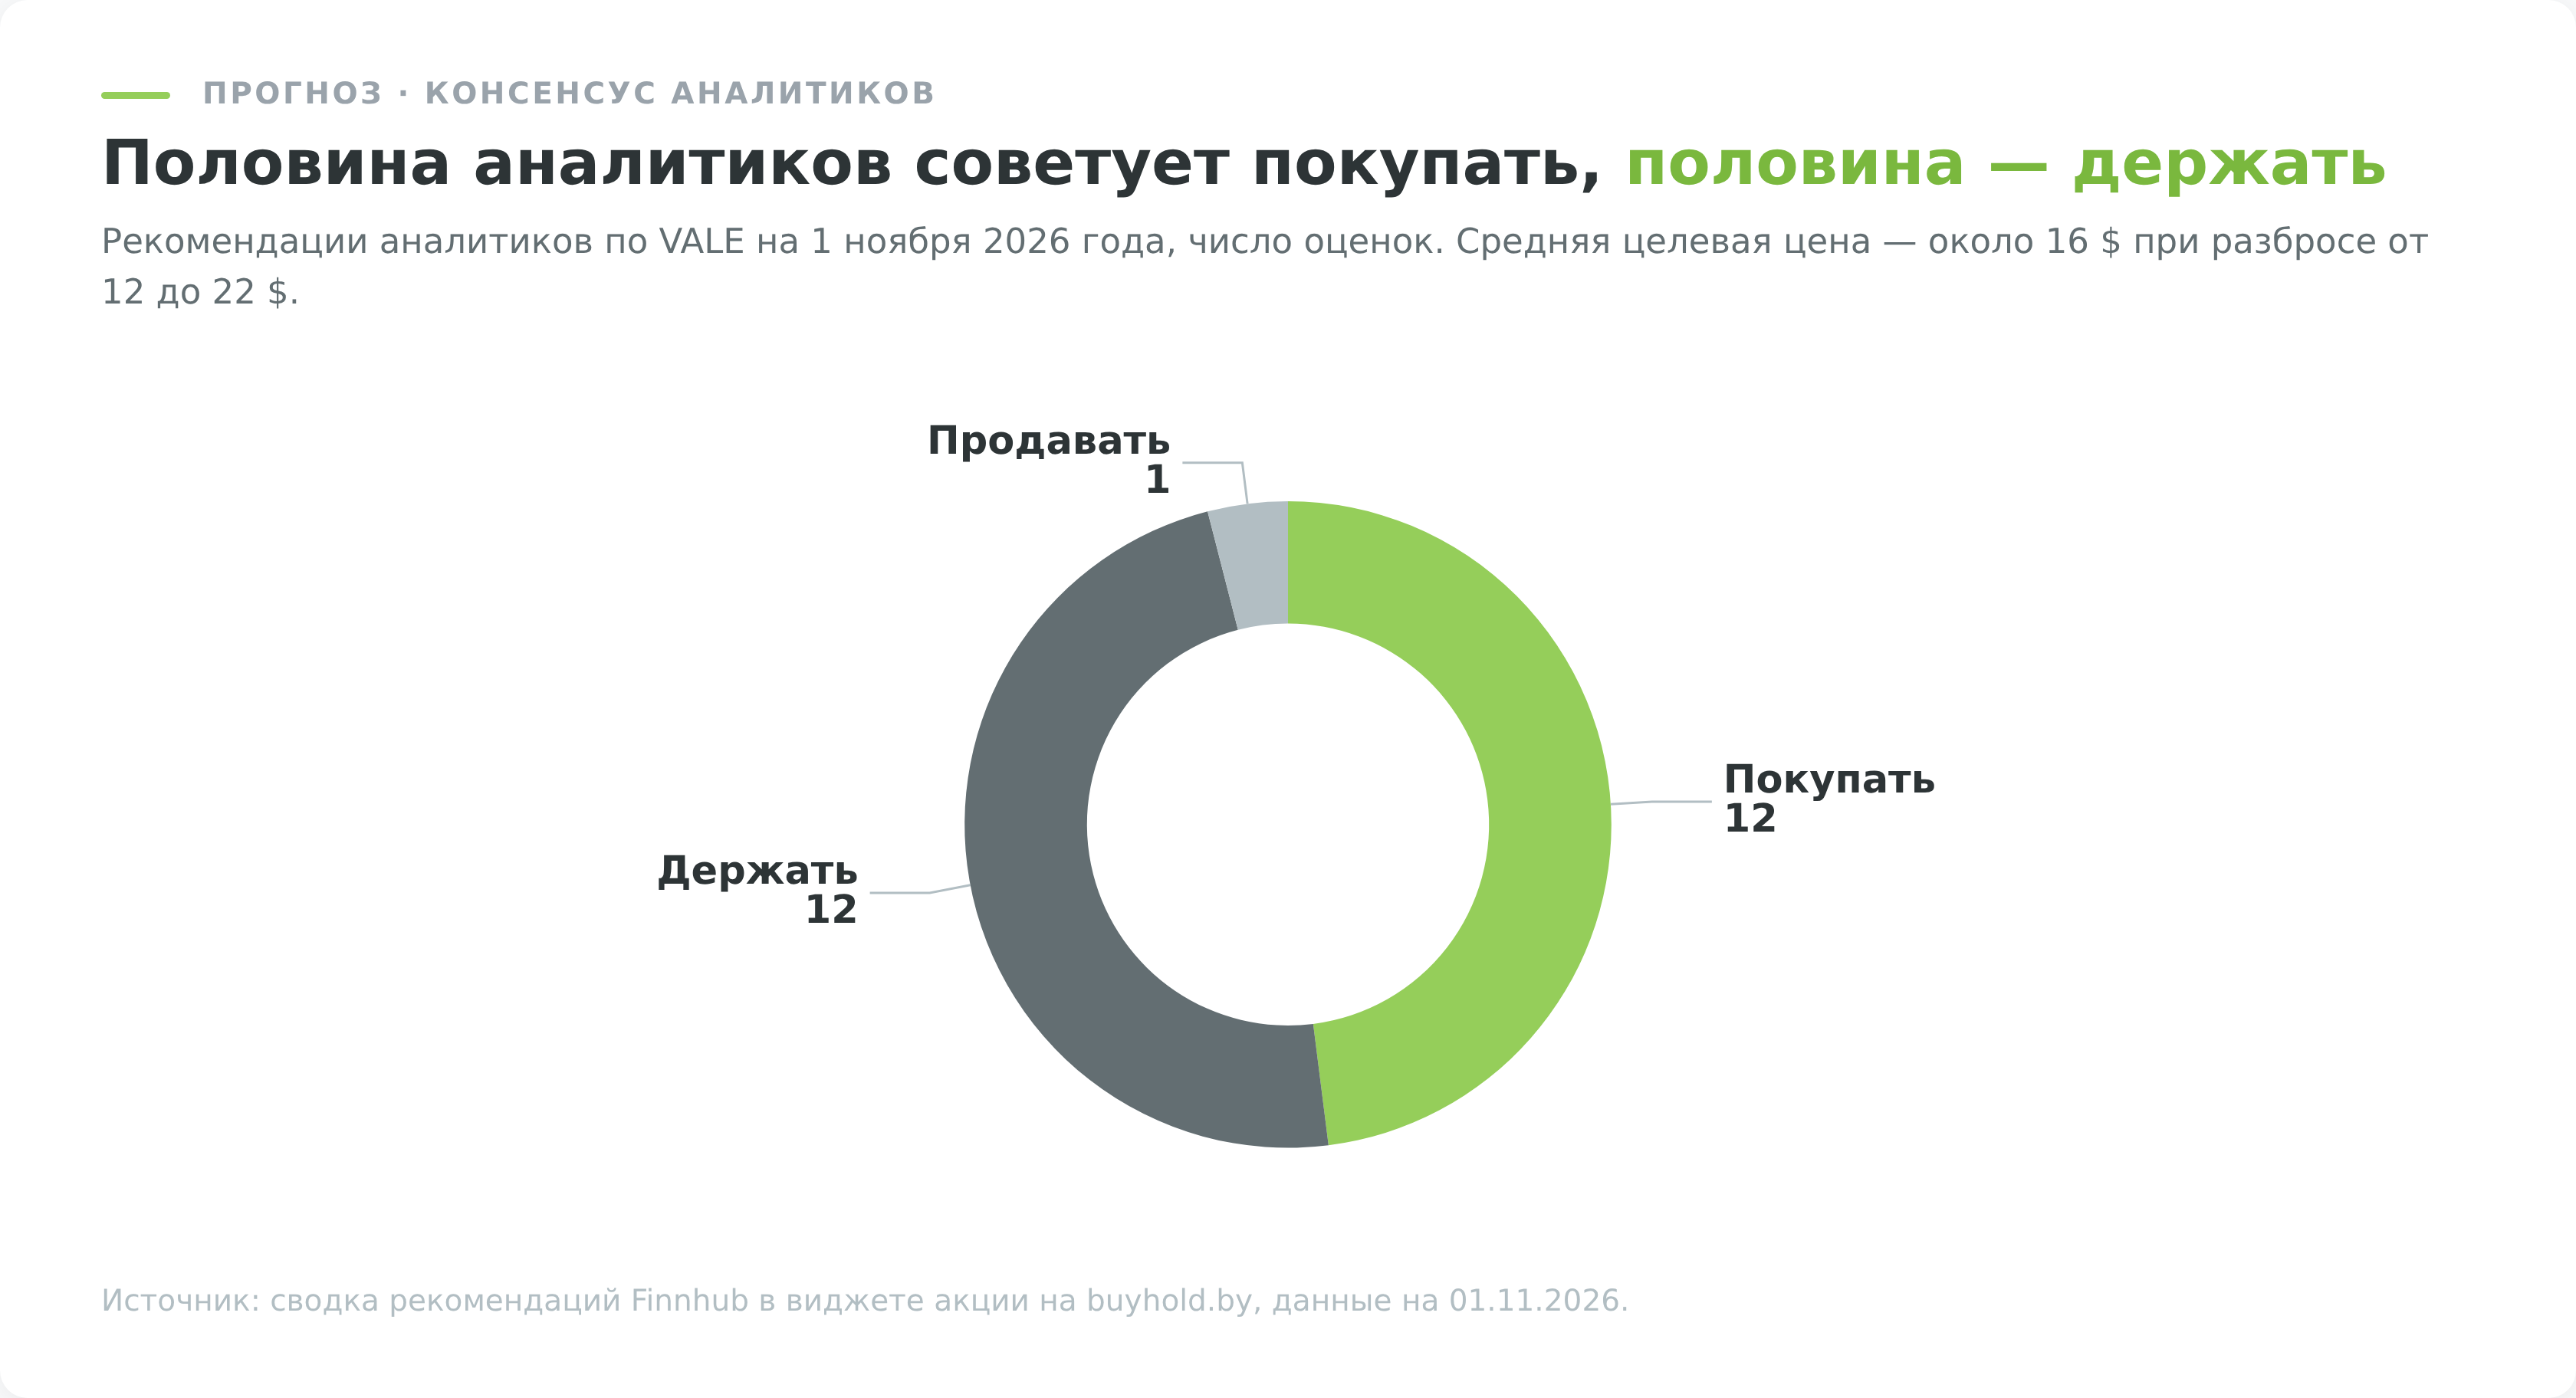
Консенсус Wall Street по Vale колеблется между «держать» и «умеренно покупать». Оценки «покупать» и «держать» делятся примерно поровну, а рекомендации «продавать» единичны. Их редкость показательна. Она отражает оценочную поддержку снизу. При низкой цене к прибыли и высоком дивиденде акция выглядит дёшево, и опускать её ниже у аналитиков рука не поднимается.
В то же время обилие нейтральных «держать» отражает потолок сверху. Тот самый рудный навес из слабого Китая и нового предложения Simandou не даёт аналитикам рисовать агрессивный рост. Целевые цены аналитики пересматривают вслед за рудой, поэтому после слабого третьего квартала 2026 года их могут снизить. Актуальную цель и её отрыв от рыночной цены смотрите в виджете в начале страницы.
Долгосрочный сценарий на 3–5 лет
На длинном горизонте судьбу акции решает баланс трёх сил, и сценарии удобно развести по полюсам. В бычьем варианте Китай разворачивает масштабное стимулирование экономики, спрос на сталь оживает, спрос на медь от электрификации удерживает её цену высокой, а дисциплина предложения у мейджоров удерживает цену руды выше себестоимости. Тогда низкая себестоимость Vale превращает каждый подъём цены в щедрый дивиденд, и совокупная доходность через дивиденды и умеренный рост котировки получается высокой.
В медвежьем варианте всё наоборот. Китайский спрос продолжает структурно сжиматься, Simandou и австралийцы заливают рынок рудой, цена дрейфует к полной себестоимости около 60 долларов за тонну, и первым под нож идёт дополнительный дивиденд. Сверху в любой момент может прилететь хвостовой ESG-риск очередного инцидента с дамбой. В этом сценарии акция надолго застревает в боковике, а реальная доходность инвестора держится почти целиком на базовом дивиденде.
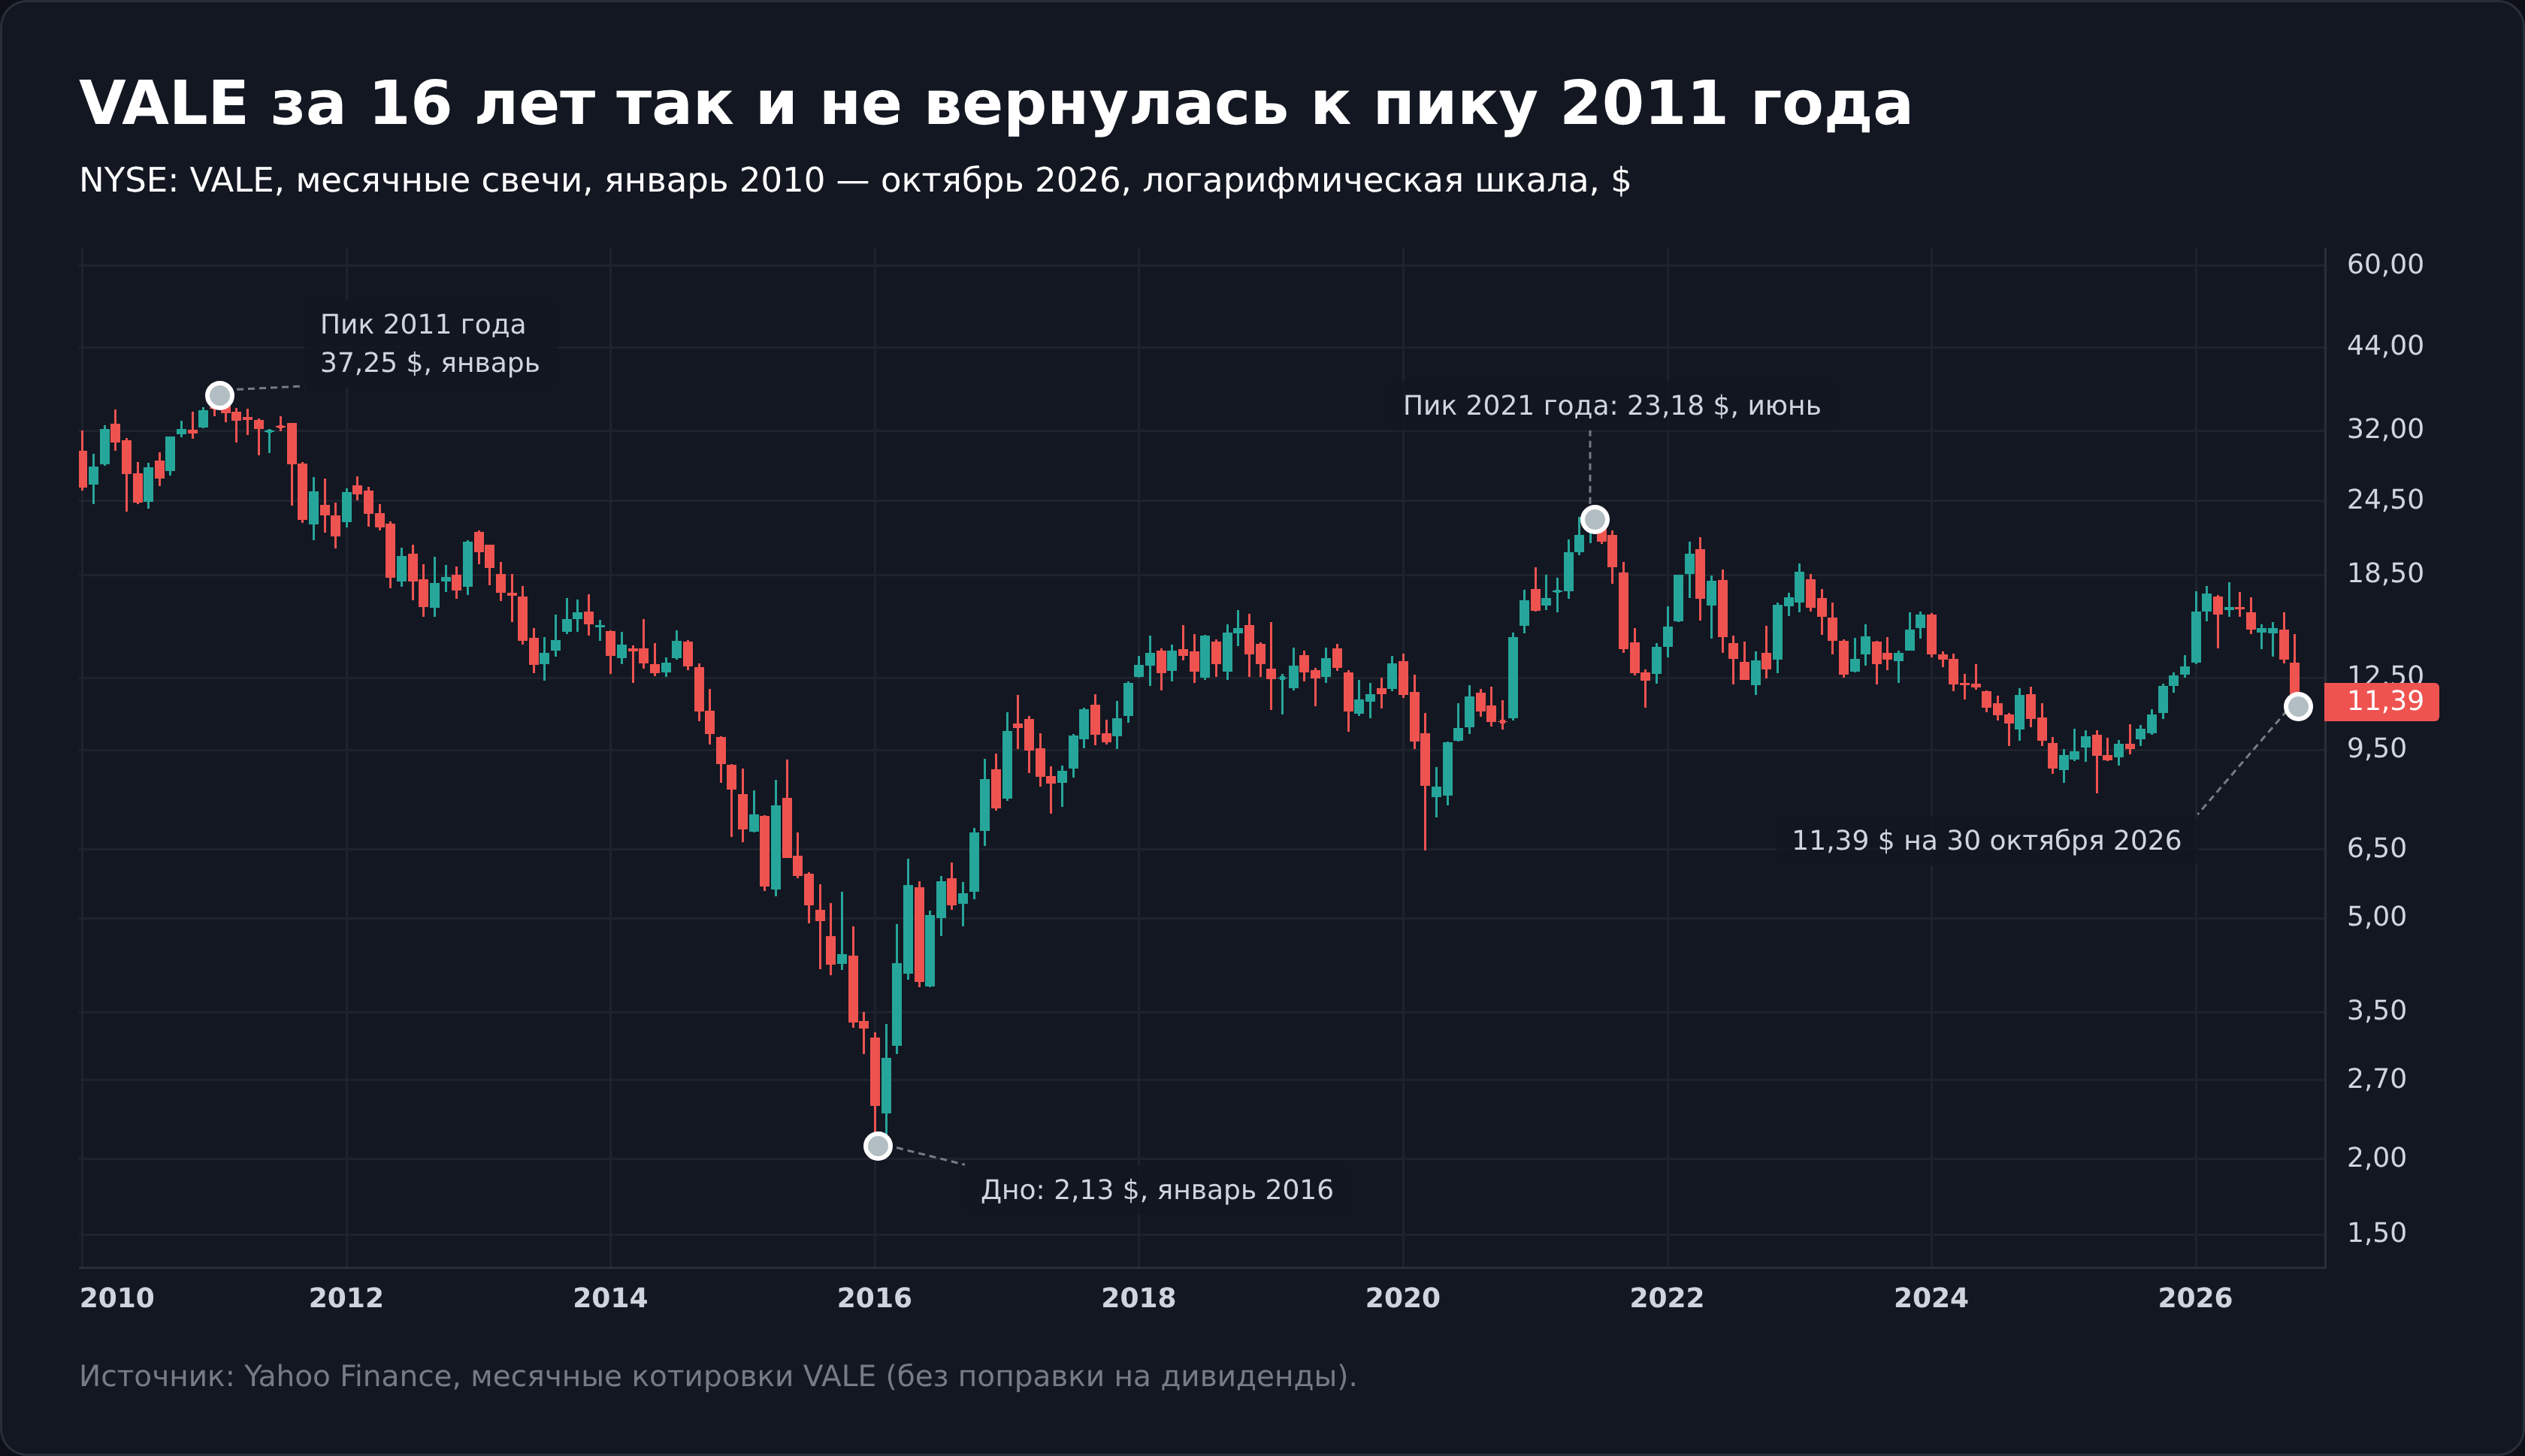
Базовый, наиболее вероятный сценарий лежит между полюсами. Vale на ближайшие годы — это, скорее всего, не история роста стоимости, а циклическая дивидендная бумага, где основную часть совокупной доходности приносит именно дивиденд, высокий, но пульсирующий вместе с рудой.
Такой профиль логично вписывается в портфель как сырьевая и валютная диверсификация с повышенным денежным потоком, но плохо подходит тем, кто ищет стабильный рост капитала или ровные выплаты.
Конкретная пригодность зависит от горизонта инвестора, его устойчивости к просадкам и доли, которую не страшно отвести под одну циклическую бумагу. Это не персональная инвестиционная рекомендация, а описание профиля риска.
Плюсы и минусы инвестиций в акции Vale
Как купить акции Vale из Беларуси
Сразу о главном ограничении. На Белорусской валютно-фондовой бирже иностранных акций нет, и бумаги VALE там не купить. Местные брокеры после санкций работают в основном с белорусским рынком и российскими площадками, а форекс-компании из реестра НБРБ дают только беспоставочные контракты на цену. Остаётся один рабочий маршрут, счёт у зарубежного брокера с прямым выходом на Нью-Йоркскую биржу.
Контракт на разницу акцию не заменяет. Он повторяет движение котировки, но не даёт прав акционера, а дивиденд по нему приходит корректировкой, а не выплатой эмитента. Для Vale это принципиально, потому что основную часть дохода здесь приносит именно дивиденд. Общая механика открытия счёта разобрана в материале «Как купить акции физическому лицу в Беларуси», ниже разберём маршрут под конкретную бумагу.
Через Just2Trade
Из доступных белорусам зарубежных брокеров для покупки Vale разумно начать с Just2Trade. Услуги оказывает J2T Services Ltd по кипрской лицензии CySEC №281/15, форма открытия счёта работает, а окончательное решение по конкретному клиенту брокер принимает после KYC. Для покупки нашей бумаги это удобный вариант по трём причинам.
- Во-первых, прямой доступ к NYSE, где и торгуется VALE. Тариф MT5 Global даёт доступ к NYSE, NASDAQ, LSE и другим площадкам с одного счёта, а всего J2T заявляет больше 30 000 акций на 20 биржах.
- Во-вторых, понятная цена сделки. Комиссия по американским акциям составляет 0,006 доллара за бумагу при минимуме 1,5 доллара плюс небольшие биржевые сборы, а вывод долларов через SWIFT стоит 0,4% с минимумом 80 долларов и занимает два дня.
- В-третьих, лот равен одной расписке. Весь маршрут от пополнения до получения дивиденда можно проверить на небольшой сумме, прежде чем заводить крупную.

Сравнивать актуальные условия удобнее в одном месте, поэтому за разбором вариантов имеет смысл заглянуть в наш постоянно обновляемый рейтинг иностранных брокеров для белорусов. Общий принцип выбора простой. Смотрите на лицензию и юрисдикцию посредника, на подтверждённый приём резидентов Беларуси, на реальный банковский маршрут для пополнения и вывода, на размер комиссий за сделку и хранение, и на то, как брокер отчитывается перед вами для последующей декларации в МНС.
Пошаговая инструкция
Весь путь от регистрации до покупки Vale укладывается в пять шагов.
- Откройте счёт у зарубежного брокера с доступом к NYSE и пройдите KYC. Понадобятся документы, подтверждающие личность, адрес и налоговые данные.
- До первого перевода проверьте валютный договор. Если сумма обязательств в нём не определена или достигает 2 000 базовых величин, договор регистрируют на веб-портале НБРБ. В 2026 году базовая величина равна 45 рублям, то есть порог составляет 90 000 BYN (разъяснение НБРБ).
- Пополните счёт со своего банковского счёта. До отправки уточните у банка возможность перевода брокеру на Кипр, а у брокера доступный для Беларуси способ зачисления и вывода средств.
- Найдите в терминале тикер VALE, проверьте биржу NYSE и купите нужное число расписок рыночной или лимитной заявкой.
- Сохраните брокерские отчёты, подтверждение расходов и удержанного в Бразилии налога. Доход по счёту у зарубежного брокера возникает в год, когда вы выводите с него деньги. Его включают в декларацию МНС не позднее 31 марта следующего года, а начисленный налог уплачивают не позднее 1 июня. 30 октября 2026 года депутаты приняли в первом чтении изменения Налогового кодекса, которые сдвигают эти сроки на 30 апреля и 1 августа, поэтому перед декларацией за 2026 год проверьте, что из этого вступило в силу.
Последний шаг новички часто пропускают, а зря. Зарубежный брокер белорусским налоговым агентом не является, поэтому и расчёт, и декларация целиком ложатся на инвестора. Сам налог с дивидендов и прибыли разберём в следующем разделе.
Налоги по акциям Vale для инвестора из Беларуси
Налоговый резидент Беларуси показывает в годовой декларации доходы из иностранных источников, и доход по счёту у зарубежного брокера, включая дивиденды Vale и выручку от продажи её расписок, относится именно к ним. Базовая ставка подоходного налога составляет 13%, а повышенная ставка для крупных дивидендов касается доходов от источников в Беларуси и к выплатам Vale не применяется.
С 1 января 2026 года Бразилия впервые почти за тридцать лет удерживает налог с дивидендов в пользу нерезидентов по ставке 10% (закон № 15.270/2025). Дивиденды из прибыли, распределение которой утвердили до конца 2025 года, от него освобождены. «Проценты на капитал» с 2026 года облагаются по 17,5% вместо прежних 15%. Соглашения об избежании двойного налогообложения у Беларуси с Бразилией нет. Для зачёта оно и не требуется. Статья 224 Налогового кодекса засчитывает фактически уплаченный за рубежом налог независимо от наличия договора, но не больше белорусского с того же дохода, а исключение сделано лишь для доходов из офшорных зон по перечню Указа № 353, куда Бразилия не входит. Для зачёта нужны документы о доходе и уплате налога, подтверждённые налоговым органом Бразилии, либо копия бразильской декларации с платёжным документом. Документы брокера инспекция может принять по заявлению, но подтверждённые потом всё равно придётся донести, поэтому сохраняйте отчёты с разбивкой удержаний по каждой выплате.
Момент уплаты налога у счёта за рубежом свой. Доход по договору с иностранным брокером считают по п. 8 ст. 202 Налогового кодекса: база равна всему, что брокер выплатил вам, минус деньги и стоимость бумаг, которые вы ему передали, отдельно по каждому договору и нарастающим итогом. Доход возникает в день фактической выплаты, то есть при выводе денег со счёта. Инспекции МНС в 2026 году разъясняли, что это касается и дивидендов: пока они остаются на брокерском счёте, декларировать их не нужно. Вычет 20%, который действует по сделкам с белорусскими контрагентами, здесь не применяется, а невыбранные расходы переносятся на следующие годы. Расходы в валюте пересчитываются по курсу НБРБ на дату получения дохода, поэтому на долларовом счёте рост доллара к белорусскому рублю сам по себе облагаемой прибыли не создаёт. Зарубежный брокер белорусским налоговым агентом не является, поэтому отчёты и расчёт инвестор собирает самостоятельно. Ставки и порядок декларирования подробнее разобраны в материале «Налоги на инвестиции в Беларуси».


