
Пиво Skol, Brahma и Antarctica знают по всей Латинской Америке, а вот их производителя, компанию Ambev, белорусский инвестор обычно держит где-то на периферии внимания. А зря. Это крупнейший пивовар континента, который в третьем квартале 2026 года снова нарастил объёмы, органическую выручку и EBITDA, хотя ещё по итогам 2025-го продавал меньше пива. За выплатами акционерам прячется двойной валютный риск, зависимость от бразильской экономики и новые налоги на дивиденды и JCP для нерезидентов. Ниже разберём свежий отчёт, две формы выплат Ambev и риски, которые берёт на себя инвестор из Беларуси.
Предупреждение о рисках: Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Инвестиции в иностранные ценные бумаги связаны с риском частичной или полной потери капитала, валютными колебаниями и инфраструктурными ограничениями. Перед открытием счёта проверяйте доступность сервиса для резидентов Беларуси, его регулирование и санкционный статус платёжного маршрута.
Что представляет собой Ambev
Ambev S.A. (полное историческое название — Companhia de Bebidas das Américas) производит и продаёт пиво, газировку, воду, соки и энергетики на большей части Латинской Америки и в Канаде. Портфель тянется от массовых бразильских марок Skol, Brahma и Antarctica до международных Budweiser, Stella Artois и Corona, плюс безалкогольная линейка Guaraná Antarctica и продукция PepsiCo, которую Ambev разливает и развозит по Бразилии и соседним странам.
От слияния Brahma и Antarctica к части AB InBev
Ambev появилась в 1999 году, когда два исторических бразильских пивовара, Companhia Cervejaria Brahma и Companhia Antarctica Paulista, договорились об объединении; регуляторное одобрение последовало в 2000 году (история на сайте IR Ambev). За развитием Brahma и новой группы стояли предприниматели Жоржи Паулу Леманн, Марсель Телес и Карлус Сикупира. Их подход к управлению строился на жёстком контроле издержек и культуре результата, и именно он за два десятилетия превратил локального производителя в машину по генерации прибыли.
Дальше история Ambev это череда сделок и одно ключевое слияние. В 2003 году компания завершила объединение с аргентинской Quinsa и закрепилась на юге континента, а в 2004-м объединилась с бельгийской Interbrew, образовав InBev.
Через четыре года InBev поглотила американскую Anheuser-Busch, и на свет появилась Anheuser-Busch InBev, крупнейшая пивоваренная группа мира. С тех пор Ambev перестала быть независимой компанией и стала латиноамериканским подразделением этого глобального холдинга, сохранив при этом собственный биржевой листинг и миноритарных акционеров.
Структура бизнеса и портфель брендов
Компания отчитывается по четырём географическим сегментам, и понимание их пропорций важнее, чем список брендов. Основную часть результата даёт Бразилия, остальное распределено между Латинской Америкой (юг), Центральной Америкой с Карибами и Канадой. Эта концентрация одновременно сила и уязвимость. Бразилия приносит главный денежный поток, но и привязывает результат к одной валюте и одной экономике.
Бразильский сегмент делится на два бизнеса:
- Первый и главный это пиво. Массовый сегмент держат Skol, Brahma и Antarctica, премиальный закрывают Budweiser, Stella Artois, Corona и Spaten. В третьем квартале 2026 года объём премиальных марок в Бразилии вырос высокими двузначными темпами, а весь бразильский пивной сегмент прибавил 0,5%. Премиумизация остаётся главным способом растить выручку на гектолитр, но теперь её поддержал и рост объёмов.
- Второй бразильский бизнес это безалкогольные напитки и негазированные категории. Сюда входят газировка Guaraná Antarctica, бренды PepsiCo по лицензии, вода, соки, изотоники и чай. Здесь Ambev работает как разливщик и дистрибьютор продукции партнёра, а конкурирует напрямую с Coca-Cola, чей бизнес мы разбирали в отдельном обзоре. Маржа в безалкоголке ниже пивной, но категория добавляет объёма и плотнее загружает ту же дистрибуцию.
Остальные три сегмента дополняют картину. Латинская Америка (юг) это в первую очередь аргентинская Quilmes и рынки Боливии, Парагвая, Чили, Уругвая, где Ambev тоже занимает лидирующие позиции, но платит за это нестабильностью местных валют. Центральная Америка и Карибы выросли в основном из панамской Cervecería Nacional. Канаду представляет исторический бренд Labatt.
Место в структуре AB InBev и что это значит для миноритария
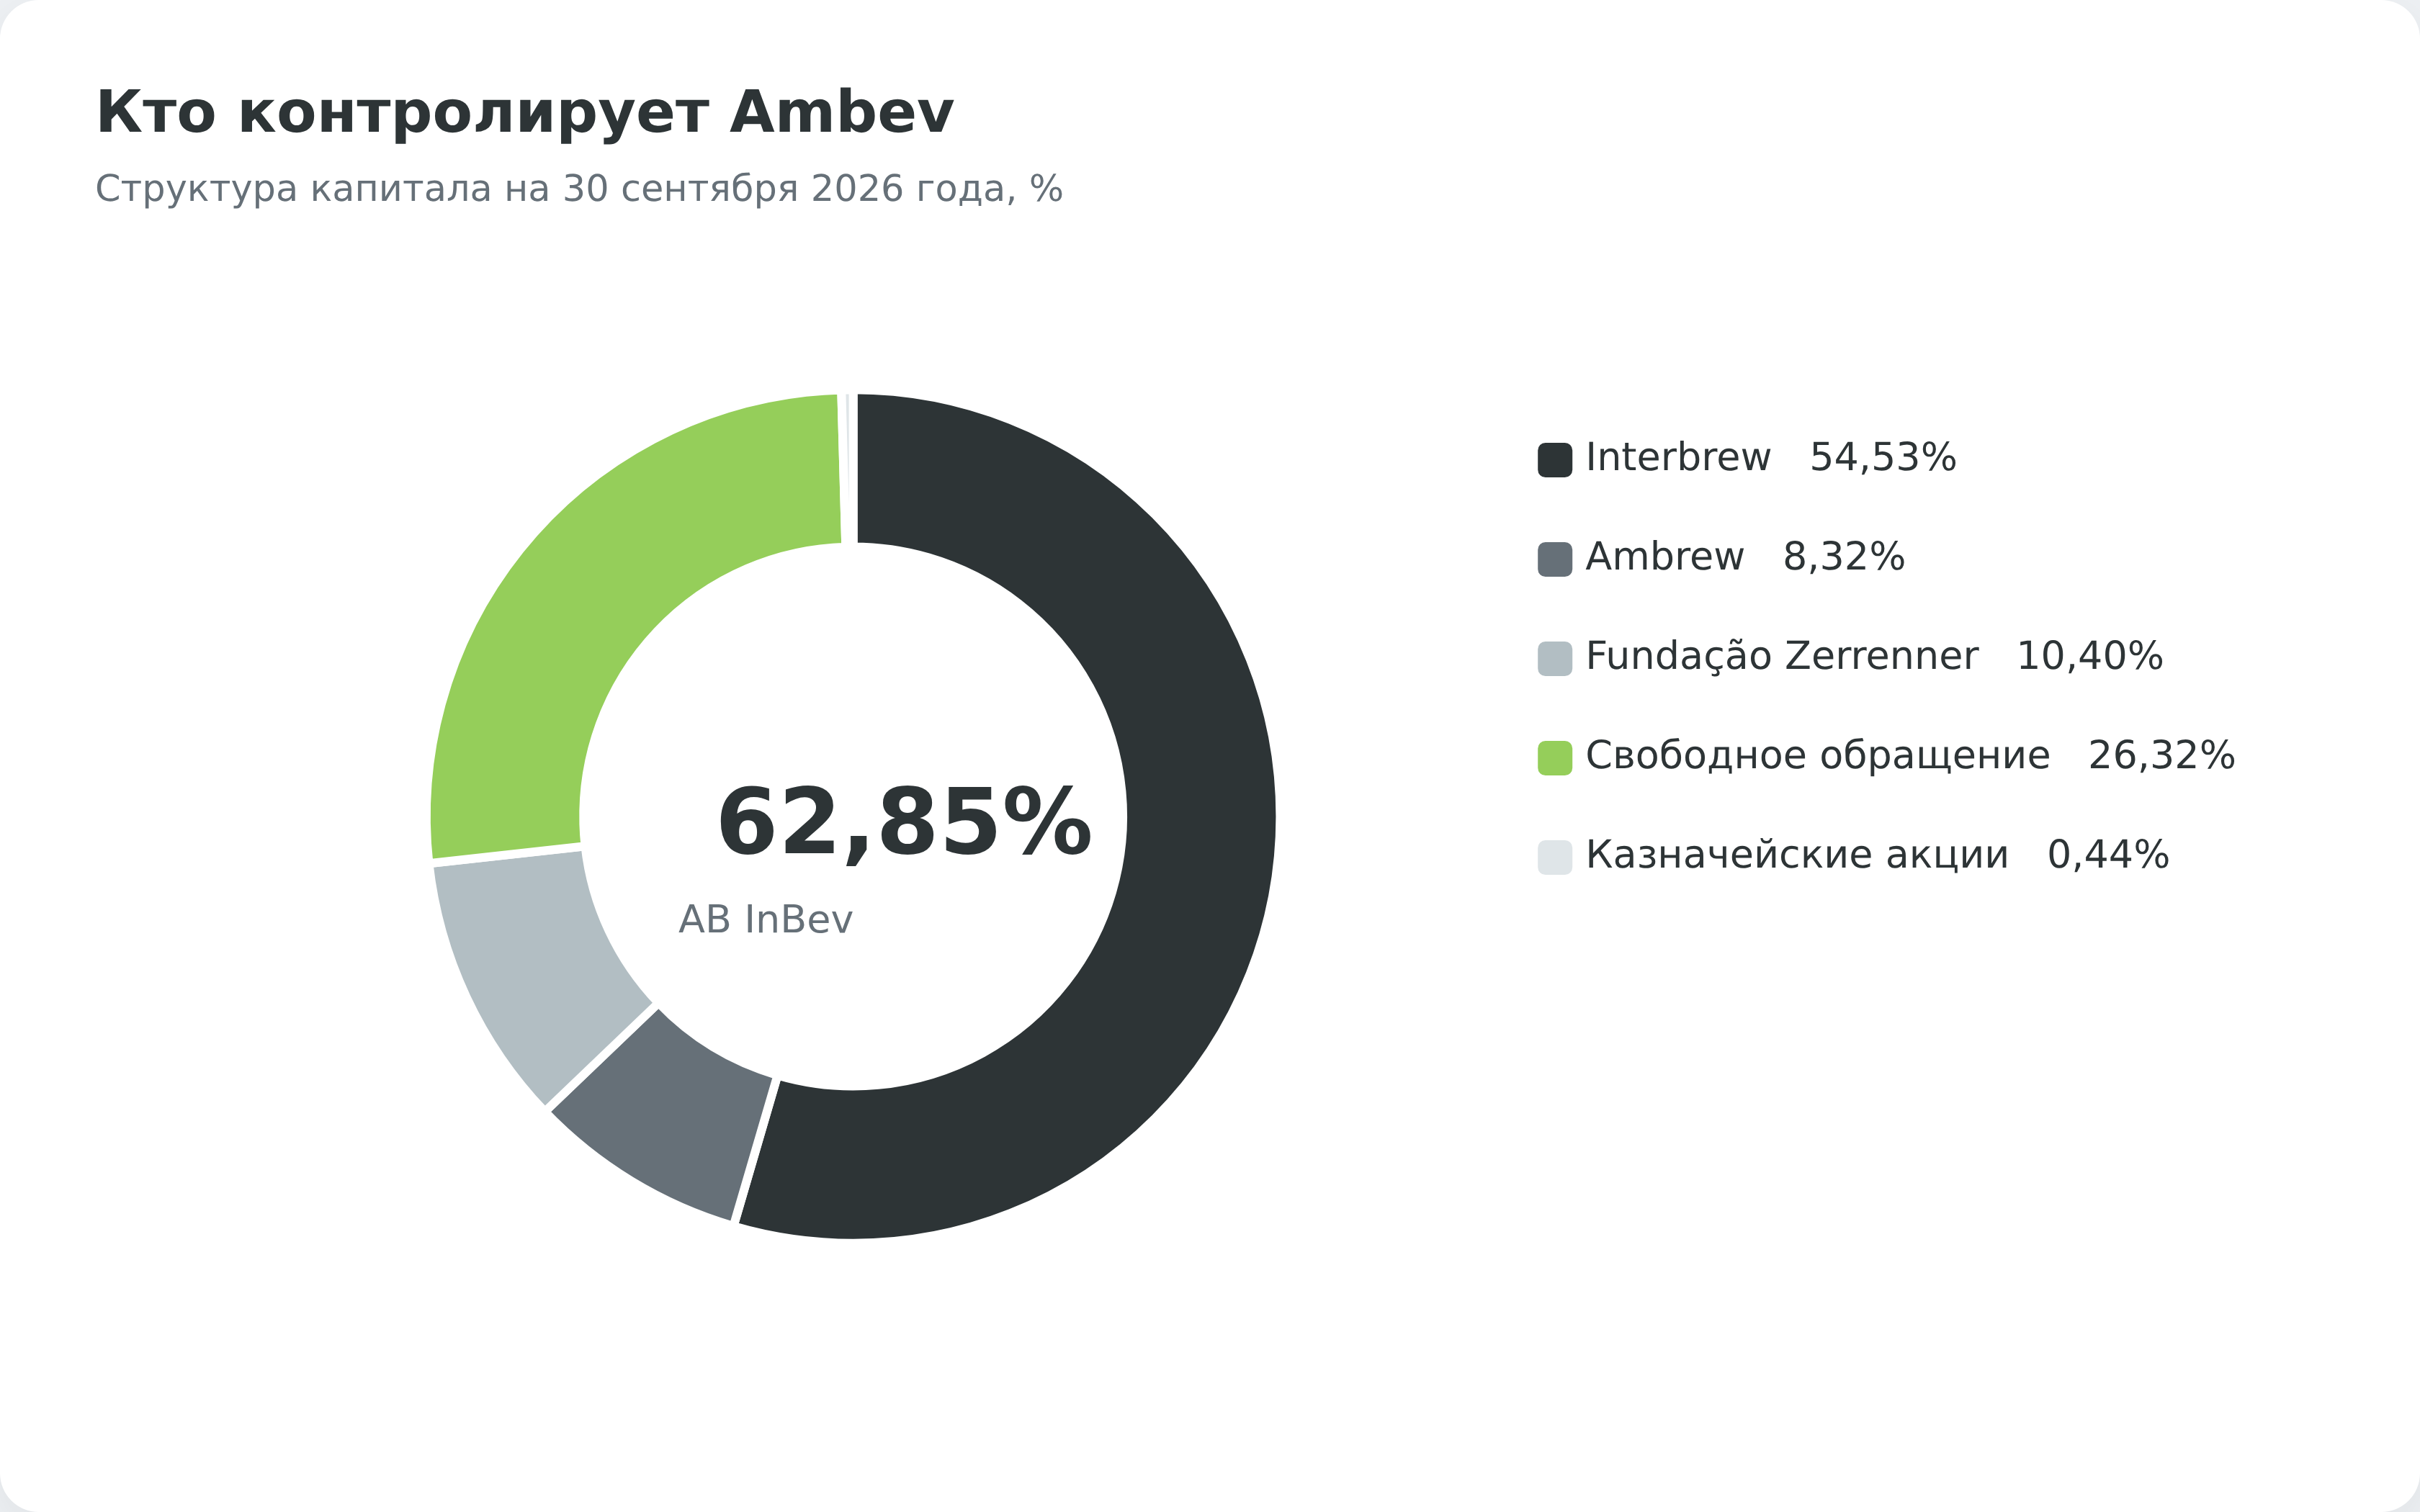
Контроль над Ambev сосредоточен у материнской группы. На 30 сентября 2026 года структуры Anheuser-Busch InBev владели 62,85% капитала Ambev. Основные доли приходились на Interbrew International GmbH с 54,53% и Ambrew S.A.R.L. с 8,32%. Ещё 10,40% держал фонд Fundação Zerrenner, 26,32% находились в свободном обращении, а 0,44% составляли казначейские акции. Изменение долей связано в том числе с погашением 279 млн казначейских акций в августе; именно свободно обращающуюся часть покупает частный инвестор.
Для миноритария такая конструкция означает две вещи. С плюсовой стороны, стратегические решения по ценообразованию, выходу на рынки, использованию платформ группы согласуются с интересами AB InBev, и спорить с контролирующим акционером бесполезно. С минусовой стороны, у Ambev есть собственный совет директоров, отдельная отчётность и общие собрания, на которых миноритарии голосуют именно по делам Ambev, а не всей группы.
Риск тут вполне конкретный. Сделки со связанными сторонами, вроде аренды платформы BEES у материнской компании, выводят часть стоимости наверх, к контролирующему акционеру. Инвестор в ABEV покупает не самостоятельный бизнес, а дивидендную дойную корову глобального холдинга в Латинской Америке, и оценивать её нужно именно в этом качестве.
Финансовые показатели Ambev
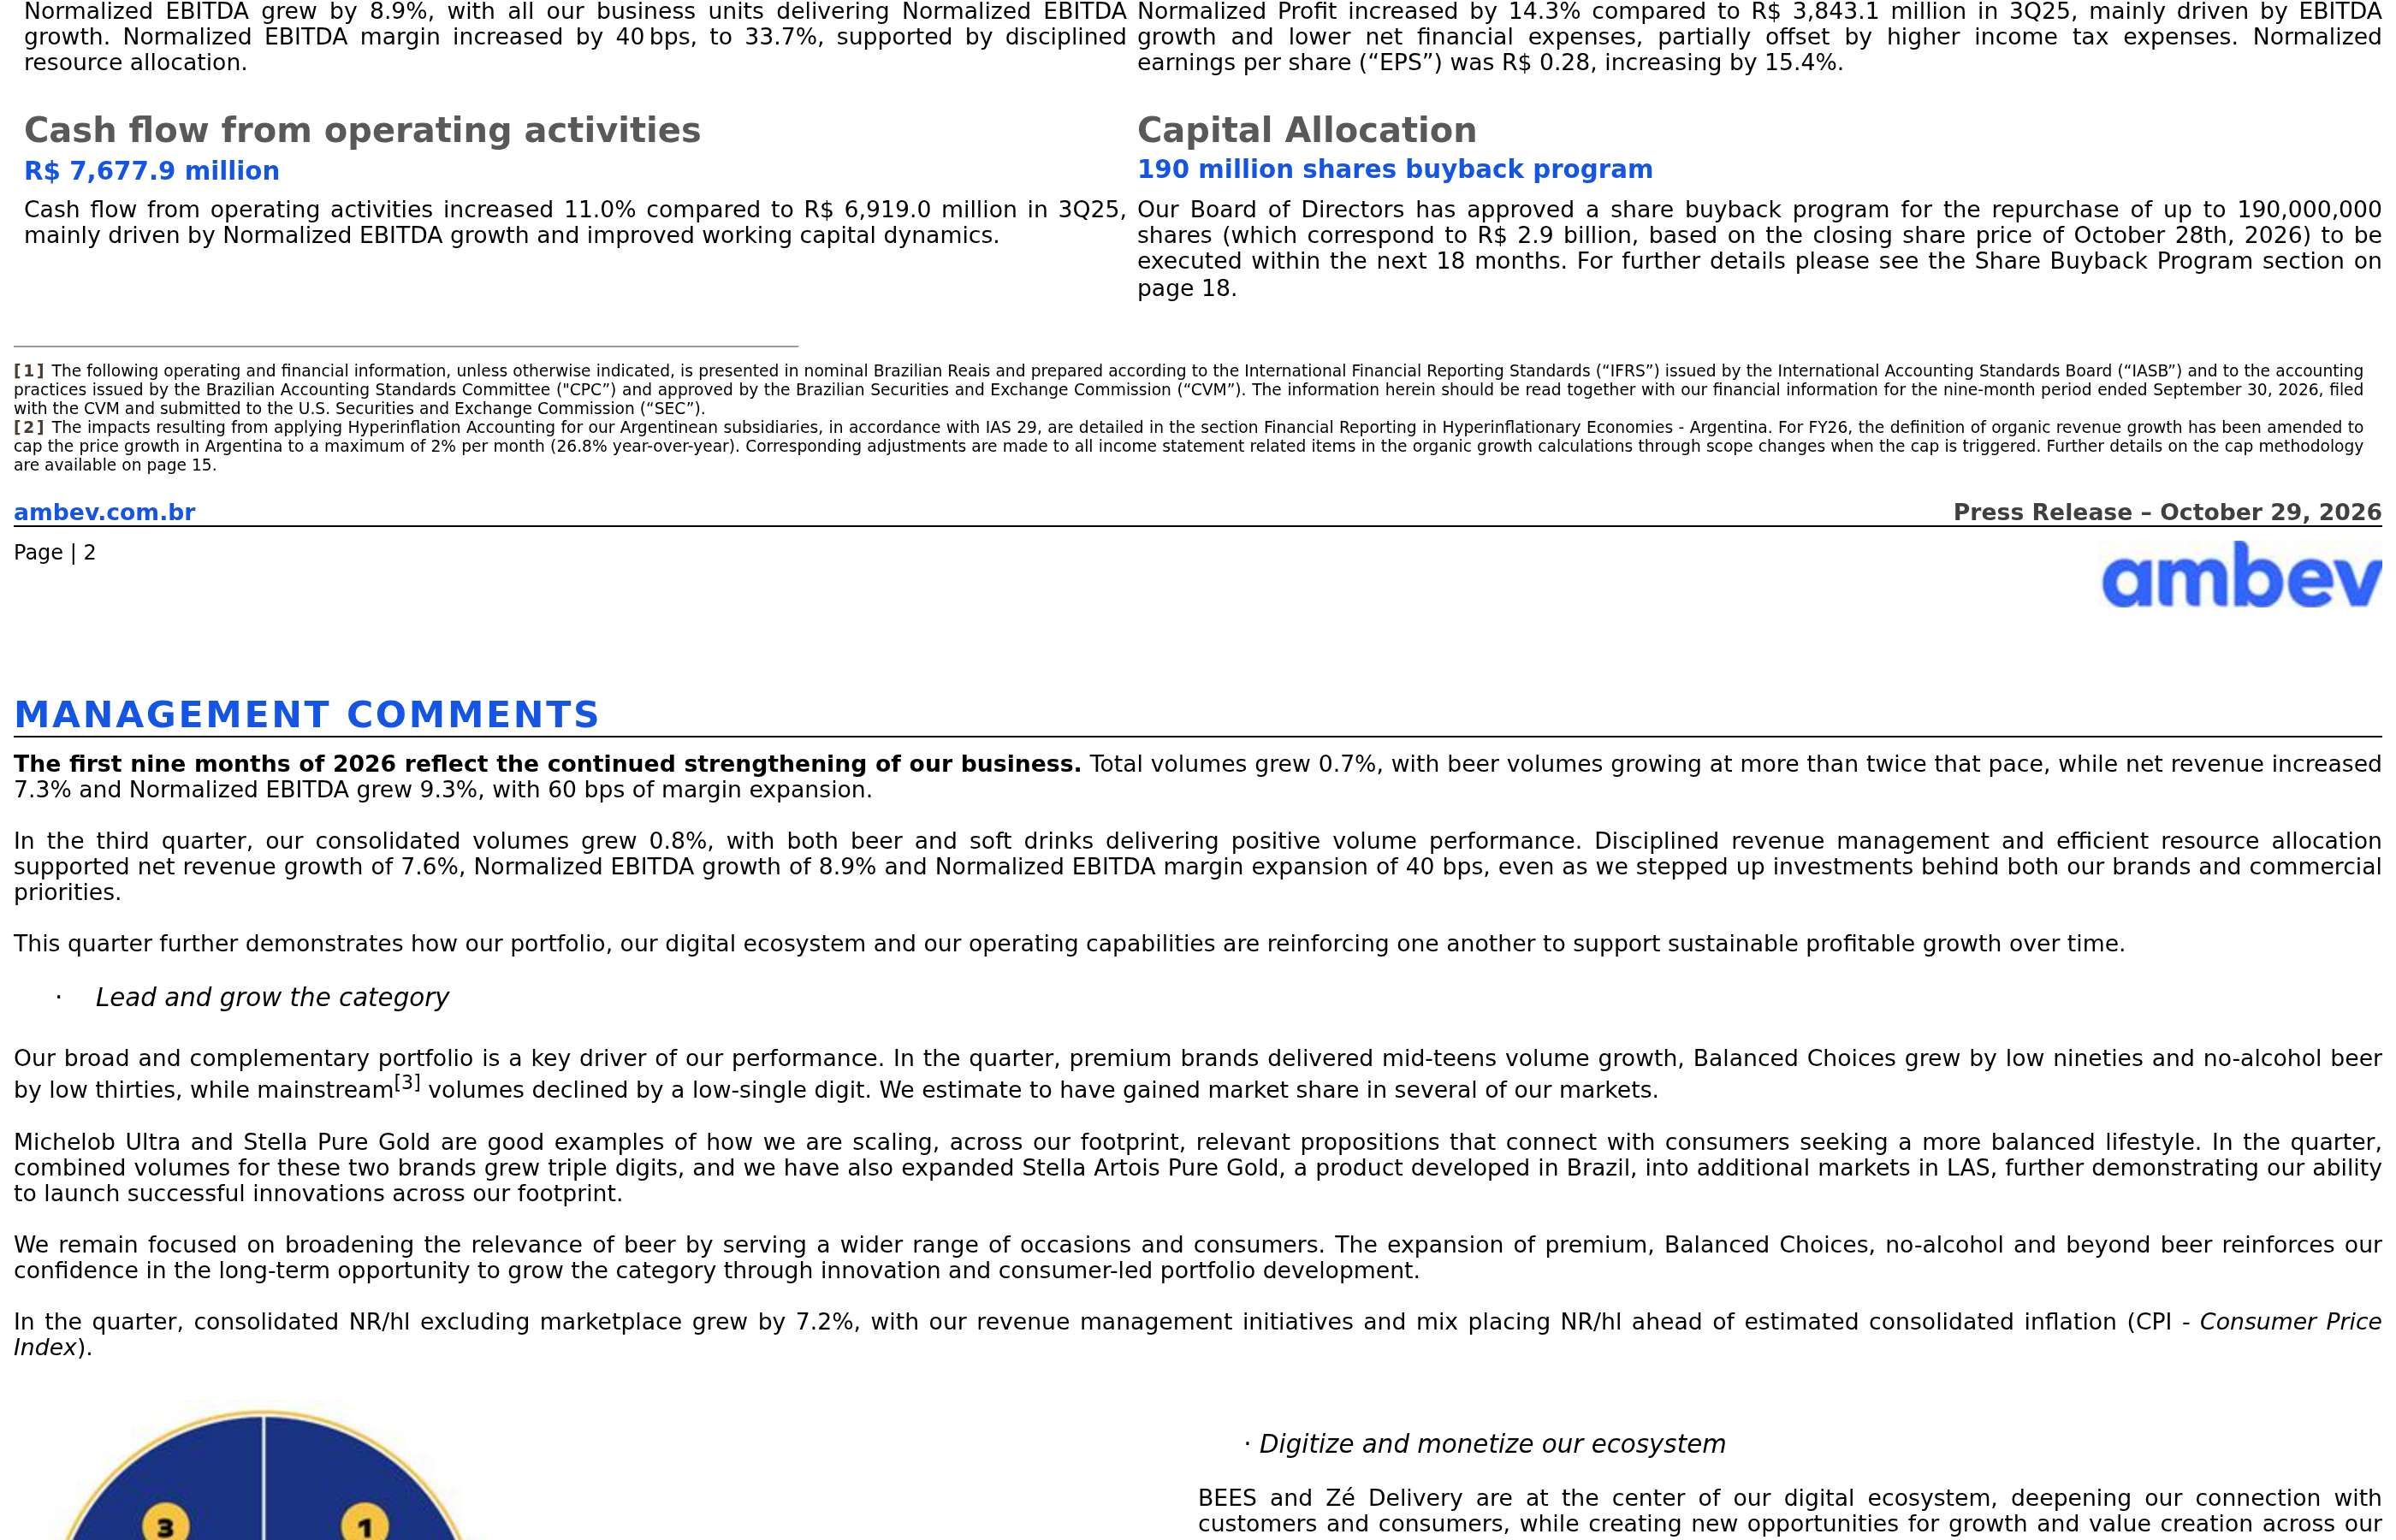
По итогам 2025 года Ambev действительно продавала меньше, но зарабатывала больше. Свежий отчёт за третий квартал 2026 года подтвердил улучшение. Консолидированные объёмы органически выросли на 0,8%, чистая выручка на 7,6%, нормализованная EBITDA на 8,9%, а нормализованная прибыль на 14,3%. Рост цены и премиального микса дополнился умеренным ростом литров.
Выручка, объёмы и маржа
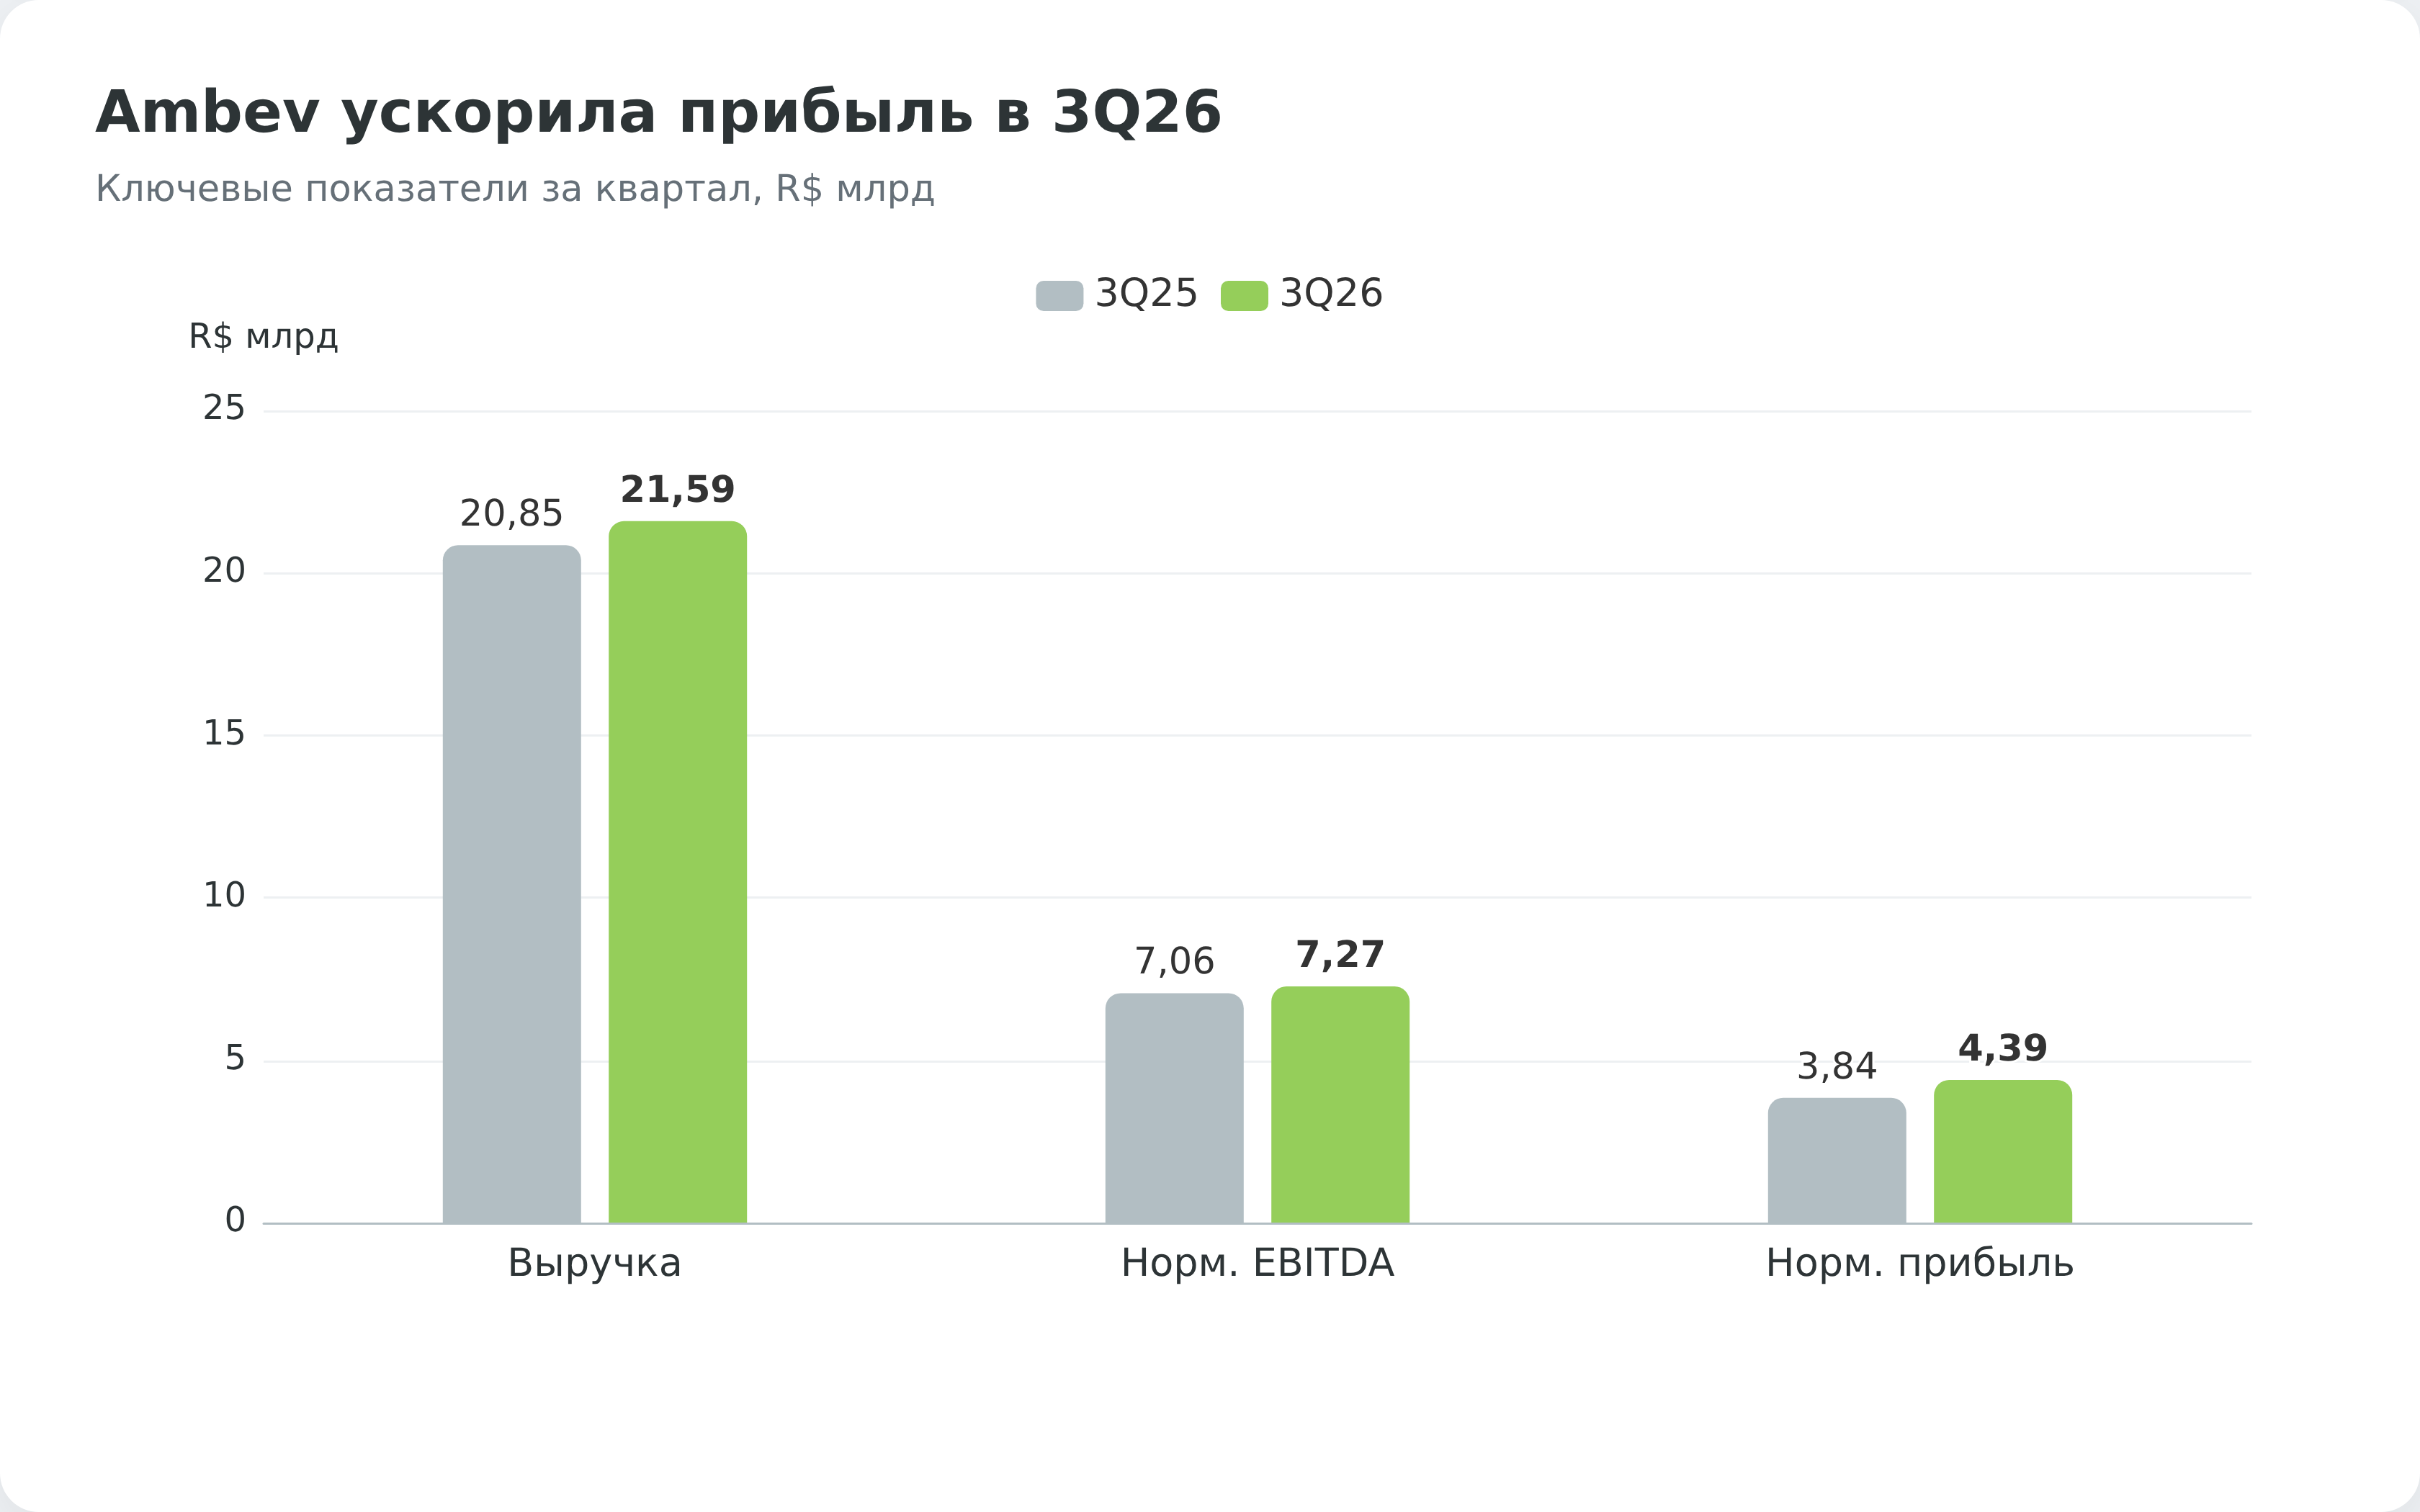
В третьем квартале 2026 года чистая выручка составила R$21,59 млрд, нормализованная EBITDA R$7,27 млрд, а нормализованная прибыль R$4,39 млрд. EBITDA-маржа достигла 33,7%, на 0,4 процентного пункта выше прошлогодней в органическом выражении.
За первые девять месяцев объёмы выросли на 0,7%, органическая выручка на 7,3%, а нормализованная EBITDA на 9,3%. Бразильский пивной сегмент в третьем квартале прибавил 0,5% по объёму и 4,8% по выручке; его EBITDA выросла на 1,0%. Безалкогольный сегмент Бразилии нарастил объёмы на 3,6%, выручку на 6,3% и EBITDA на 2,6%.
Свежие цифры не делают зрелого пивовара компанией быстрого роста, но снимают главный вопрос к итогам 2025 года. Ambev уже не вытягивает результат одной ценой, потому что объёмы снова помогают выручке.
| Показатель | 3К25 | 3К26 | Изменение |
|---|---|---|---|
| Чистая выручка, R$ млрд | 20,85 | 21,59 | +7,6% органически |
| Нормализованная EBITDA, R$ млрд | 7,06 | 7,27 | +8,9% органически |
| Нормализованная прибыль, R$ млрд | 3,84 | 4,39 | +14,3% |
Здесь важно не спутать отчётный и органический рост. В реалах выручка прибавила 3,6%, а органические 7,6% очищены от валюты и изменений периметра, поэтому лучше показывают динамику самого бизнеса.
Один сильный квартал не отменяет давления на массовое пиво. В Бразилии основной портфель снизился средними однозначными темпами, зато премиальные марки выросли высокими двузначными, а безалкогольное пиво — примерно на 40%. Пока эта смесь работает, Ambev может наращивать прибыль быстрее выручки.
Денежный поток и долговая нагрузка
Финансовая устойчивость Ambev держится на двух вещах, сильном операционном потоке и чистой денежной позиции. В третьем квартале 2026 года операционный денежный поток составил R$7,68 млрд и вырос на 11,0%. На 30 сентября у компании было R$19,19 млрд денежных средств и R$2,73 млрд краткосрочных финансовых вложений при долге R$2,71 млрд. Чистая денежная позиция достигала R$19,20 млрд.
Для инвестора это означает простую вещь. Компании не нужно занимать, чтобы платить акционерам, и проценты по долгу не съедают прибыль. 28 октября совет утвердил новую программу выкупа до 190 млн акций в течение 18 месяцев. Запас денег поддерживает возврат капитала, но не делает дивиденды фиксированными.
Позиция Ambev среди конкурентов
На домашнем рынке Ambev остаётся номером один. За два квартала чемпионата мира компания оценивала рост собственных пивных объёмов выше отрасли, но монополией это назвать нельзя. Heineken и региональные марки давят именно в премиальном сегменте, где маржа выше, поэтому Ambev приходится одновременно вкладываться в бренды и удерживать цену.
Защитный ров Ambev строится не на одном бренде, а на сочетании трёх вещей. Это дистрибуция, охватывающая сотни тысяч точек по всему континенту, узнаваемый портфель от массового до премиального и эффект масштаба, который снижает себестоимость литра.
Материнская AB InBev это крупнейший пивовар мира, Heineken идёт второй, и в этой глобальной иерархии Ambev занимает роль доминирующего игрока Латинской Америки. Покупая ABEV, инвестор делает ставку на устойчивость этого лидерства против растущего давления Heineken и структурного снижения интереса к пиву у молодёжи.
Дивиденды Ambev
Главная причина, по которой к ABEV вообще присматриваются, это выплаты. Ambev возвращает акционерам свободные деньги обычными дивидендами, процентами на капитал JCP и выкупом акций. Доходность нельзя свести к одной постоянной цифре, потому что форма, даты и размер распределения меняются, а сумма по ADR зависит ещё и от курса реала.
Для зрелого бизнеса с чистой денежной позицией такая модель логична. Лишний кэш возвращается владельцам, но инвестор получает не ровный квартальный купон, а набор отдельных решений совета директоров.
Дивиденды и проценты на капитал JCP
Выплаты Ambev идут в двух формах, и эту особенность важно понимать заранее. Помимо обычных дивидендов компания распределяет JCP (juros sobre capital próprio), выплату процентов на собственный капитал, которую бразильское налоговое право разрешает компании вычитать из налогооблагаемой прибыли.
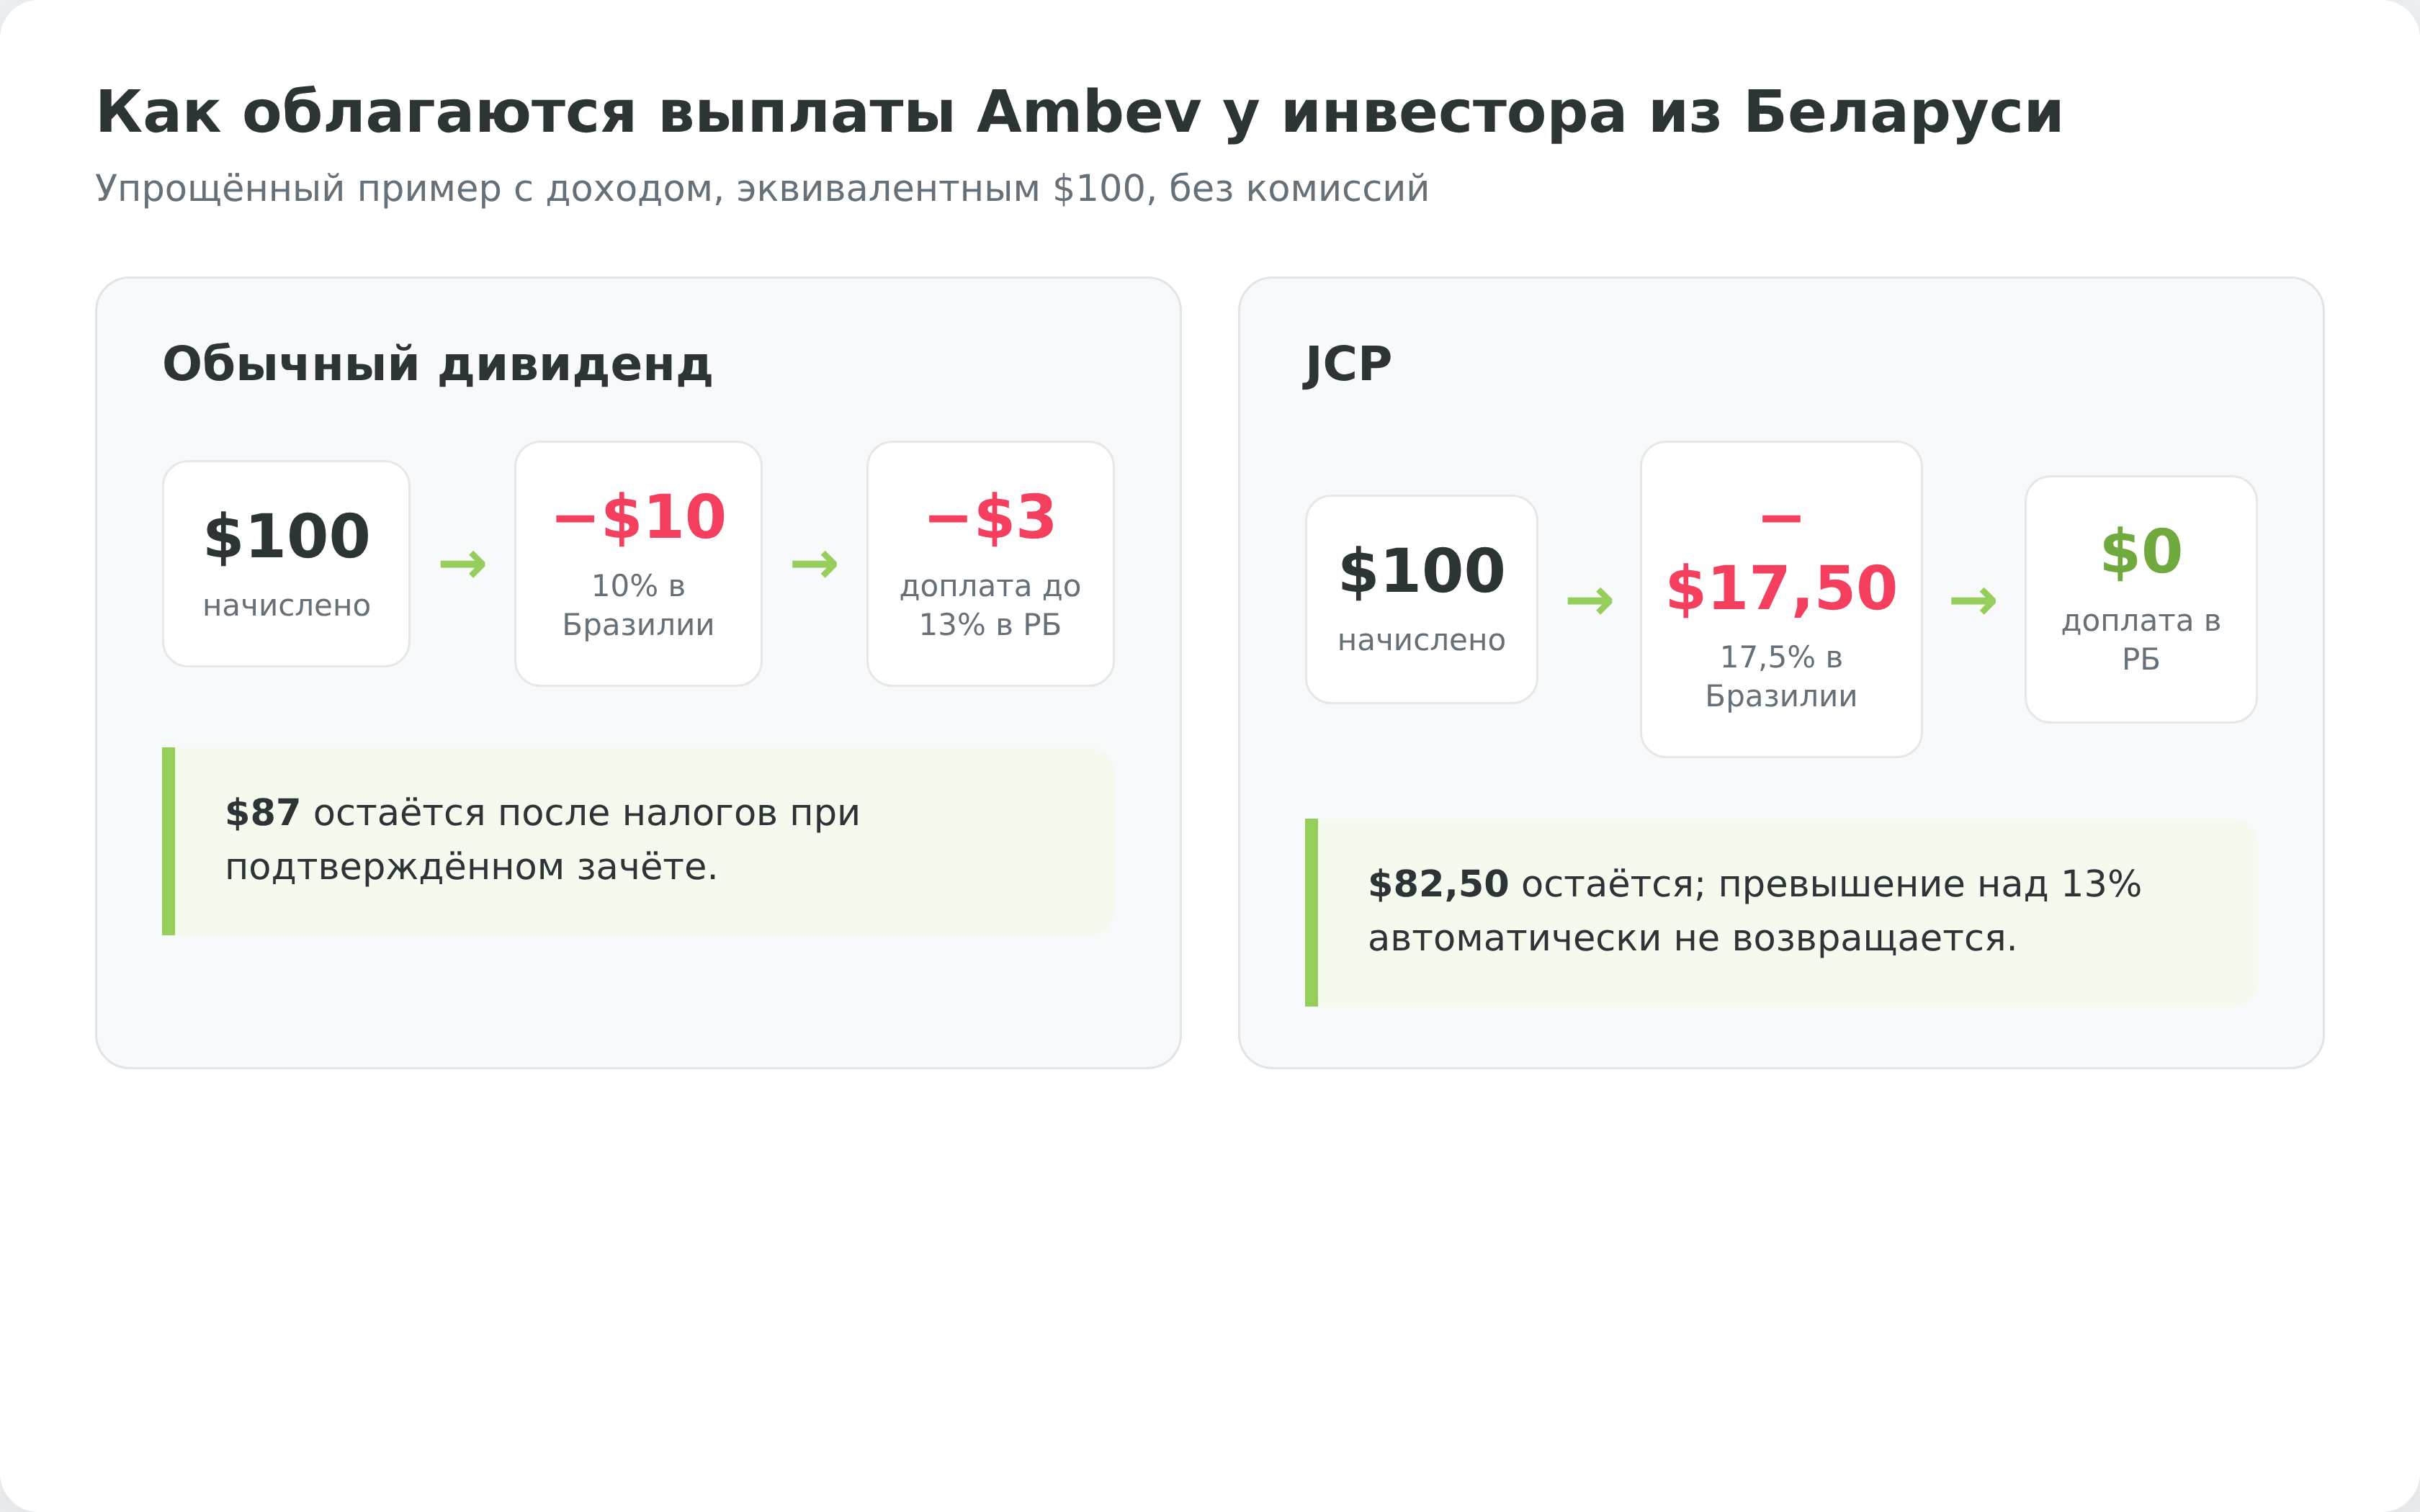
Для компании JCP выгоднее дивиденда, потому что снижает налогооблагаемую прибыль. С 2026 года у нерезидента такая выплата облагается в Бразилии по ставке 17,5%. Обычные дивиденды облагаются у источника по ставке 10%, но есть переходное исключение для прибыли, полученной до конца 2025 года, если распределение одобрили до 31 декабря 2025-го и платят по первоначальным условиям не позднее 2028 года.
29 июля 2026 года совет директоров объявил JCP примерно на R$1,10 млрд до налога, или R$946,99 млн после удержания, с выплатой до конца декабря 2026 года. Размер на одну акцию составил R$0,0689 до налога и R$0,0588 после него. Это решение нужно отделять от выплат по прибыли прошлых лет, для которых могут действовать переходные правила.
Доходность и стабильность выплат
Дивиденд Ambev нельзя назвать предсказуемым по образцу американских дивидендных аристократов. Размер выплат заметно гуляет год от года, а JCP может делиться на несколько траншей. Устав гарантирует не конкретную сумму, а обязательный дивиденд в размере 40% скорректированной чистой прибыли за год.
Поэтому ориентироваться на доходность одного календарного периода неверно. Бумага подходит инвестору, который готов к плавающей выплате и следит за решениями совета, а не тому, кто ждёт одинаковый платёж каждый квартал. История дивидендов и JCP публикуется на официальной странице Ambev.

Для белорусского инвестора важна не только форма выплаты, но и разница ставок. Обычный дивиденд сначала уменьшается на 10% в Бразилии, а затем в Беларуси возникает доплата до 13% при наличии документов для зачёта. По JCP бразильские 17,5% уже выше белорусской ставки: доплаты обычно нет, но превышение автоматически не возвращается.
Двойной валютный риск выплат для инвестора из Беларуси
Даже если Ambev повышает дивиденд в реалах, до белорусского инвестора деньги доходят через две конвертации. Компания объявляет выплату в бразильских реалах, депозитарий ADR переводит её в доллары, а сумма на счёте оценивается в белорусских рублях. На каждом шаге курс может сыграть против инвестора. Ослабление реала к доллару срежет долларовую выплату, а движение доллара к белорусскому рублю изменит итог уже в BYN.
Этот двойной валютный риск это структурная особенность бразильского ADR, а не разовое обстоятельство. Реал исторически слабее доллара по динамике, поэтому валютная составляющая способна как усилить, так и обнулить рост выплаты в местной валюте. Учитывать её нужно ещё до покупки вместе с поведением пар BRL/USD и USD/BYN.

Драйверы роста Ambev
Ambev это не история про взрывной рост, и честнее сразу это проговорить. На зрелом рынке компания опирается на три источника. Это цифровая платформа, премиумизация портфеля и безалкогольные категории. В третьем квартале 2026 года они поддержали рост объёмов и маржи, но несколько сильных кварталов ещё не превращают зрелого пивовара в быстрорастущий бизнес.
Платформа BEES и премиумизация портфеля
BEES превратила архаичную развозку товара по точкам в цифровой маркетплейс. Владелец бара или магазина заказывает товар через приложение круглосуточно, а платформа поверх собственных поставок Ambev продаёт продукцию сторонних производителей, рекламу и финансовые сервисы.
В третьем квартале 2026 года GMV маркетплейса BEES вырос примерно на 57% по Ambev и на 83% в Бразилии. Это рычаг с двойным эффектом. Он упрощает дистрибуцию и добавляет оборот сторонних товаров. Оговорка та же, что и раньше, платформа принадлежит материнской AB InBev, поэтому её стоимость не целиком остаётся у миноритариев Ambev.
Второй рычаг это премиум. В Бразилии объёмы дорогих марок выросли высокими двузначными темпами. Budweiser, Stella Artois, Corona и Spaten приносят больше выручки с литра, чем массовый Skol. В третьем квартале этот сдвиг работал вместе с умеренным ростом общего объёма.

Безалкогольные напитки и расширение по рынкам
Падение интереса к алкоголю у части покупателей Ambev пытается обратить в свою пользу через безалкогольные и негазированные категории. Сюда входят Guaraná Antarctica, продукция PepsiCo по лицензии, вода, соки, изотоники и безалкогольное пиво. В третьем квартале 2026 года объёмы безалкогольного пива в Бразилии выросли примерно на 40%, а весь бразильский безалкогольный сегмент прибавил 3,6%. Категория загружает ту же дистрибуцию и даёт компании рост там, где обычное массовое пиво буксует.
Географически потенциал прироста лежит за пределами Бразилии, в Аргентине, странах Центральной Америки и Карибского бассейна, где доходы населения и потребление на душу ниже, а у Ambev уже есть производство и сбыт.
Минус в том, что эти же рынки приносят валютную нестабильность, поэтому географическая диверсификация работает в обе стороны.
Риски инвестирования в акции Ambev
Привлекательная доходность и устойчивый бизнес не отменяют набора рисков, который для бразильского ADR заметно шире, чем для американской дивидендной бумаги. Часть рисков связана со страной, часть со структурой владения, часть с самим рынком пива.
Макрориски Бразилии и Латинской Америки
Основной денежный поток Ambev завязан на бразильский реал, а это одна из самых волатильных валют крупных экономик. Ослабление реала бьёт по долларовой стоимости и бизнеса, и дивиденда. Добавляет давления высокая ключевая ставка. После сентябрьского решения 2026 года Banco Central do Brasil держит Selic на уровне 13,75% годовых. При дорогих деньгах дивидендная акция конкурирует с местными облигациями, что ограничивает интерес локальных инвесторов к ABEV3 и давит на котировку.
Зарубежные сегменты добавляют свою порцию нестабильности. Аргентина с её гиперинфляционной отчётностью и слабым песо, а также другие валюты региона переводятся в отчётность Ambev и периодически срезают результат в реалах. Для белорусского инвестора поверх этого ложится ещё и пара доллар-белорусский рубль, о чём шла речь в разделе про дивиденды.
Зависимость от AB InBev и интересы миноритариев
Контролирующий акционер через Interbrew и Ambrew владеет 62,85% Ambev, и это палка о двух концах. С плюсовой стороны идёт доступ к глобальным брендам, технологиям и закупочной силе крупнейшего пивовара мира. С минусовой возникает риск того, что стоимость утекает к материнской структуре через сделки со связанными сторонами.
Платформа BEES, которой Ambev пользуется по соглашению с AB InBev, самый наглядный пример. Инструмент работает на бизнес Ambev, но принадлежит группе.
Миноритарий здесь всегда младший партнёр. Он не влияет на стратегические решения и вынужден доверять тому, что контролирующий акционер не станет выводить прибыль в ущерб остальным. Корпоративное управление Ambev считается прозрачным по бразильским меркам, но сам факт жёсткого контроля это риск, который нельзя устранить, только принять.
Конкуренция, спрос и регулирование
Рынок под Ambev меняется сразу с трёх сторон. Heineken и локальные марки давят на премиальный сегмент, массовый портфель Ambev в третьем квартале снизился средними однозначными темпами, а потребитель постепенно смещается к безалкогольным и более лёгким вариантам. Сильный отчёт показал, что компания умеет отвечать на эти изменения, но не устранил сам риск.
Налоговое давление тоже растёт. Бразильский селективный налог на алкоголь должен вступить в силу с 2027 года. Уже с января 2026 года обычные дивиденды нерезидентам облагаются по ставке 10%. Для инвестора это снижает чистую выплату, а для бизнеса будущий селективный налог может повысить стоимость продукции.
Прогноз акций Ambev и потенциал
После разбора бизнеса и рисков остаётся вопрос цены, чего ждать от бумаги дальше. Сразу оговорка, никакой прогноз не гарантирует результат, а мнения аналитиков меняются вслед за отчётами и курсом реала. Поэтому ниже не ценовой таргет, а ориентир по балансу рекомендаций после публикации данных за третий квартал.
Консенсус аналитиков
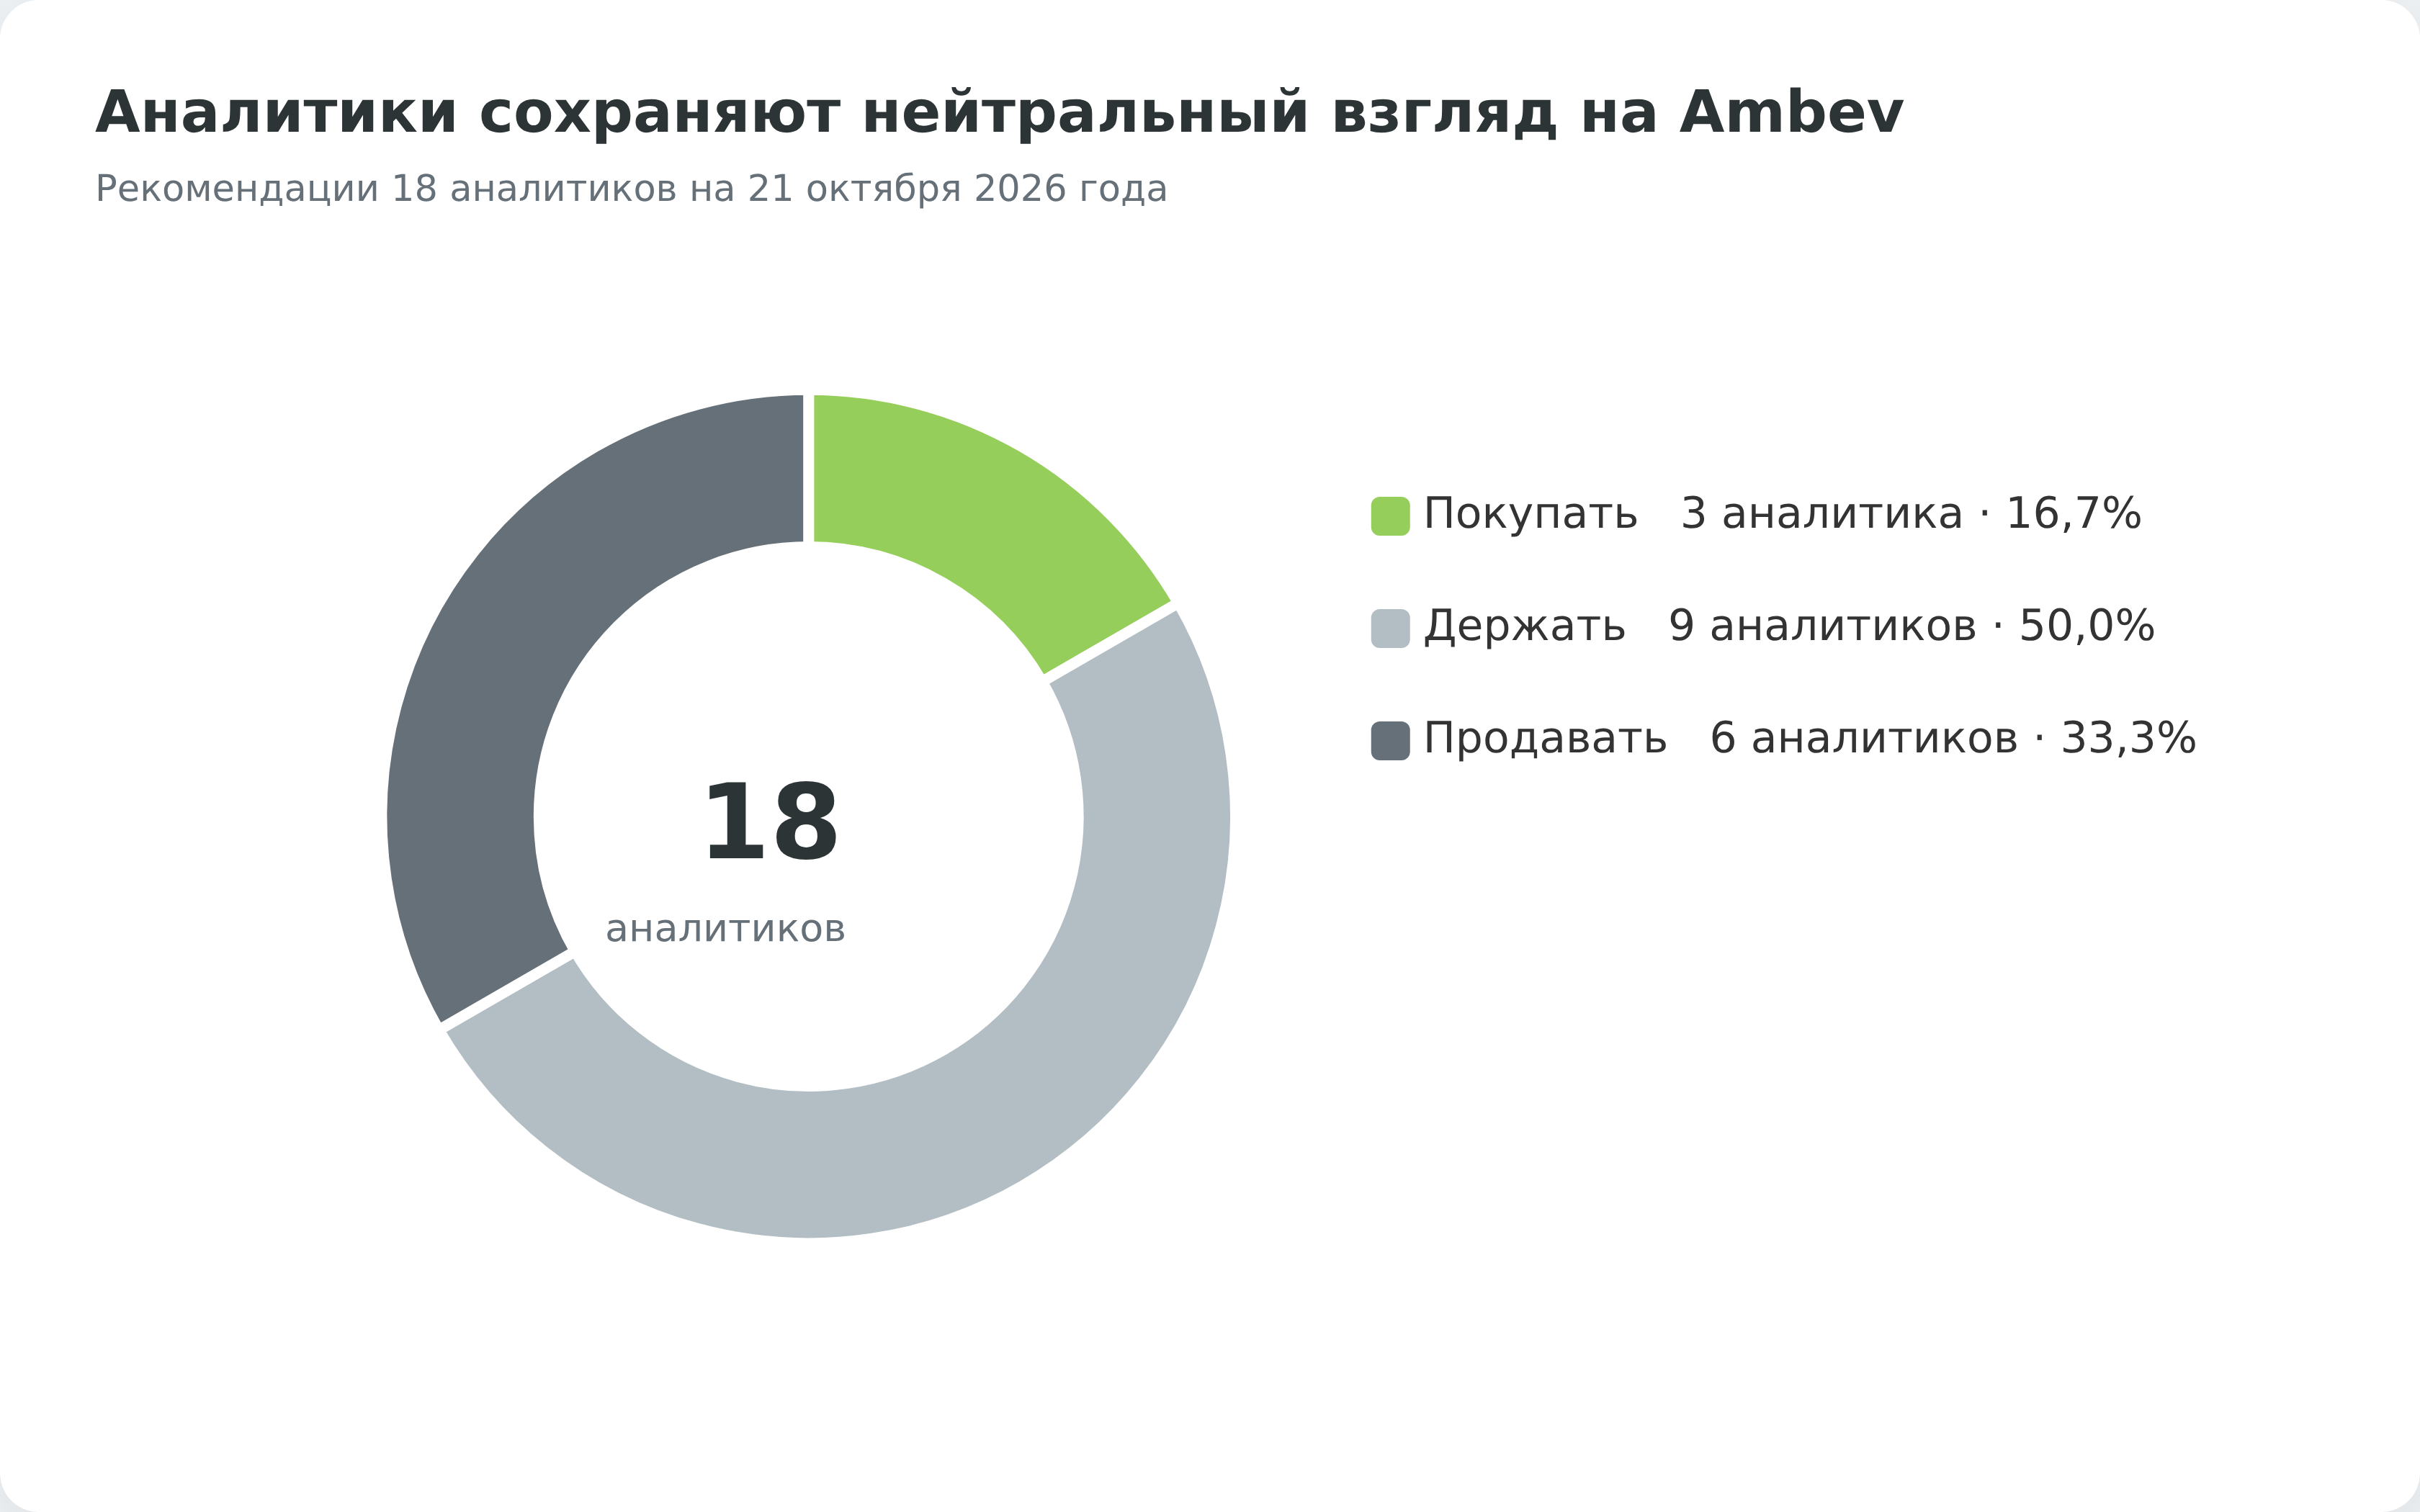
На официальной странице Ambev на 21 октября 2026 года перечислены 18 аналитиков. Трое дают рекомендацию покупать, девять занимают нейтральную позицию и шестеро советуют продавать. Компания подчёркивает, что это оценки аналитиков, а не её собственный прогноз, и раскрывает состав рекомендаций без единого целевого диапазона цены.
Смысл расклада простой. Уолл-стрит не видит единого сценария сильного роста, хотя операционный фон улучшился. Дальнейшая отдача будет зависеть от устойчивости роста объёмов, маржи и возврата капитала, а не от красивого среднего таргета.
Длинный горизонт и ставка на доход
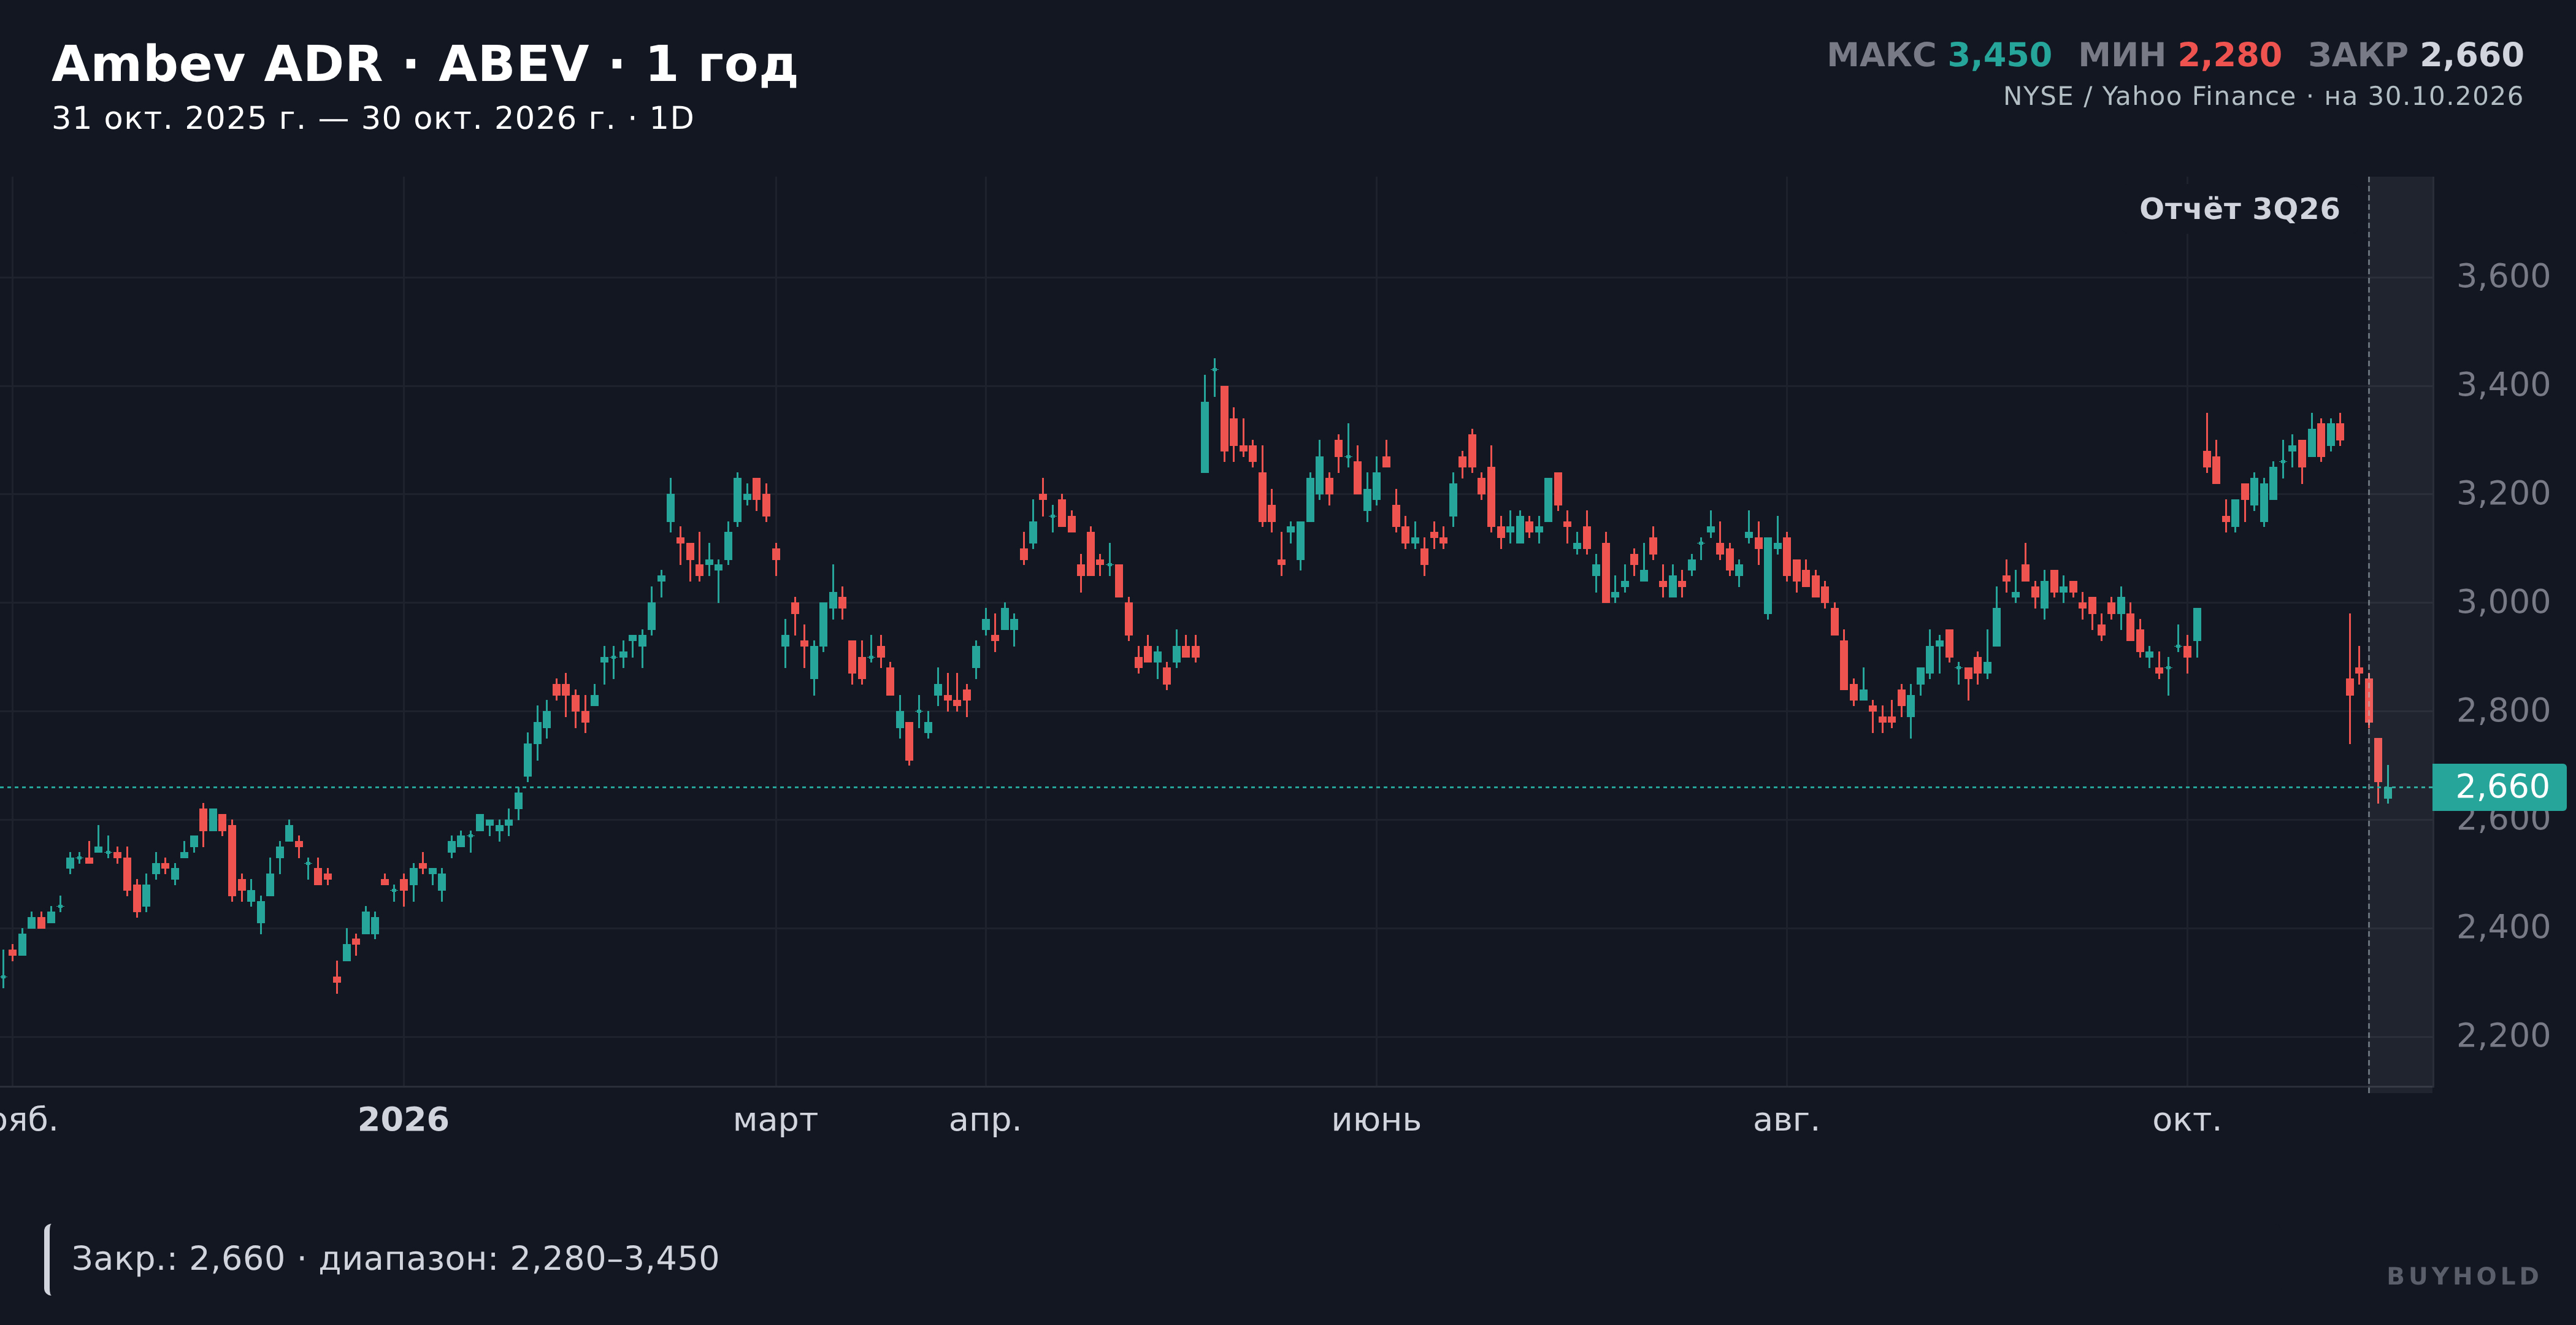
На горизонте трёх-пяти лет Ambev логичнее рассматривать как источник дохода с умеренным ростом, а не как ставку на резкое удорожание. Базовый сценарий выглядит так. Компания удерживает лидерство, сохраняет чистую денежную позицию и возвращает избыток средств акционерам. Для роста котировки ей нужно подтвердить, что улучшение объёмов в 2026 году сохранится после эффекта чемпионата мира. Отслеживать текущую цену и свечи ABEV можно в нашем инструменте «Живой график».
Кому такая бумага подходит, зависит от профиля. Инвестору с длинным горизонтом, долей валютных и развивающихся активов в портфеле и готовностью терпеть плавающий дивиденд ABEV даёт денежную отдачу и экспозицию на потребительский сектор Латинской Америки. Инвестору, который ищет быстрый рост стоимости или ровный предсказуемый платёж, бумага не подойдёт. Реальный итог для держателя из Беларуси будет зависеть ещё и от двух валютных пар, брокерского маршрута и налогов, к которым переходим дальше.
Рекомендации распределены в пользу нейтральной позиции: половина аналитиков советуют держать бумагу, треть — продавать и только шестая часть — покупать. Такой расклад не даёт ценового обещания и должен использоваться лишь как дополнительный индикатор настроений.
Плюсы и минусы акций Ambev после 3Q26
Как купить акции Ambev из Беларуси
ABEV не торгуется на Белорусской валютно-фондовой бирже, поэтому для прямого владения ADR нужен зарубежный брокер с доступом к NYSE. Перед открытием счёта важно проверить три вещи. Брокер должен принимать жителей Беларуси, давать именно биржевую бумагу ABEV и поддерживать доступный способ пополнения. CFD с похожим тикером прямое владение акцией не заменяет.
Через зарубежного брокера Just2Trade
Один из проверенных маршрутов это Just2Trade. На странице акций есть действующая форма регистрации, а счёт MT5 Global даёт доступ к NYSE и NASDAQ. Брокер заявляет более 9 000 инструментов и минимальный депозит 100 долларов. Тариф для акций США начинается с 0,006 доллара за бумагу при минимуме 1,5 доллара за сделку.
Юридическое лицо сейчас называется J2T Services Ltd, прежнее название Lime Trading (CY) Ltd. Публичный реестр CySEC подтверждает лицензию кипрской инвестиционной фирмы №281/15 и домены j2t.com и just2trade.online. Брокер принимает клиентов из Беларуси с белорусскими документами, но окончательное открытие счёта и платёжный маршрут зависят от проверки личности и комплаенса. Подробные условия собраны в нашем обзоре Just2Trade.
Альтернативы и доступ к бумаге
Бразильские обыкновенные акции ABEV3 на B3 для частного инвестора из Беларуси обычно сложнее в доступе, поэтому практичнее искать ADR ABEV на NYSE. Альтернатива одной бумаге это фонд на широкий рынок Бразилии, например iShares MSCI Brazil ETF (EWZ). В нём Ambev будет лишь одной из позиций, но сам фонд потребует того же доступа к американской бирже.
Пошаговый порядок и обязанности перед МНС
Покупка ABEV из Беларуси начинается не с кнопки Buy, а с проверки платёжного маршрута. Доступность валютного перевода зависит от банка отправителя, банка получателя и текущих санкционных фильтров. До пополнения нужно запросить у брокера реквизиты, уточнить комиссии обеих сторон и убедиться, что перевод пройдёт на счёт именно вашего брокерского договора.
Базовая цепочка действий выглядит так:
- Открыть счёт у зарубежного брокера, обслуживающего резидентов Беларуси, и пройти верификацию.
- Пополнить счёт доступным каналом и купить ADR ABEV на NYSE.
- Сохранить отчёты брокера с ценой покупки, комиссиями, дивидендами и удержанным в Бразилии налогом.
- После окончания года отразить облагаемые иностранные доходы в декларации МНС.
Документы нужны не для формальности. Без них сложнее подтвердить расходы по сделке и зачесть налог, удержанный в Бразилии. Налоговую сторону лучше просчитать заранее, ей посвящён следующий раздел.
Налоги по акциям Ambev для инвестора из Беларуси
У ABEV две налоговые точки. Сначала удержание происходит в Бразилии, затем налоговый резидент Беларуси рассчитывает подоходный налог дома. Зарубежный брокер белорусским налоговым агентом не выступает, поэтому декларацию и подтверждающие документы инвестор готовит сам.
Удержание в Бразилии
С января 2026 года обычные дивиденды нерезидентам облагаются в Бразилии по ставке 10%. Это правило и переходное исключение описаны в памятке Receita Federal за 2026 год. Исключение действует для прибыли до конца 2025 года, если распределение одобрено не позднее 31 декабря 2025-го и выплата проходит по первоначальным условиям до конца 2028 года. Поэтому две выплаты Ambev в одном 2026 году могут прийти с разным удержанием.
JCP остаётся отдельной формой дохода и с 2026 года облагается у источника по ставке 17,5%. Брокерский отчёт должен показывать начисленную сумму, вид выплаты и удержанный налог. Без этой разбивки легко ошибочно применить ставку обычного дивиденда к JCP.
Подоходный налог в Беларуси и зачёт
Иностранные дивиденды налогового резидента Беларуси облагаются по ставке 13%. Повышенная ставка 25% для дивидендов свыше 350 000 BYN относится к доходам от источников в Беларуси: МНС прямо исключает иностранные доходы из этой совокупности. Действующего соглашения об избежании двойного налогообложения между Беларусью и Бразилией в официальных перечнях нет, но статья 224 НК разрешает зачёт фактически удержанного иностранного налога в пределах белорусской суммы.
Продажа ADR и декларация
Доход от продажи ABEV рассчитывается в белорусских рублях по курсам НБРБ на даты операций. Из выручки можно вычесть документально подтверждённую стоимость покупки, брокерские и депозитарные комиссии. Если подтверждающих документов нет, МНС разрешает применить вычет в размере 20% дохода по операциям с ценными бумагами. Отдельного инвестиционного счёта с налоговым вычетом для такой покупки в Беларуси нет.


