Altria платит одну из самых высоких дивидендных доходностей в индексе S&P 500, выплачиваемую в долларах, и повышала выплату 61 раз за последние 57 лет. При этом её основной продукт физически исчезает с рынка. Американцы курят всё меньше с каждым годом, и сама компания это не скрывает. Получается редкий для фондового рынка случай, когда инвестор покупает щедрый денежный поток умирающего бизнеса и должен сам решить, успеет ли компания перестроиться.
В обзоре разберём, как акции Altria зарабатывают деньги акционеру, что происходит с дивидендами и объёмами сигарет, какие риски несёт регуляторика США и как купить бумагу из Беларуси с учётом налогов 2026 года.
Что представляет собой Altria
Altria Group занимает положение крупнейшего табачного холдинга США и зарабатывает почти исключительно на американском рынке. Продажи паучей on! в Швеции и Великобритании и другие зарубежные проекты пока не дают заметной выручки. Это принципиально. Бренд Marlboro за пределами Соединённых Штатов принадлежит другой компании, Philip Morris International, и путаница между ними остаётся самой частой ошибкой начинающих инвесторов.
История и трансформации
Бизнес начался в 1847 году с табачного магазина Филипа Морриса на Бонд-стрит в Лондоне. В 1902 году компания зарегистрировалась в Нью-Йорке, а в 1924-м выпустила марку Marlboro, которая задумывалась как сигареты для женщин. Культовый образ ковбоя Marlboro Man появился лишь в 1950-х и превратил марку в самую продаваемую в мире.
Современная структура сложилась через серию разделений. В 1985 году был создан холдинг Philip Morris Companies, который скупал продуктовые активы, включая General Foods и Kraft. В 2003 году холдинг сменил имя на Altria Group. Затем конгломерат начал распадаться. В 2007-м отделилась Kraft Foods, а в 2008-м акционерам выделили Philip Morris International со всем международным табачным бизнесом. С тех пор Altria продаёт Marlboro только внутри США.
Дальнейшие трансформации шли с переменным успехом. В 2009 году Altria купила производителя жевательного и нюхательного табака UST вместе с брендами Copenhagen и Skoal примерно за 10,4 млрд долларов. В 2018-м компания заплатила 12,8 млрд долларов за 35% стартапа JUUL на пике вейп-бума, и эта инвестиция почти полностью обесценилась после претензий регуляторов к JUUL.
В 2023 году Altria обменяла остатки доли на лицензии к части интеллектуальной собственности JUUL и параллельно купила производителя электронных сигарет NJOY за 2,75 млрд долларов. Винодельческий бизнес Ste. Michelle компания продала ещё в 2021 году, так что встречающееся в старых русскоязычных обзорах «производит вино» давно не соответствует действительности.
Структура бизнеса
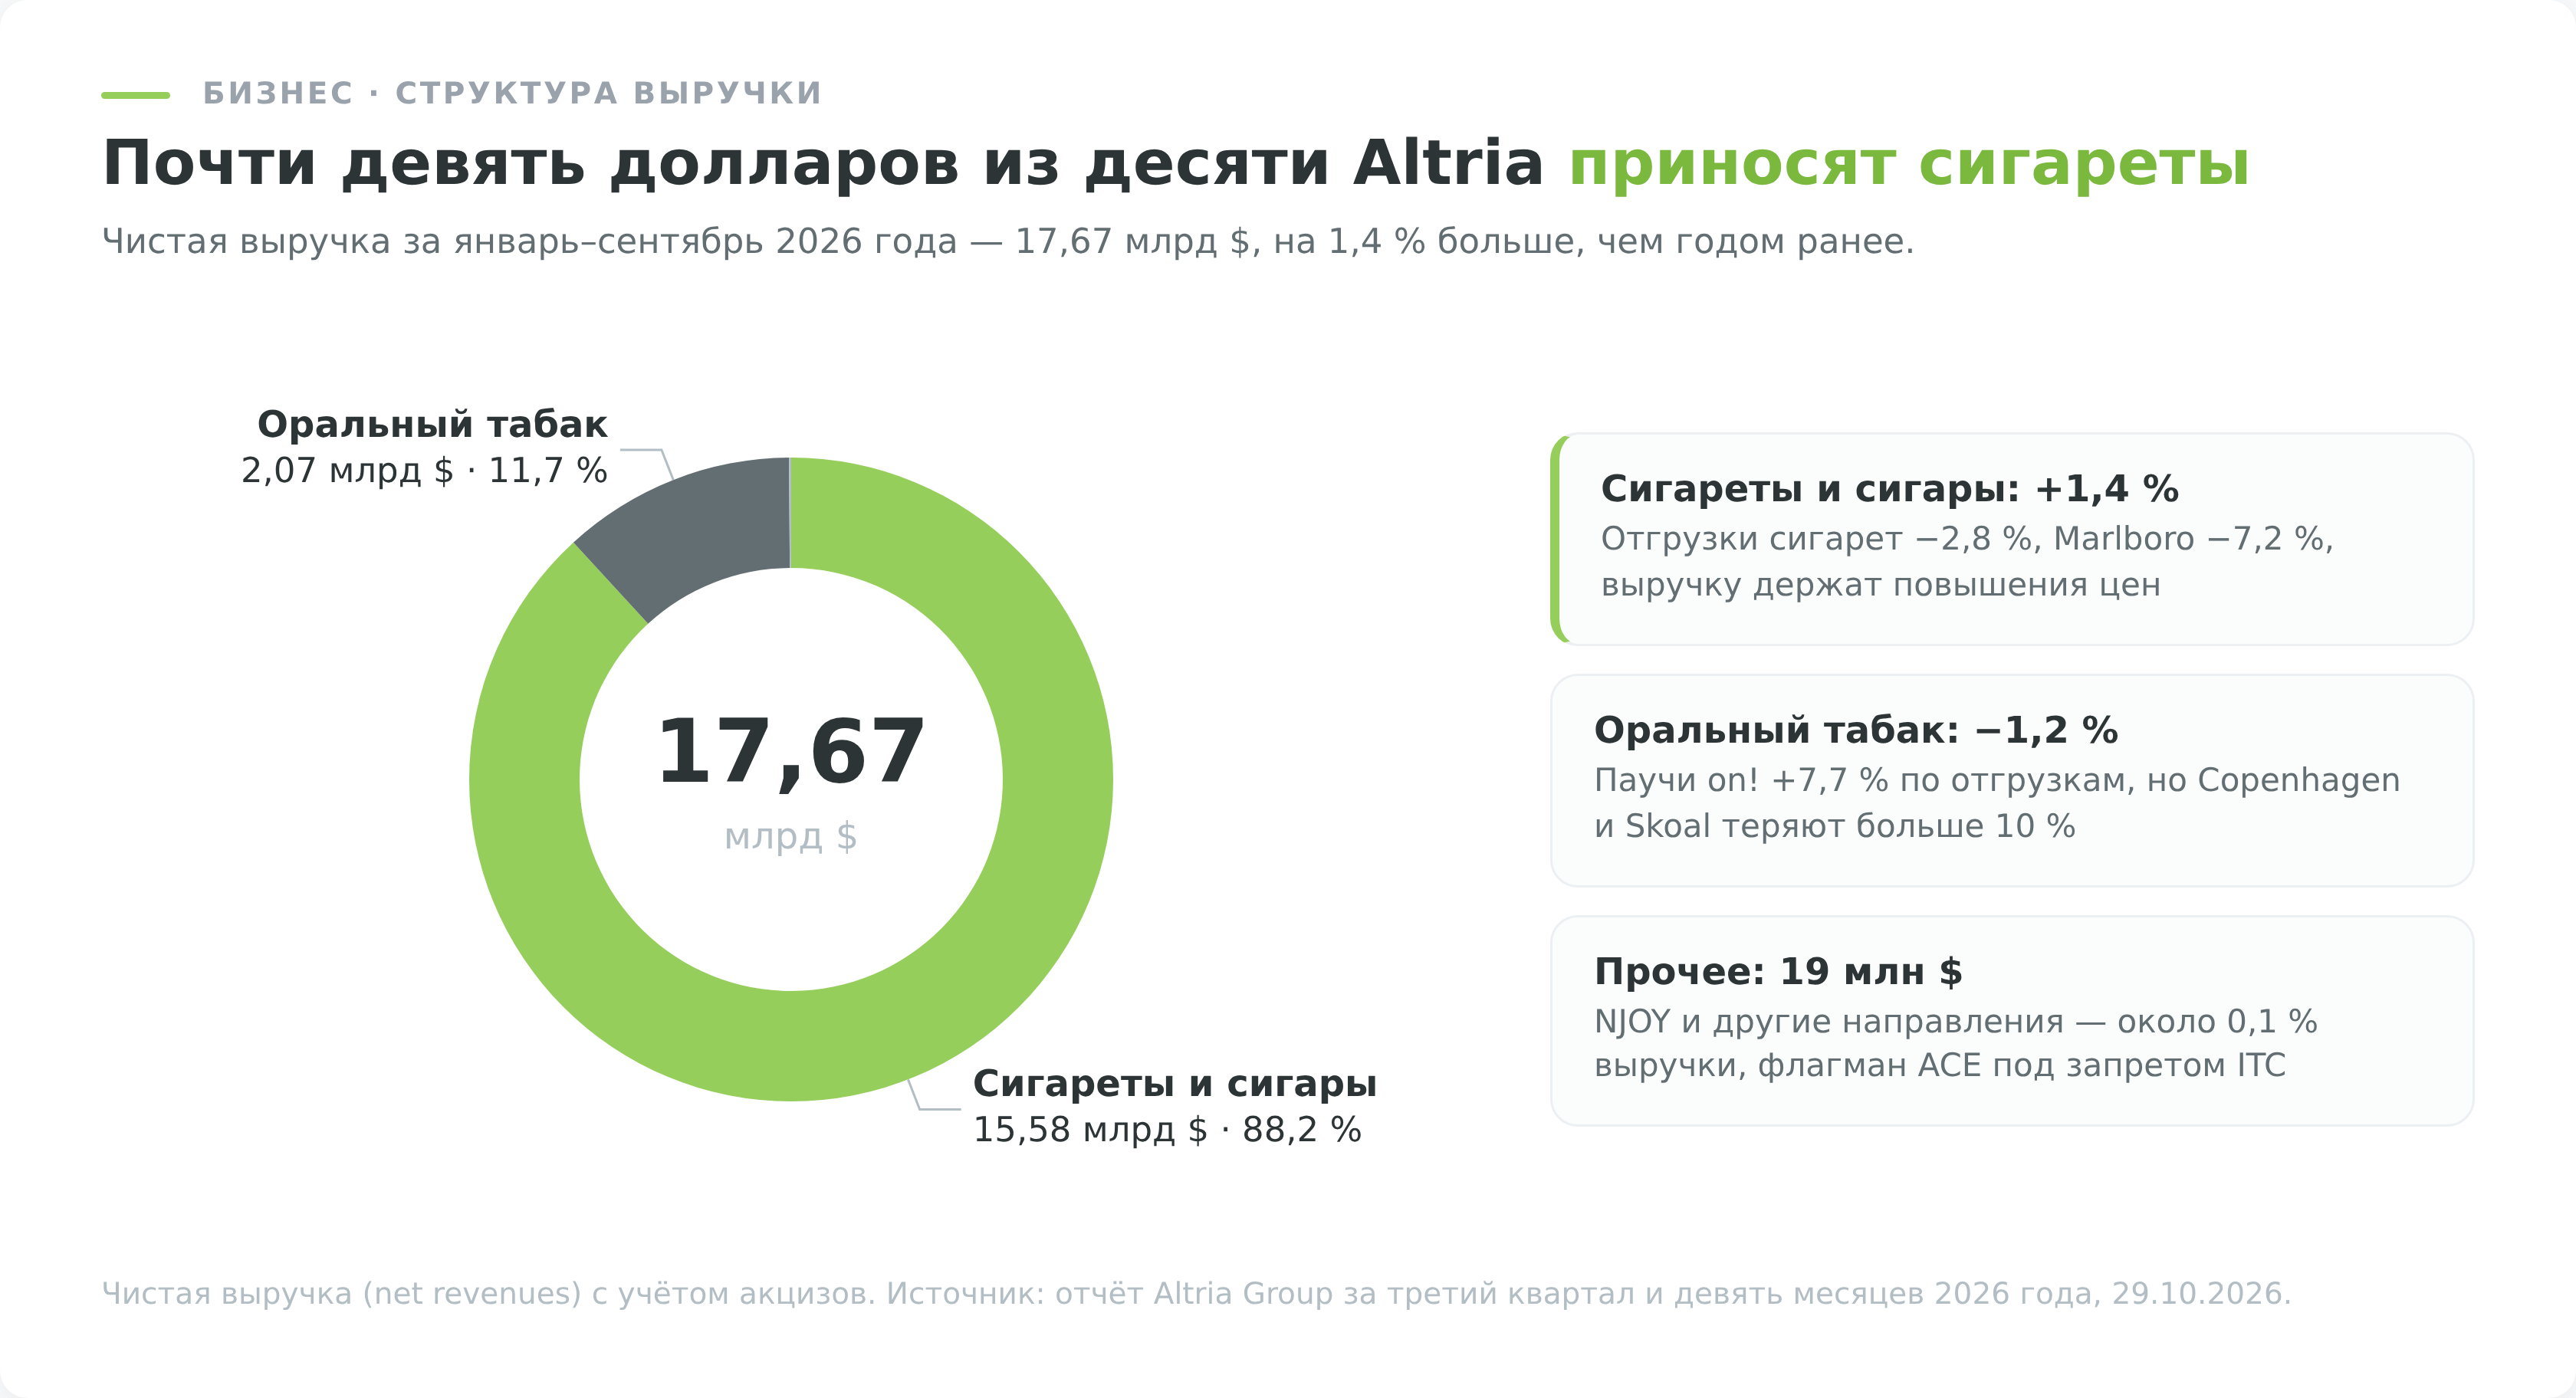
Выручка Altria устроена проще, чем у большинства компаний такого размера. Почти всё приносит дым.
| Сегмент | Что продаёт | Доля выручки | Динамика |
|---|---|---|---|
| Сигареты и сигары (smokeable) | Marlboro, дисконтные марки, сигары Black & Mild | ~88% | Объёмы падают, выручка растёт за счёт цен |
| Оральный табак и паучи | Copenhagen, Skoal, никотиновые паучи on! | ~12% | Паучи on! растут, Copenhagen и Skoal теряют объёмы |
| Электронные сигареты | NJOY | <1% | Продажи флагмана ACE остановлены по решению ITC |
| Инвестиции | Доля ~8% в AB InBev, пакет в Cronos Group | вне выручки | Доля в пивном гиганте постепенно сокращается |
Сигаретный сегмент работает по модели B2B-поставок дистрибьюторам и розничным сетям, а зарабатывает на премиальной цене Marlboro. За девять месяцев 2026 года сегмент принёс 15,58 млрд долларов чистой выручки из 17,67 млрд общих, то есть около 88%, а его скорректированная операционная маржа составила 64,8% от выручки за вычетом акцизов (отчёт Altria за третий квартал 2026 года). Маржа выше, чем у Apple или Microsoft. Marlboro держит 59,7% премиального сегмента сигарет США, на 0,1 пункта больше, чем годом ранее, хотя на всём рынке сигарет его доля снизилась до 39,5%, потому что курильщики всё чаще берут дешёвые марки.
Оральный сегмент продаёт жевательный табак Copenhagen и Skoal, а главное, никотиновые паучи on!. Это пакетики с никотином без табачного листа, прямой конкурент Zyn от Philip Morris International. За девять месяцев 2026 года отгрузки on! выросли на 7,7%, а в третьем квартале на 13,3%, но падение Copenhagen и Skoal перевесило, и выручка сегмента снизилась на 1,2%. Монетизация та же, продажа в рознице, только у паучей спрос растёт, а у классического табака падает.
Электронные сигареты NJOY должны были стать третьей ногой бизнеса, однако флагманское устройство ACE с 31 марта 2025 года запрещено к продаже в США из-за патентного спора с JUUL. Подробнее об этом в разделе про риски.
Финансовые показатели
Парадокс Altria удобно показывать на одной паре чисел. В 2025 году отгрузки сигарет Altria в США упали на 10%, а скорректированная прибыль на акцию выросла на 4,4%. Компания зарабатывает больше, продавая меньше.
Выручка и операционная маржа
Выручка за 2025 год составила 23,3 млрд долларов, на 3,1% ниже 2024-го. Падение почти целиком пришлось на сигаретный сегмент, и это нормальная для Altria картина последних лет. С 2021 по 2025 год выручка снизилась с 26 до 23,3 млрд, хотя объёмы сигарет падали на 8–10% в год, потому что цены на Marlboro растут быстрее инфляции.
Каждый год компания испытывает предел ценовой власти и пока его не нашла. За девять месяцев 2026 года чистая выручка выросла на 1,4%, а за вычетом акцизов на 3,3%. Спад отгрузок сигарет замедлился до 2,8%, или примерно до 4% с поправкой на складские запасы, а дисконтная марка Basic наращивает долю в дешёвом сегменте.
Скорректированная операционная маржа сигаретного сегмента 64,8% означает, что с каждого доллара выручки за вычетом акцизов компания оставляет себе почти 65 центов операционной прибыли. Для сравнения, у Coca-Cola операционная маржа около 30%.

Cash flow и долг
Операционный денежный поток за 2025 год достиг 9,29 млрд долларов, свободный денежный поток составил 9,07 млрд. Разница между ними всего 200 с небольшим миллионов и показывает, насколько дешёв в обслуживании этот бизнес. Из 9 млрд свободного потока около 7 млрд уходит на дивиденды, ещё порядка миллиарда в год на выкуп акций.
Совокупный долг составлял 24,1 млрд долларов на 30 сентября 2026 года (отчёт Altria за третий квартал 2026 года). По расчёту самой компании на конец 2025 года долг равнялся примерно двум годовым EBITDA, комфортный уровень для бизнеса с такой стабильностью потока. Подушку усиливает пакет AB InBev рыночной стоимостью около 11,8 млрд долларов на 30 сентября 2026 года, который компания при необходимости может монетизировать, как уже сделала в 2024 году.
Сравнение с конкурентами
Среди крупнейших публичных табачных компаний Altria самая сфокусированная.
| Критерий | Altria (MO) | Philip Morris Intl (PM) | British American Tobacco (BTI) |
|---|---|---|---|
| География | Почти только США | Весь мир, кроме США (плюс Zyn в США) | Больше 140 рынков, включая США |
| Флагман | Marlboro (США) | Marlboro (мир), IQOS, Zyn | Camel, Newport, Vuse |
| Бездымная стратегия | Паучи on!, NJOY (заблокирован) | IQOS и Zyn, больше 40% выручки бездымное | Vuse, glo, Velo |
| Валютный риск | Нет, всё в долларах | Высокий | Высокий |
| Профиль | Максимальный дивиденд, минимальный рост | Рост за счёт бездымных | Между ними |
Концентрация на США одновременно сила и слабость Altria. Сила в том, что американский рынок самый маржинальный в мире и нет валютных рисков. Слабость в том, что диверсифицировать падение курения нечем, у Philip Morris International в запасе десятки стран, где IQOS только разворачивается, у Altria запасных рынков нет.
Поэтому акции Altria торгуются заметно дешевле Philip Morris International по мультипликатору к прибыли и дают более высокую дивидендную доходность. Рынок честно оценивает отсутствие плана Б.
Дивиденды Altria
Дивиденды составляют главный и, по сути, единственный инвестиционный тезис этой бумаги. Их история заслуживает отдельного разбора.
История выплат
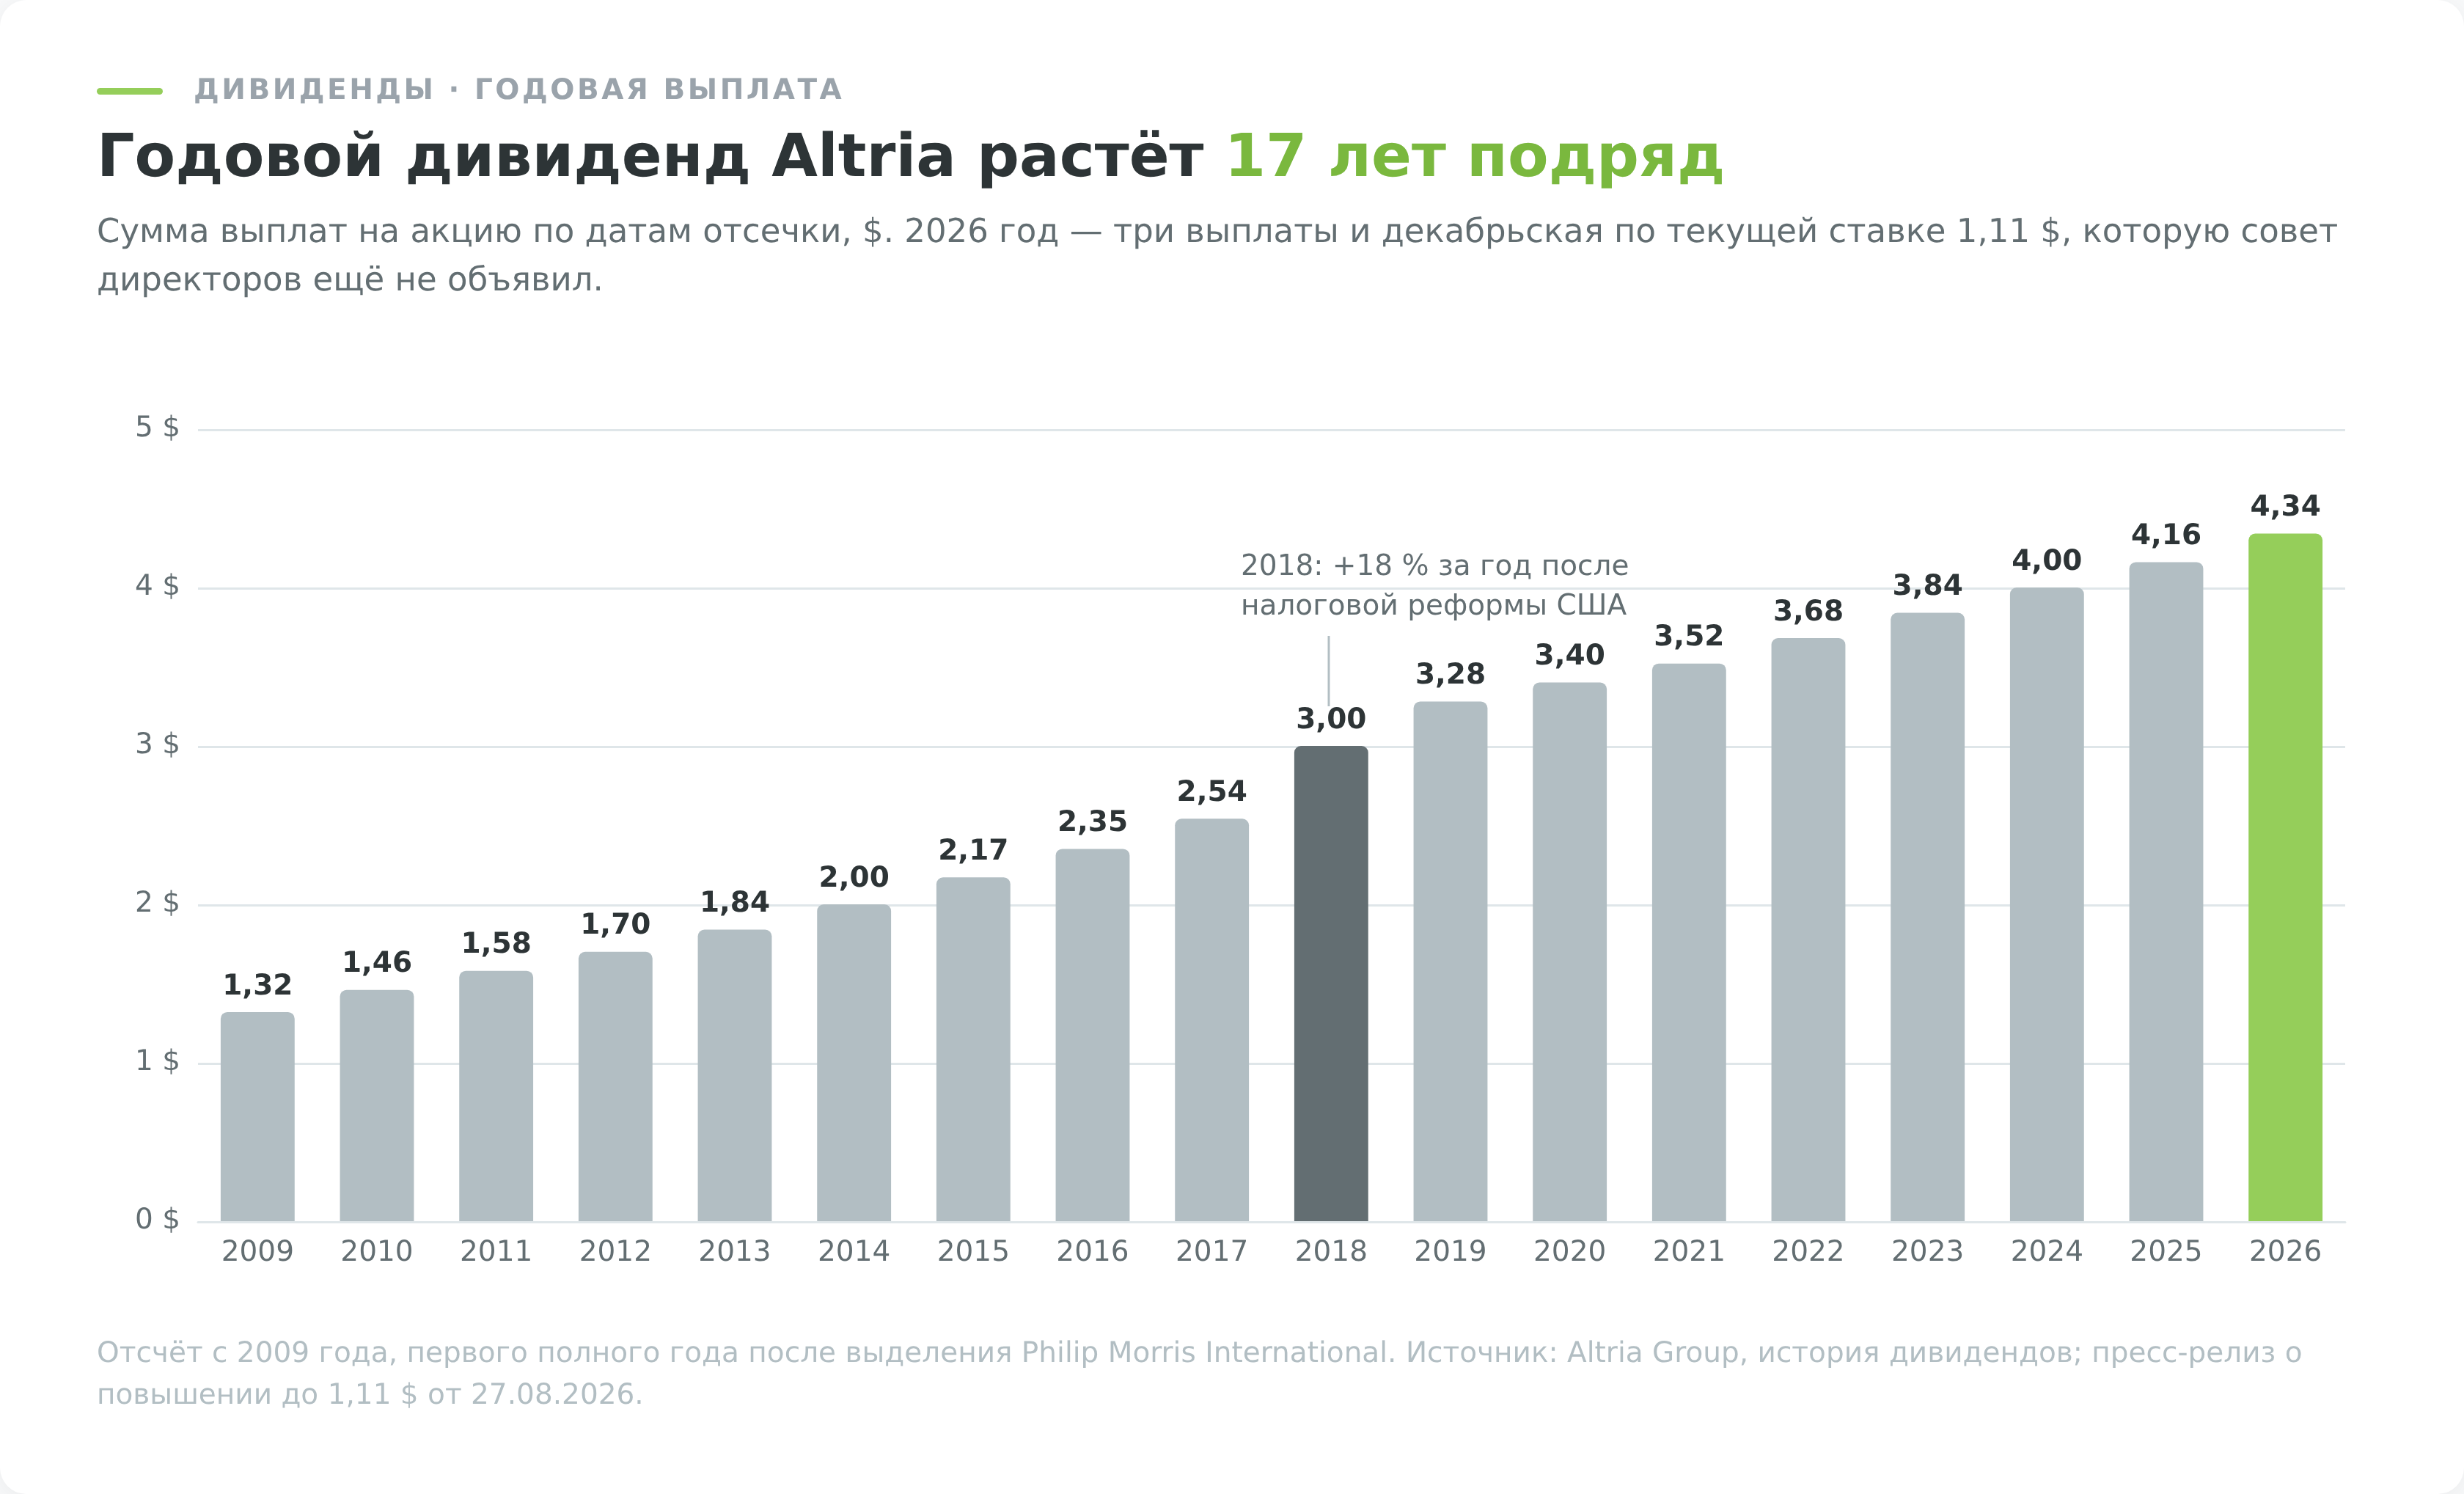
В августе 2026 года совет директоров поднял квартальный дивиденд на 4,7%, до 1,11 доллара на акцию, первая выплата по новой ставке прошла 9 октября. Это стало 61-м повышением за 57 лет. Компания принадлежит к «дивидендным королям», неформальному клубу акций с 50 и более годами непрерывного роста выплат. Таких в США около шести десятков, списки разных составителей немного расходятся.
Дивиденд пережил мировой финансовый кризис, ковид и проигранные многомиллиардные иски штатов. Номинально выплата снижалась только при выделении Philip Morris International в 2008 году: квартальный дивиденд Altria уменьшился с 0,75 до 0,29 доллара, но акционеры получили акции PMI, которая взяла на себя часть выплат. С тех пор годовая сумма только росла. Для дохода в долларах с горизонтом более десяти лет это один из самых длинных подтверждённых треков на рынке.
Текущая доходность и payout ratio
Годовая ставка выплаты составляет 4,44 доллара на акцию, и при котировках последних месяцев это дивидендная доходность заметно выше средней по S&P 500. Точное значение меняется вместе с ценой, актуальные цифры — в виджете в начале страницы.
| Параметр | Значение | Комментарий |
|---|---|---|
| Квартальный дивиденд | $1,11 | с октября 2026 |
| Годовая выплата | $4,44 | четыре равных квартала |
| Payout ratio | ~78% adjusted EPS | к середине прогноза EPS на 2026 год |
| Политика | рост mid-single digits ежегодно до 2028 | официальная progressive dividend goal |
Payout ratio 78% от скорректированной прибыли выглядит высоким по меркам обычных компаний, но для Altria это осознанная конструкция. Прежний ориентир выплачивать около 80% прибыли компания заменила целью ежегодно повышать дивиденд. Бизнесу не нужны деньги на рост, в 2025 году капзатраты составили 216 млн долларов, около 1% выручки, поэтому почти вся прибыль возвращается акционерам. Запас прочности кроется не в низком payout, а в стабильности самой прибыли.
Прогноз дивидендной политики
Официальная цель компании сформулирована до 2028 года, рост дивиденда на акцию в среднем однозначными процентами в середине диапазона, то есть примерно 4–5% ежегодно. Арифметика обеспечивается двумя рычагами. В октябре компания повысила прогноз роста скорректированной прибыли на акцию за 2026 год до 4,5–6%, а число самих акций сокращается за счёт выкупа: на 30 сентября 2026 года из программы объёмом 2 млрд долларов оставалось 265 млн, и в октябре совет директоров добавил к ней ещё 1 млрд со сроком до конца 2027 года (10-Q Altria за третий квартал 2026 года). Чем меньше акций, тем дешевле обходится каждое повышение дивиденда.
Слабое место конструкции в том, что оба рычага зависят от способности поднимать цены на падающих объёмах. Если эластичность спроса сломается и курильщики начнут массово уходить в дешёвые марки или нелегальные вейпы быстрее, чем сейчас, цепочка «цены, прибыль, дивиденд» начнёт буксовать. Пока запас есть, и по итогам девяти месяцев прогноз на 2026 год компания повысила.
Драйверы роста до 2030 года
Слово «рост» применительно к Altria требует оговорки. Речь идёт о росте прибыли на акцию и дивиденда, а не выручки. Тем не менее у компании есть три работающих механизма.
Никотиновые паучи on!
Категория никотиновых паучей растёт в США двузначными темпами, и это единственный сегмент, где у Altria настоящий, а не бухгалтерский рост. Отгрузки on! прибавили 13,3% в третьем квартале и 7,7% за девять месяцев 2026 года, помогла общенациональная раскатка усиленной версии on! PLUS на 12 мг (отчёт за третий квартал 2026 года).
Проблема в том, что категорию создал и контролирует конкурент. Zyn от Philip Morris International остаётся лидером с большим отрывом, и on! приходится бороться за полку против бренда с эффектом первопроходца. За девять месяцев 2026 года доля on! среди никотиновых паучей снизилась на 2,3 пункта, до 13,8%. Сегмент важен стратегически, но в масштабе всей компании это пока 12% выручки вместе с классическим жевательным табаком.
Ценовая власть в сигаретах
Главный денежный насос остаётся прежним. Курильщик Marlboro демонстрирует низкую чувствительность к цене, и компания этим пользуется десятилетиями, поднимая цены быстрее инфляции. В 2026 году прейскурант на Marlboro повышали трижды, в январе, апреле и июле. За девять месяцев 2026 года выручка сегмента за вычетом акцизов выросла на 3,6% при падении отгрузок на 2,8%, а скорректированная маржа расширилась на 0,4 пункта, до 64,8%. Цена этой модели видна в структуре продаж: отгрузки Marlboro упали на 7,2%, а дисконтных марок выросли на 69,7%.
Сколько ещё лет проработает эта модель, никто не знает, но аналогичная стратегия в полностью «дойном» режиме кормила акционеров табачных компаний Европы и Японии дольше, чем предсказывали скептики.
Байбеки и оптимизация портфеля
Выкуп акций на сумму около 1 млрд долларов в год сокращает базу примерно на 1% ежегодно, и при умеренном мультипликаторе каждый доллар байбека работает эффективнее, чем у дорогих компаний. Дополнительный резерв лежит в пакете AB InBev.
Сделка с акциями AB InBev в марте 2024 года принесла около 2,4 млрд долларов. Из них 35 млн акций ушли на рынок примерно по 60 долларов, ещё 3,3 млн выкупила сама AB InBev, и все деньги пошли на ускоренный выкуп собственных акций Altria. Оставшаяся доля около 8,1% на 30 сентября 2026 года стоила около 11,8 млрд долларов, это резерв для будущих выкупов или погашения долга.
Риски инвестирования в акции Altria
Список рисков у табачной компании длиннее, чем у среднего эмитента S&P 500, и часть из них уже реализовалась на глазах у инвесторов.
Регуляторные риски
Регуляторный фон для Altria в 2025–2026 годах неожиданно улучшился. В январе 2025 года администрация Трампа отозвала из Белого дома опубликованные FDA в 2022 году проекты запрета ментоловых сигарет и ароматизированных сигар и вернула их в агентство. Ментоловый запрет угрожал заметной части продаж.
Второй проект, требование снизить никотин в сигаретах до неаддиктивного уровня 0,7 мг на грамм табака, FDA успело опубликовать 15 января 2025 года (пресс-релиз FDA), Приём комментариев закрылся в сентябре 2025 года, окончательного правила и сроков его принятия нет, а сама Altria в отчётности ожидает, что процедура займёт несколько лет.
Расслабляться рано. Ментоловый запрет отложен, никотиновый проект не отменён, и следующая администрация может вернуть оба в работу. Никотиновое правило в случае принятия стало бы для сигаретного бизнеса экзистенциальной угрозой, сама FDA оценивала, что курить бросили бы миллионы человек.
Падение объёмов и нелегальные вейпы
Структурный спад курения никуда не делся. Отгрузки сигарет Altria за 2025 год упали на 10%, и менеджмент признал, что давление усилили нелегальные одноразовые вейпы, в основном китайские, которые продаются без разрешений FDA. По оценке компании, весной 2026 года на нелегальную продукцию приходилось около 70% объёма электронных сигарет в США. Это двойной удар.
Нелегалы переманивают курильщиков Marlboro и одновременно обесценивают легальный вейп-бизнес, в который Altria вложилась через NJOY. Из-за этой неопределённости компания пересматривает собственные цели по бездымным продуктам к 2028 году и новых пока не назвала. В 2026 году спад продаж сигарет замедлился, и менеджмент связывает это в том числе с более жёстким контролем за ввозом нелегальных вейпов, но рынок электронных сигарет по-прежнему держится в основном на них.
Судебные риски и история неудачных сделок
Сага с NJOY показывает, как у Altria буксует диверсификация. В январе 2025 года Комиссия по международной торговле США (ITC) признала, что устройство NJOY ACE нарушает четыре патента JUUL, и запретила его импорт и продажу с 31 марта 2025 года, патенты действуют до 2034 и 2037 годов. Altria обжалует запрет в апелляционном суде федерального округа, но на время спора он действует.
В 2025 году компания списала 1,16 млрд долларов гудвилла вейп-направления, 873 млн в первом квартале и 285 млн в четвёртом, а в прогнозе на 2026 год прямо заложила, что ACE на рынок не вернётся. Заявку на версию ACE 2.0 с возрастной блокировкой по Bluetooth NJOY подала в FDA ещё в мае 2024 года, решения по ней нет.
До этого был JUUL, где из 12,8 млрд вложенных долларов компания вернула, по сути, только лицензии на патенты. Закономерность неприятная. Все попытки купить себе будущее за пределами сигарет пока заканчивались списаниями.
Для инвестора из Беларуси к корпоративным рискам добавляется инфраструктурный. Бумага торгуется на NYSE и не обращается на БВФБ, поэтому для прямого владения нужен зарубежный брокер. До перевода денег придётся проверить доступность регистрации, санкционный статус банка и фактический способ вывода средств.
Прогноз по акциям Altria
Консенсус Wall Street
Аналитики смотрят на бумагу сдержанно. Средний таргет крупнейших инвестдомов в последние кварталы держится около рыночной цены или ниже неё, а распределение рекомендаций смещено к «держать» при заметной доле «покупать» и небольшой группе «продавать».
Иными словами, существенного апсайда к консенсусу Wall Street не видит и считает акцию близкой к справедливой оценке. Актуальный таргет и живое распределение рекомендаций обновляются в виджете в начале страницы.
Такой консенсус для Altria исторически нормален. Аналитики много лет подряд не ждут от бумаги роста, и много лет полная доходность с учётом дивидендов оказывается приличной. С начала 2024 года акция подорожала почти вдвое, а с учётом дивидендов принесла больше 100%, чего почти никто не прогнозировал. Покупатели дешёвых денежных потоков получили и переоценку, и купоны.
Долгосрочный сценарий на 3–5 лет
Базовый сценарий до 2030 года выглядит так. Объёмы сигарет продолжают падать на 5–10% в год, цены компенсируют, прибыль на акцию растёт на 3–5%, дивиденд на 4%, доходность к текущей цене остаётся в районе 5,5–6%. Суммарно это даёт ожидаемую полную доходность около 9–10% годовых в долларах без какого-либо роста мультипликатора. Если рост дивиденда замедлится до 2–3% в год, ожидание опустится примерно к 8%.
Оптимистичный вариант добавляет успешный перезапуск NJOY и ускорение on!, пессимистичный включает возврат никотинового правила FDA или слом ценовой эластичности. После ралли 2024–2026 годов запас дешевизны в бумаге заметно меньше, чем два года назад: форвардный P/E поднялся выше 12 против исторических 8–9 (актуальное значение — в виджете).
Плюсы и минусы инвестиций в Altria
Как купить акции Altria из Беларуси
Акции Altria торгуются на Нью-Йоркской бирже под тикером MO. На БВФБ бумаги нет, поэтому для прямого владения нужен зарубежный брокер с доступом к NYSE. Контракт на разницу у форекс-компании не заменяет акцию и не даёт прав её владельца.
Общая механика открытия счёта разобрана в материале «Как купить акции физическому лицу в Беларуси». Здесь сосредоточимся на маршруте, который проверен для MO.
Через Just2Trade
Первым стоит проверить Just2Trade. Услуги оказывает J2T Services Ltd, ранее Lime Trading (CY) Ltd, по кипрской лицензии CySEC 281/15. Беларусь указана в перечне стран трансграничного обслуживания CySEC, а форма открытия счёта работает. Окончательное решение по клиенту брокер принимает после KYC.
На тарифе MT5 Global комиссия за сделку с американскими акциями составляет 0,006 доллара за бумагу, минимум 1,5 доллара. Вывод долларов через SWIFT стоит 0,4%, минимум 80 долларов, а заявленный срок равен двум дням. Эти цифры взяты с действующих страниц тарифов и вывода средств.

Альтернативы
Interactive Brokers нельзя считать рабочей заменой. На 1 ноября 2026 года Беларусь отсутствует в официальном списке стран для открытия счёта. Местный брокер с доступом только к БВФБ задачу тоже не решит, поскольку MO на белорусской площадке не торгуется.
CFD на Altria даёт лишь расчёт на изменение цены и может учитывать дивиденд корректировкой. Права собственности на акцию он не создаёт. Среди проверенных вариантов Just2Trade остаётся прямым маршрутом, но высокая минимальная комиссия за SWIFT-вывод и отдельное условие для крупных счетов делают его удобным не для каждого капитала.
Пошаговая инструкция
- Откройте счёт у зарубежного брокера с доступом к NYSE и пройдите KYC. Для Just2Trade понадобятся документы, подтверждающие личность, адрес и налоговые данные.
- До первого перевода проверьте валютный договор. Если сумма в нём не определена или достигает 2000 базовых величин, договор регистрируют на веб-портале НБРБ. В 2026 году это 90 000 BYN. Изменения порядка регистрации НБРБ разъясняет в официальном сообщении.
- Пополните счёт со своего банковского счёта. До отправки уточните у банка возможность перевода брокеру на Кипр, а у брокера доступный для Беларуси способ зачисления и вывода.
- Найдите тикер MO, проверьте биржу NYSE и выставьте лимитную заявку. Лот равен одной акции, текущая цена видна в виджете в начале страницы и позволяет начать с небольшой суммы.
- Сохраните отчёты брокера, документы о расходах и удержанном налоге. Иностранный доход включают в декларацию МНС не позднее 31 марта следующего года, а начисленный налог уплачивают не позднее 1 июня. 30 октября 2026 года депутаты приняли в первом чтении изменения Налогового кодекса, которые сдвигают эти сроки на 30 апреля и 1 августа, поэтому перед декларацией за 2026 год проверьте, что из этого вступило в силу.
Налоги по акциям Altria для инвестора из Беларуси
Налоговый резидент Беларуси показывает в годовой декларации доходы из иностранных источников. К ним относятся дивиденды Altria и доход от продажи её акций. Базовая ставка подоходного налога составляет 13%, а повышенная ставка для крупных дивидендов из белорусских источников на иностранные выплаты не распространяется.
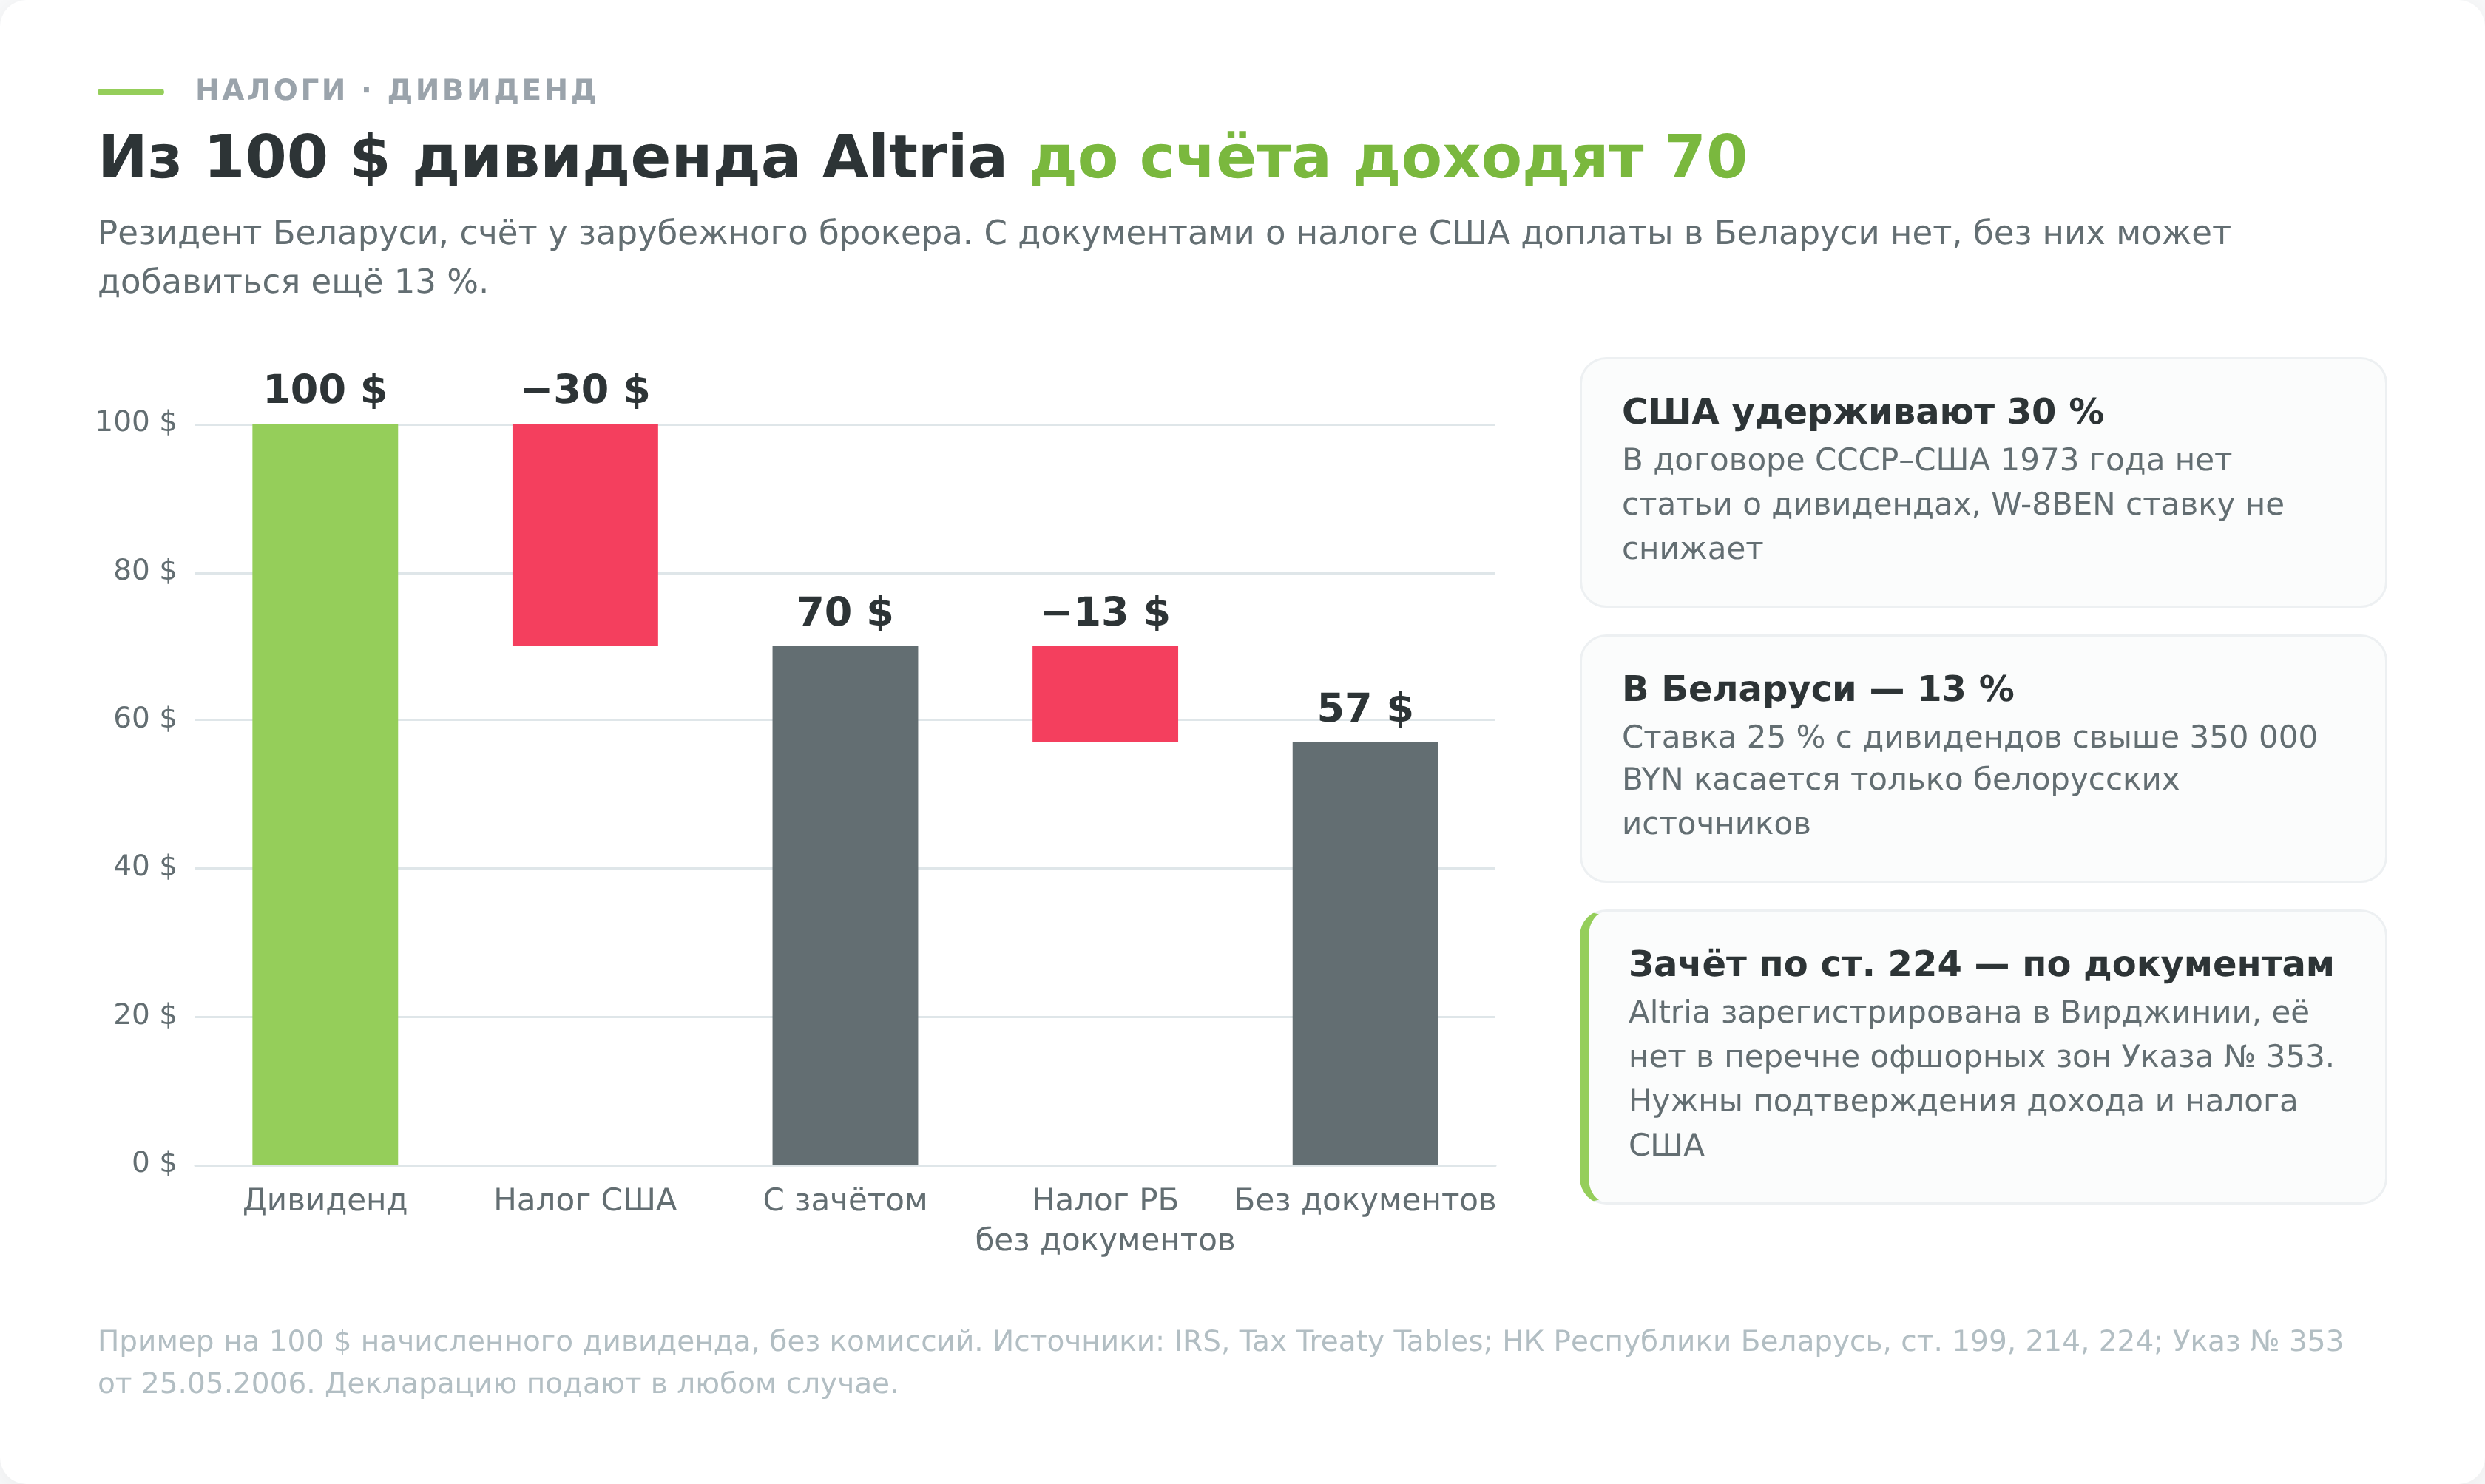
США удерживают с дивидендов Altria 30%. Форма W-8BEN подтверждает иностранный статус инвестора, но не снижает ставку для резидента Беларуси. Конвенция США и СССР 1973 года, которую США продолжают применять к Беларуси, не содержит льготной ставки для дивидендов. Её частичная приостановка до конца 2026 года касается отдельного вида процентного дохода, а не выплат по акциям.
Удержанный в США налог можно зачесть в Беларуси по ст. 224 Налогового кодекса, но не больше 13% с того же дохода. Для зачёта нужны документы о доходе и уплате налога, подтверждённые налоговым или иным компетентным органом США, либо копия американской налоговой декларации с платёжным документом. По заявлению инспекция может принять и документы брокера (форма 1042-S), но тогда подтверждённые документы нужно донести в течение года, иначе налог пересчитают с пеней. Поскольку американские 30% выше белорусских 13%, дополнительной суммы при принятом зачёте не возникает. Ограничение ст. 224 для доходов из офшорных зон по перечню Указа № 353, куда входят штаты Делавэр и Вайоминг, к Altria не относится, поскольку компания зарегистрирована в штате Вирджиния. Декларацию всё равно нужно подать, а без подходящих подтверждений итоговый расчёт может отличаться.
При продаже акций США обычно не удерживают налог с нерезидента, который не находился в стране 183 дня за год и не вёл там бизнес. В Беларуси доход по договору с иностранным брокером считают по п. 8 ст. 202 Налогового кодекса: база равна всему, что брокер выплатил вам, минус деньги и стоимость бумаг, которые вы ему передали, отдельно по каждому договору и нарастающим итогом. Доход возникает в день фактической выплаты, то есть при выводе денег со счёта, и облагается по ставке 13%. Вычет 20%, который действует по сделкам с белорусскими контрагентами, здесь не применяется, а невыбранные расходы переносятся на следующие годы. Зарубежный брокер белорусским налоговым агентом не является, поэтому отчёты и расчёт инвестор собирает самостоятельно. Ставки и порядок декларирования подробнее разобраны в материале «Налоги на инвестиции в Беларуси».