Tesla — компания, которую инвесторы оценивают не только как автопроизводителя, но и как ставку на автономное вождение, роботов и энергетику. Отсюда главный парадокс: по числу проданных электромобилей компанию в 2025 году обошёл китайский BYD, однако рынок продолжает платить за ещё не реализованный потенциал роботакси, FSD и Optimus. Разобраться, оправдана ли эта премия, — задача обзора. Ниже: из чего складывается бизнес и выручка Tesla, почему компания не платит дивиденды, что может поддержать рост, какие риски недооценивает рынок, как купить акции Tesla из Беларуси и как считается налог при работе через иностранного брокера.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что представляет собой Tesla
Чтобы оценить акции Tesla, сначала нужно понять, чем компания на самом деле зарабатывает — и насколько это совпадает с тем, за что инвесторы платят. Формально это автопроизводитель; по структуре капитализации — технологический холдинг с тремя разными бизнесами под одной крышей. Это расхождение между «что есть сейчас» и «что обещано» — стержень любого спора о справедливой цене бумаги.
От Roadster до массового рынка
Компанию зарегистрировали 1 июля 2003 года инженеры Мартин Эберхард и Марк Тарпеннинг — не Илон Маск, как принято считать. Маск пришёл в 2004-м, возглавил раунд финансирования Series A и со временем стал лицом и гендиректором компании; подробнее о его пути — в отдельном материале про Илона Маска.
На биржу NASDAQ Tesla вышла 29 июня 2010 года по цене $17 за акцию — это было первое IPO американского автопроизводителя со времён Ford в 1956 году.
Дальнейшая история — это последовательное движение от дорогой игрушки к массовому продукту. Спортивный Roadster (2008) доказал, что электромобиль может быть быстрым; седан Model S (2012) — что он может быть премиальным и безопасным; кроссовер Model Y и седан Model 3 перенесли производство в десятки тысяч машин в неделю и сделали Tesla прибыльной.
Именно Model 3 и Model Y сегодня дают основную массу продаж, а заметные премьеры вроде Cybertruck (поставки с конца 2023 года) играют скорее имиджевую роль, чем объёмную. Понимание этой логики важно для инвестора: рост Tesla исторически приходил не от флагманов, а от удешевления и масштабирования базовых моделей.
Структура бизнеса Tesla
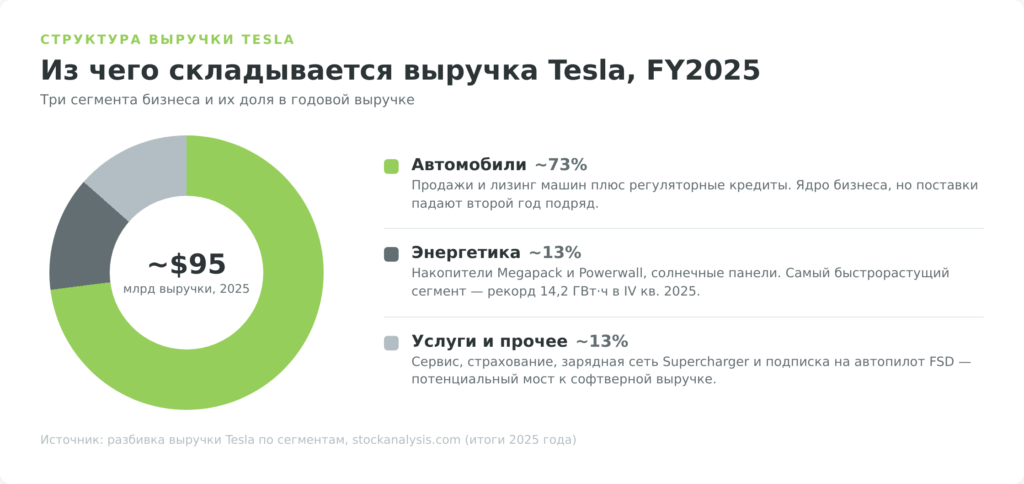
Выручка Tesla делится на три сегмента, и каждый зарабатывает по-своему. Понимание долей и динамики каждого важнее любой отдельной цифры прибыли — именно структура показывает, где компания уже сильна, а где только обещает.
Автомобильный сегмент — ядро бизнеса, на него по итогам 2025 года пришлось около 73% выручки (годовой отчёт Tesla за 2025 год). Внутри него три разных источника денег:
- Первый и главный — прямые продажи машин конечным покупателям (B2C); подавляющую часть объёма дают массовые Model 3 и Model Y, а имиджевые Cybertruck, Model S и Model X играют второстепенную роль по выручке.
- Второй — лизинг, дающий более предсказуемый, но небольшой поток.
- Третий, самый коварный для анализа, — продажа регуляторных кредитов другим автопроизводителям, которым не хватает «зелёного» зачёта по выбросам: эти деньги приходят почти без себестоимости (то есть с маржой, близкой к 100%) и годами приукрашивали отчётную прибыль, но поток нестабилен и сжимается по мере пересмотра экологических норм — закладывать его в долгосрочную модель рискованно.
Энергетика (Energy Generation and Storage) — самый быстрорастущий сегмент, около 13% выручки 2025 года. Здесь два продукта с разными покупателями. Промышленный накопитель Megapack продаётся энергокомпаниям и операторам сетей (B2B) контейнерами по несколько мегаватт-часов — это крупные контракты, привязанные к стройкам солнечных и ветровых станций и к стабилизации перегруженных сетей.
Домашний Powerwall и солнечные панели идут рознице (B2C) как связка «накопитель плюс генерация». Монетизация смешанная: разовая продажа оборудования плюс растущие сервисные контракты на обслуживание.
Услуги и прочее (Services and Other) — ещё около 13% выручки: послепродажный сервис, страхование, продажа подержанных машин, зарядная сеть Supercharger и подписка на автопилот FSD. Здесь произошёл стратегически важный сдвиг: после того как ведущие автоконцерны приняли разъём Tesla (стандарт NACS) как отраслевой, зарядная сеть Supercharger из закрытой инфраструктуры для своих превратилась в источник выручки от чужих электромобилей — Tesla теперь зарабатывает на зарядке машин конкурентов.
Но главный интерес инвестора в этом сегменте — подписка на FSD. В отличие от продажи железа, это софтверная выручка: высокая маржа, повторяющиеся платежи, почти нулевая предельная себестоимость каждого нового подписчика. Если доля владельцев Tesla, оплачивающих автопилот, будет расти, сегмент способен превратиться из вспомогательного в один из самых прибыльных — именно этот «мостик к софту» и оправдывает в глазах рынка премию в оценке. Пока, однако, это потенциал, а не реализованная история: подписка приносит ограниченную выручку, и весь тезис упирается в то, насколько массовым станет платный FSD.
Финансовые показатели Tesla
От структуры бизнеса переходим к тому, как она конвертируется в деньги. Финансы Tesla в 2025–2026 годах рисуют двойственную картину: операционно компания стала эффективнее, но органический рост автопродаж остановился, и прибыль удерживается за счёт издержек, а не выручки.
Выручка и автомобильная маржа
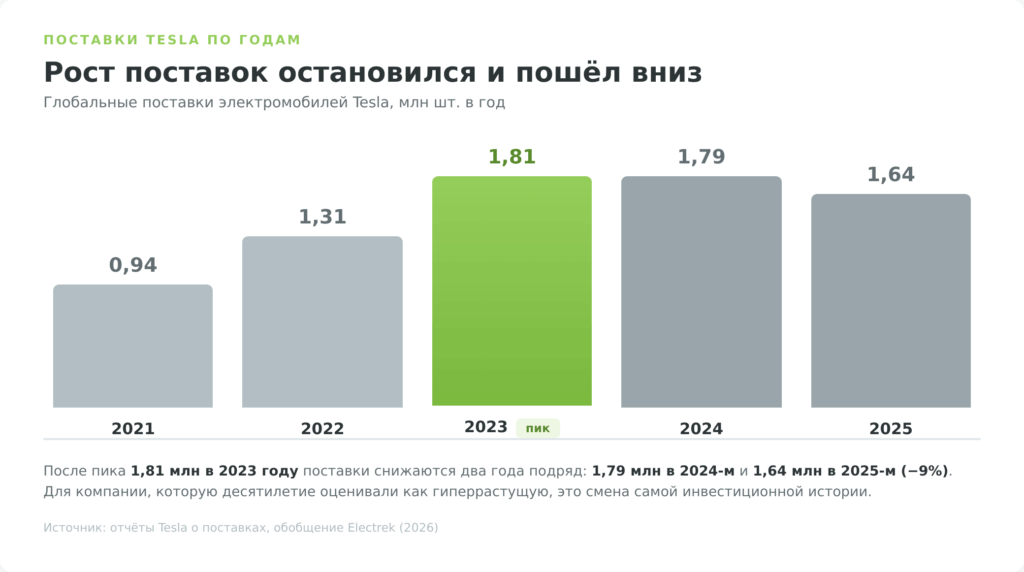
Главная цифра 2025 года — снижение поставок. По итогам года Tesla отгрузила 1 636 129 автомобилей против 1,79 млн в 2024-м, и это уже второй подряд год спада (официальная квартальная динамика Tesla). Для компании, которую десятилетие оценивали как гиперрастущую, два года падения объёмов — смена самой инвестиционной истории.
Последний доступный отчёт, за III квартал 2026 года, показывает более сложную картину. Выручка составила $28,05 млрд и почти не изменилась год к году, валовая рентабельность по GAAP выросла до 19,6%, а автомобильная маржа без регуляторных кредитов — до 18,1%. При этом поставки снизились на 2% год к году, до 486 532 машин, а операционная прибыль сократилась до $718 млн (Tesla Q3 2026). Компания удерживает маржу лучше, чем годом ранее, но рост пока обеспечивается не расширением автопродаж.
Денежный поток, подушка и долг
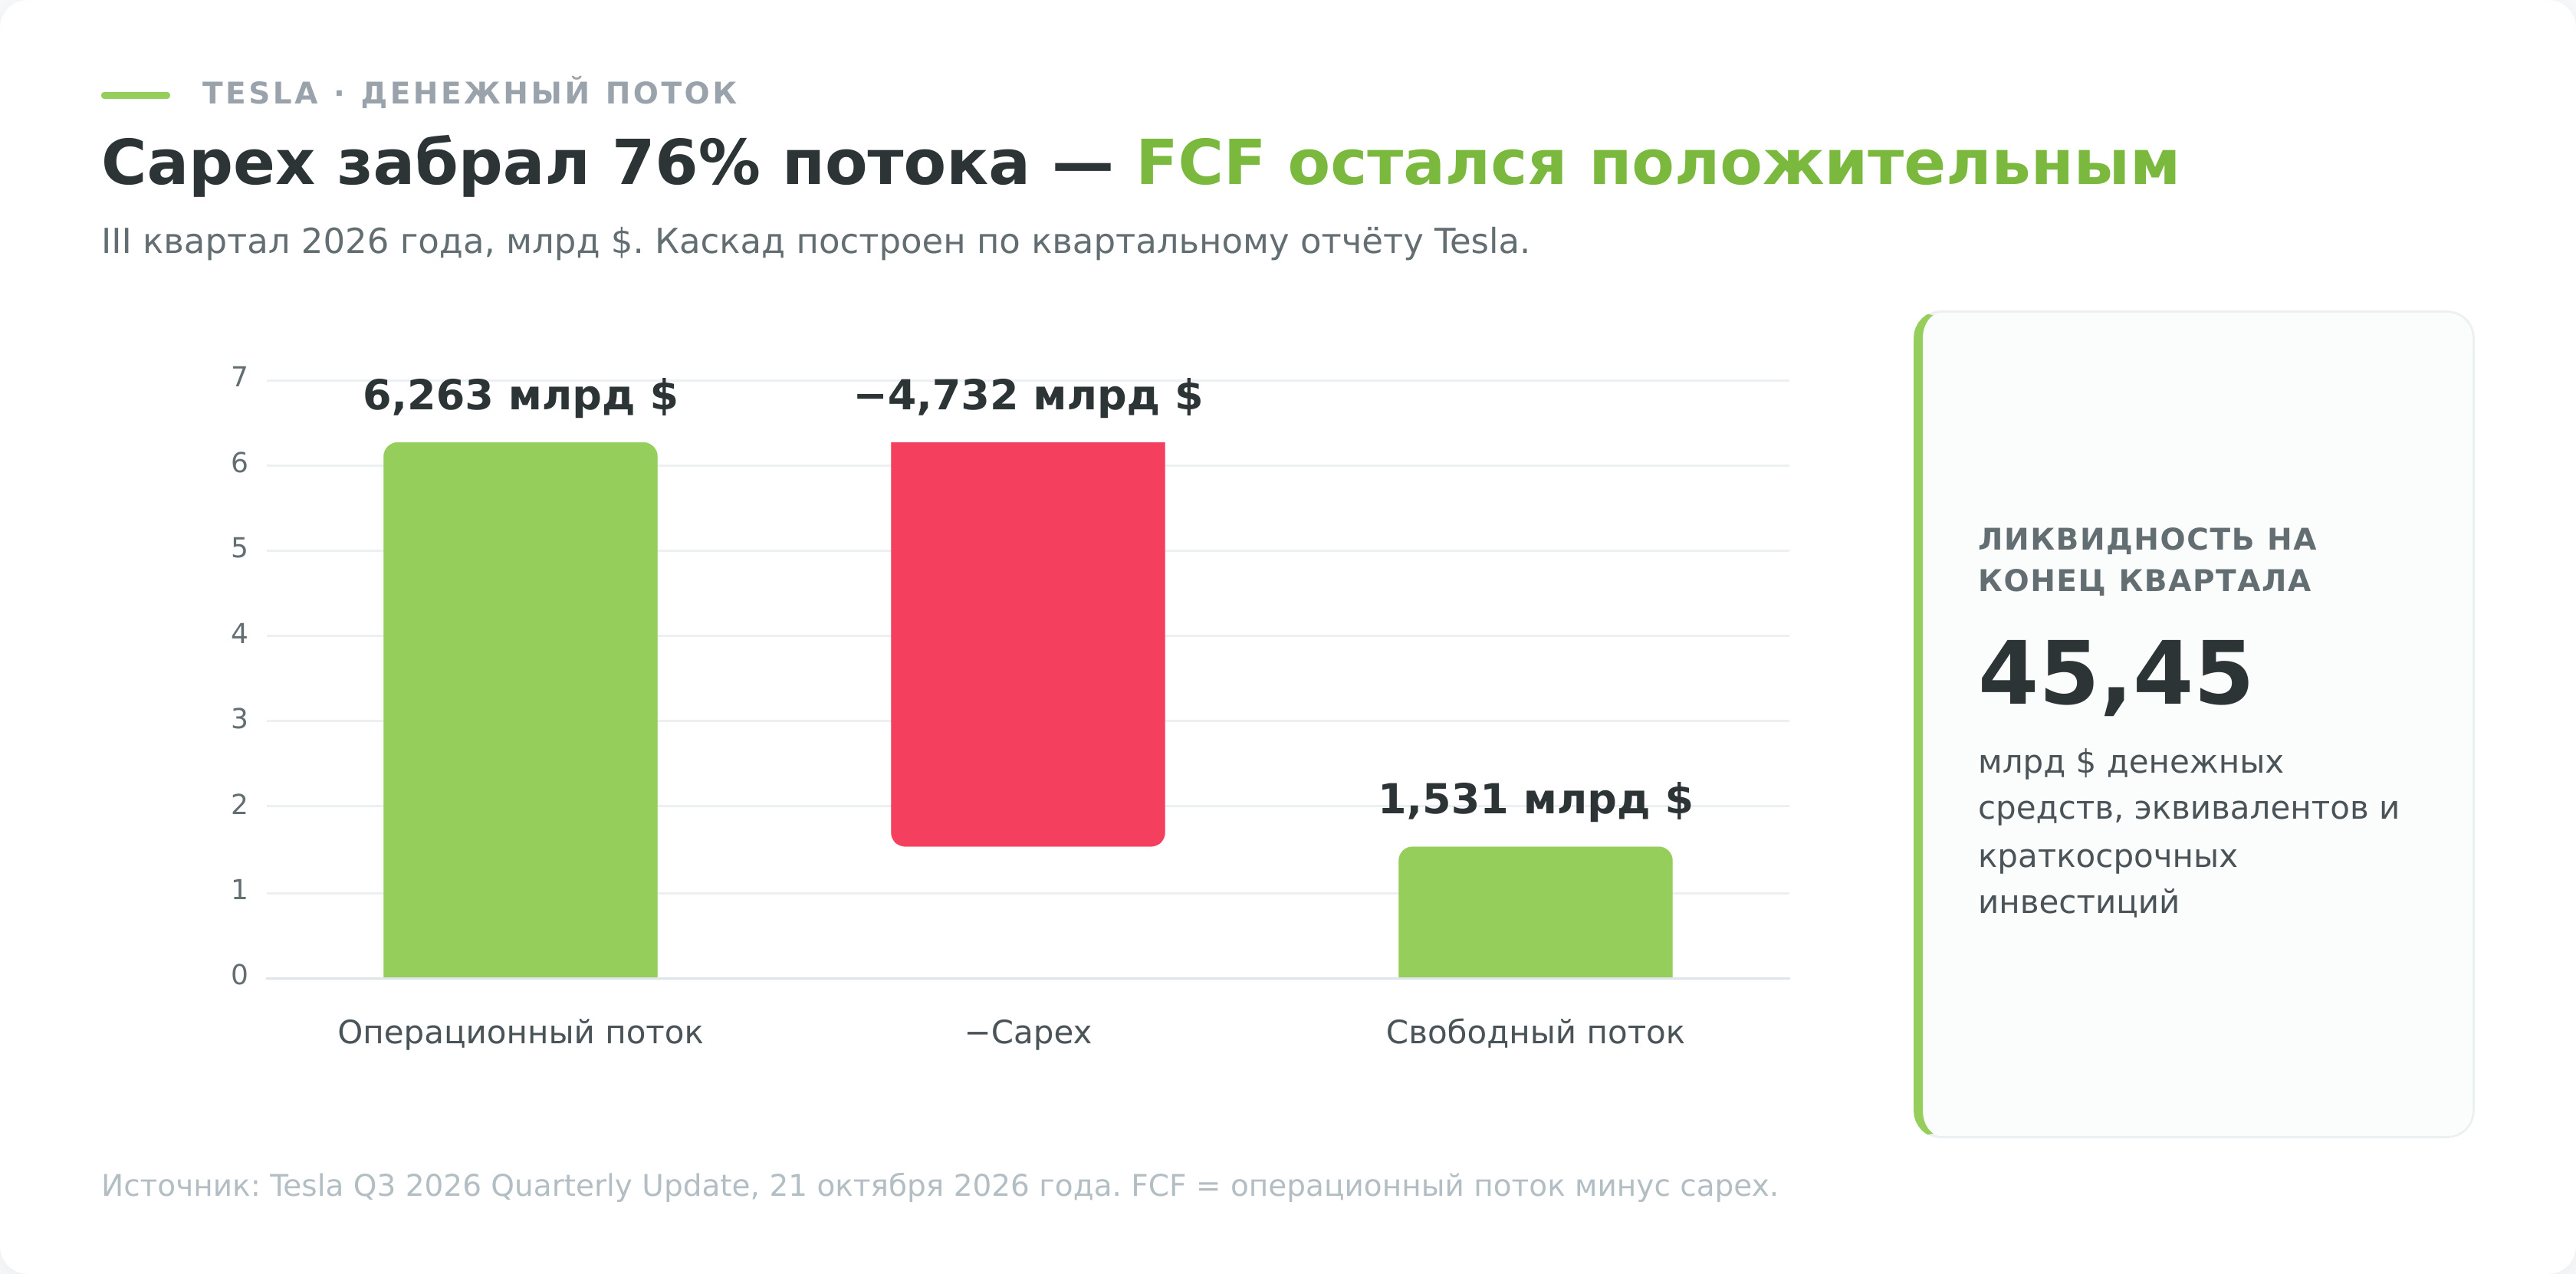
Финансовая устойчивость — то, в чём Tesla кардинально отличается от молодых EV-компаний, которые жгут деньги. В III квартале 2026 года операционный поток составил $6,26 млрд, капитальные затраты — $4,73 млрд, а свободный денежный поток — $1,53 млрд. Денежные средства, эквиваленты и краткосрочные инвестиции на конец квартала достигли $45,45 млрд (Tesla Q3 2026). Такая ликвидность позволяет одновременно финансировать автономность, робототехнику и AI-инфраструктуру.
Но у инвестора не должно остаться благостной картины «вечного генератора кэша». Капитальные затраты за последние 12 месяцев выросли до $15,4 млрд, а свободный денежный поток за тот же период снизился до $3,3 млрд. Положительный результат одного квартала не отменяет капиталоёмкости Cybercab, Optimus, Semi и вычислительной инфраструктуры — эта нагрузка помогает объяснить, почему Tesla не делится деньгами с акционерами через дивиденды.
Позиционирование среди автопроизводителей и EV-конкурентов
Ключевое, что нужно понять про оценку Tesla, — рынок отказывается мерить её мультипликаторами автопрома. Традиционные автоконцерны вроде Toyota или Volkswagen торгуются по коэффициенту «цена/прибыль» примерно в районе 7–11, тогда как у Tesla он исторически в разы выше — это премия не за продажу машин, а за опцион на робортакси и софт. Корректно сравнивать здесь не текущие метрики (они быстро устаревают и доступны в виджете выше), а структурное позиционирование.
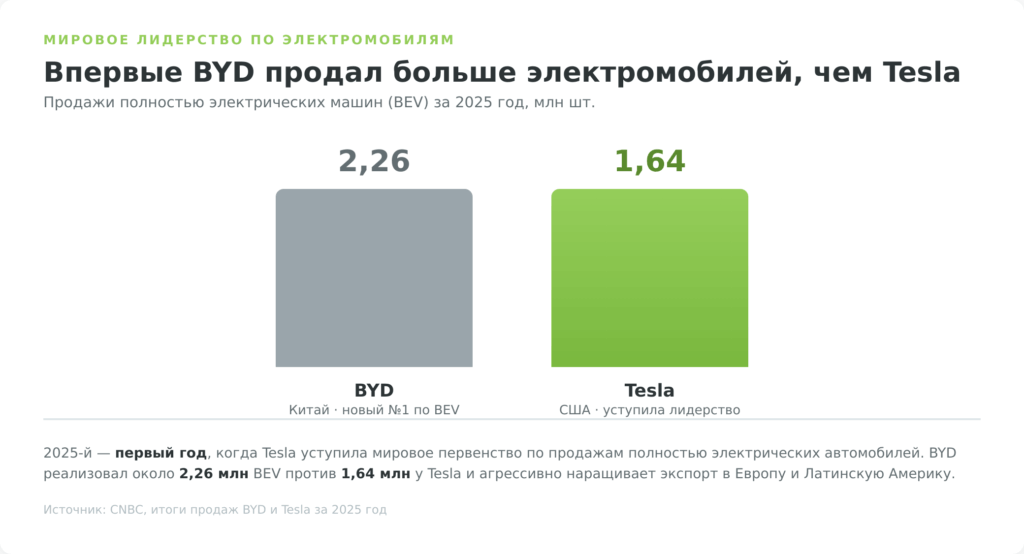
По нему Tesla — уже не лидер по объёму: в 2025 году китайский BYD впервые обошёл её по продажам полностью электрических машин, реализовав около 2,26 млн BEV против 1,64 млн у Tesla. Но у Tesla остаётся то, чего нет у конкурентов: вертикальная интеграция (собственные батареи, чипы, ПО, зарядная сеть), самая большая база данных реального вождения для обучения автопилота и бренд, который позволяет продавать без рекламного бюджета.
Аналогичную историю «премия за технологию против объёма» можно проследить и у других игроков отрасли — например, в обзоре акций NIO, китайского производителя электромобилей.
Дивиденды Tesla
Раздел, который у большинства голубых фишек самый важный, у Tesla — самый короткий по сути и самый показательный по смыслу. Дивидендному инвестору здесь делать нечего, и это не временное состояние, а сознательная стратегия.
Почему Tesla не платит дивиденды
За всю историю публичности Tesla не выплатила ни одного дивиденда. Это логика растущей компании: каждый заработанный доллар, по мнению менеджмента, принесёт акционеру больше, если вложить его в новый завод, разработку чипа для автопилота или линию по сборке роботов, чем если раздать наличными. Пока компания может реинвестировать капитал под высокую отдачу, дивиденды экономически невыгодны самим акционерам — это базовый принцип корпоративных финансов, а не каприз.
Доход по акциям Tesla возможен исключительно за счёт роста курсовой стоимости. Нет «купона», который смягчает просадку и платится независимо от настроения рынка. В период, когда бумага падает, владелец Tesla не получает ничего, в отличие от держателя дивидендной фишки.
Buyback и распределение капитала
Альтернатива дивидендам — обратный выкуп акций (buyback), который сокращает число бумаг и повышает долю оставшихся владельцев. Однако и здесь Tesla осторожна: в отчётности за III квартал 2026 года компания не объявляла крупной регулярной программы выкупа, сопоставимой с программами технологических гигантов. Приоритетом остаются капитальные вложения в мощности, AI-инфраструктуру, Cybercab и Optimus.
Перспектива дивидендной политики
Когда стоит ждать первых выплат? Логика подсказывает: не раньше, чем у Tesla закончатся проекты с высокой отдачей на вложенный капитал. Учитывая заявленные амбиции в робортакси, гуманоидных роботах и энергетике, этот момент в обозримом горизонте не просматривается.
Инвестору, который выбирает Tesla, важно честно признать: это бумага роста, а не дохода, и подходит она под цель приумножения капитала на длинном горизонте, а не под формирование денежного потока.
Драйверы роста Tesla до 2030 года
Раз дивидендов нет, а автопродажи падают, единственное оправдание текущей цены — будущие источники роста. Именно их закладывает рынок в премию к мультипликаторам автопрома. Ставка сделана на три направления с разной степенью зрелости.
Робортакси и автопилот FSD
Это главный пункт «бычьего» тезиса. К III кварталу 2026 года Tesla уже выполняла беспилотные поездки в Остине и 3 сентября добавила в этот парк Cybercab. Компания сообщила, что накопленный пробег роботакси без водителя рос двузначными темпами каждую неделю. Идея в том, что принадлежащий Tesla парк, а позднее и машины клиентов, смогут приносить сервисную выручку вместо разовой маржи от продажи автомобиля.
Здесь важна трезвость. Cybercab пока работает только в ограниченном парке в Остине, а расширение зависит не только от производства машин, но и от разрешений в каждом регионе. Рост пробега подтверждает технический прогресс, но не доказывает устойчивую экономику сервиса. Поэтому роботакси остаётся драйвером на годы вперёд, а задержка масштабирования способна ударить по оценке акций.
Накопители энергии, Optimus и AI
Второй драйвер уже приносит деньги — это энергетика. Бизнес промышленных накопителей Megapack растёт двузначными темпами и обновляет рекорды развёртывания; для инвестора это та часть истории, которая не зависит от настроения автопокупателей и спроса на электромобили. По мере электрификации сетей и роста потребления от дата-центров спрос на сетевые накопители структурно увеличивается.
Третий, самый спекулятивный, — гуманоидный робот Optimus. В III квартале 2026 года Tesla сообщила о начале раннего производственного развёртывания во Фримонте, но коммерческой выручки это направление ещё не даёт. Компания одновременно начала серийное производство Semi в Неваде. Инвестору стоит относиться к Optimus как к опциону внутри инвестиционного тезиса, а не как к уже доказанному источнику прибыли.
Масштабирование производства и новые модели
Классический драйвер автокомпании — новые, более доступные модели и рост мощностей. Tesla работает над удешевлением платформы и расширением модельного ряда, поскольку без притока новых покупателей в нижнем ценовом сегменте остановить спад поставок сложно. В III квартале Cybercab уже вошёл в парк роботакси в Остине, а в отчёте его производственная линия указана в статусе Production. Однако установленная мощность не равна фактическому выпуску, поэтому влияние модели на продажи и прибыль ещё предстоит доказать.
Риски инвестирования в акции Tesla
Любой драйвер из предыдущего раздела имеет зеркальную сторону — риск того, что он не сработает. Обзор без честного разбора минусов поисковые системы справедливо считают рекламным, поэтому остановимся на рисках подробно: именно они объясняют, почему таргеты аналитиков по бумаге расходятся в разы.
Конкуренция и потеря лидерства
Самый осязаемый риск уже материализовался. В 2025 году BYD обошёл Tesla по продажам полностью электрических машин: около 2,26 млн против 1,64 млн. Китайский производитель одновременно наращивает экспорт, усиливая ценовую конкуренцию в Европе и Латинской Америке.
Tesla больше не «единственный серьёзный электромобиль» — она конкурирует с десятками моделей, многие из которых дешевле. Давление на цены — прямая причина того, почему автомобильная маржа компании несколько лет снижалась, прежде чем стабилизироваться.
Зависимость от Илона Маска и волатильность оценки
Tesla сильнее многих крупных компаний зависит от публичного образа руководителя. Это создаёт двойной риск. Во-первых, значительная часть «премии за будущее» в цене держится на доверии к способности Илона Маска доводить амбициозные проекты до результата. Во-вторых, его публичные заявления могут влиять на восприятие бренда и спрос, хотя отделить этот эффект от цен, конкуренции и модельного ряда в квартальной статистике невозможно.
Ещё один специфический для Tesla риск — экстремальная волатильность оценки. Поскольку цена опирается не на текущую прибыль, а на ожидания, любая новость о сроках роботакси или квартальных поставках способна резко сдвинуть котировку. Владельцу TSLA нужно быть готовым к просадкам, которые у дивидендной фишки были бы немыслимы.
Регулирование, субсидии и геополитика для инвестора из РБ
Отмена господдержки — уже свершившийся факт: федеральный налоговый кредит на покупку электромобиля в США в размере $7 500 прекратил действие 30 сентября 2025 года по закону OBBBA, подписанному в июле 2025-го. Это убрало искусственную скидку для американских покупателей и усилило давление на спрос после краткого всплеска продаж перед отменой.
Акции TSLA не обращаются на Белорусской валютно-фондовой бирже (БВФБ), поэтому путь к ним для белорусского инвестора идёт через иностранного брокера, работающего с резидентами РБ. У такого доступа собственные риски — санкционные ограничения, блокировки, заморозка активов и сложности с вводом-выводом средств; подробнее эти нюансы разобраны в руководстве по инвестициям в акции для белорусского инвестора.
Прогноз акций Tesla и потенциал
Сведём драйверы и риски воедино. Точная целевая цена быстро устаревает, поэтому актуальные оценки аналитиков лучше смотреть в живом виджете вверху страницы, а решение строить на сценарной логике.
Консенсус Wall Street
Виджет выше ежедневно обновляет среднюю, медианную и крайние целевые цены, поэтому в прозе нет фиксированного таргета, который устареет после следующего пересмотра. Для решения важнее причина разброса: одна группа аналитиков оценивает Tesla как автопроизводителя с замедлившимися поставками, другая — как будущую платформу автономного транспорта, софта и робототехники. Сам по себе консенсус не снимает этот риск и не заменяет проверку допущений.
Долгосрочный сценарий на 3–5 лет
Практически весь спор сводится к одному вопросу: сработает ли ставка на автономность. Полезно развести два сценария по механике, а не по эмоциям.
В оптимистичном сценарии роботакси выходит за пределы трёх городов в реальный масштаб, доля владельцев, оплачивающих подписку FSD, растёт, а энергобизнес продолжает удваиваться. Тогда структура выручки смещается от продажи железа к софту и сервису с принципиально более высокой маржой и повторяющимися платежами — и рынок сохраняет за Tesla премию «технологической», а не «автомобильной» компании. При таком исходе сегодняшняя цена в ретроспективе окажется недорогой, потому что прибыль вырастет качественно, а не на проценты.
В пессимистичном сценарии автономность буксует в регуляторных согласованиях и технических ограничениях, материальная выручка от робортакси сдвигается всё дальше вправо, конкуренция со стороны BYD и традиционных концернов дожимает автомобильную маржу, а платный FSD остаётся нишевым. Тогда инвесторы перестают платить премию за «опцион на будущее» и начинают оценивать Tesla мультипликаторами автопрома — а это, как показано в разделе про позиционирование, в разы более низкий коэффициент «цена/прибыль». Опасность здесь не в том, что прибыль упадёт, а в том, что к той же прибыли применят гораздо более скромную оценку (так называемый de-rating) — и бумага способна потерять значительную часть стоимости даже без операционной катастрофы.
За чем следить инвестору, чтобы понять, какой сценарий побеждает: темпы расширения роботакси по городам и переход к платным поездкам, динамика доли подписчиков FSD, траектория автомобильной маржи без учёта регуляторных кредитов и рост развёртывания накопителей энергии. Реальность, как обычно, окажется между полюсами, и именно поэтому Tesla — позиция для инвестора с высокой терпимостью к риску и горизонтом в годы, а не месяцы; под денежный поток или короткую дистанцию бумага не подходит.
Плюсы и минусы инвестиций в акции Tesla
Как купить акции Tesla из Беларуси
После анализа переходим к практике. Купить акции Tesla резиденту Беларуси реально, но набор рабочих путей невелик, и у каждого свои ограничения. Акции TSLA не торгуются на БВФБ, поэтому для покупки нужен счёт у иностранного брокера, принимающего резидентов РБ. Общая механика покупки бумаг новичком описана в инструкции как купить акции физическому лицу — здесь сфокусируемся на специфике доступа к Tesla.
Брокеры ниже отобраны по одному принципу: реальный доступ резидента РБ к бирже NASDAQ, где торгуется Tesla, на текущую дату. Принципиальный момент — речь о покупке реальной акции TSLA, а не производного инструмента (CFD) на её цену: для долгосрочного инвестора это важно, поскольку CFD не делает вас совладельцем компании и несёт дополнительный риск контрагента. Это не персональная рекомендация — выбор площадки зависит от вашего профиля и готовности к санкционным рискам.
Через Just2Trade
Один из доступных вариантов — брокер Just2Trade. Услуги оказывает кипрская J2T Services Ltd, прежнее название — Lime Trading (CY) Ltd; лицензия CySEC № 281/15 действует с 2015 года. Компания даёт доступ к американским биржам, включая NASDAQ.
Счета гражданам Беларуси открываются онлайн, без белорусского статуса квалифицированного инвестора. Клиент по умолчанию может быть отнесён к категории Retail; переход в Professional возможен по запросу и при выполнении критериев MiFID II, но означает отказ от части защиты. Поэтому утверждение «все клиенты — Professional» неверно. До открытия счёта сверяйте текущую категорию, применимость компенсационного фонда ICF, тарифы, способы ввода-вывода и минимальный порог именно в документах J2T — условия зависят от продукта и могут меняться.
Альтернативы
Если Just2Trade не подходит, один из альтернативных каналов — Freedom Finance Global PLC, компания Международного финансового центра «Астана» с действующей лицензией AFSA № AFSA-A-LA-2020-0019. Доступные рынки и банковские маршруты нужно проверять при открытии счёта: платёжная цепочка для Беларуси меняется быстрее, чем лицензия брокера.
Ещё один вариант — бренд EXANTE. Он работает через несколько юридических лиц; кипрская EXT Ltd указана в реестре CySEC с лицензией № 165/12, поэтому называть весь бренд только «мальтийским брокером» неточно. Заявленный минимальный депозит для индивидуального счёта — 10 000 евро, а конкретное юрлицо и доступность для резидента Беларуси определяются при онбординге. При сравнении вариантов взвешивайте не только комиссию, но и устойчивость всей цепочки: ввод и вывод денег, санкционные ограничения, депозитарий и юрисдикцию хранения бумаг.
Пошаговая инструкция
Базовая последовательность действий для покупки акций Tesla через иностранного брокера выглядит так:
- Открыть счёт у иностранного брокера, дающего доступ к бирже NASDAQ, и пройти верификацию (паспорт, подтверждение адреса, анкета AML).
- Зарегистрировать валютный договор на веб-портале Национального банка до первого пополнения, если сумма обязательств по договору с брокером не определена или достигает 2000 базовых величин (90 000 BYN в 2026 году). В брокерском договоре сумма обычно не определена, так что регистрация нужна при любом депозите.
- Подписать форму W-8BEN — она идентифицирует вас как иностранного держателя американских бумаг (стандартный шаг даже без дивидендов).
- Пополнить счёт банковским переводом, картой или (у части брокеров) криптовалютой, конвертировав белорусские рубли в доллары по доступному маршруту.
- Найти тикер TSLA на бирже NASDAQ в терминале брокера и выставить заявку — рыночную или лимитную. Зафиксировать цену и дату покупки в долларах и в рублёвом эквиваленте по курсу НБРБ — это понадобится для налоговой декларации.
Налогообложение Tesla для инвестора из РБ
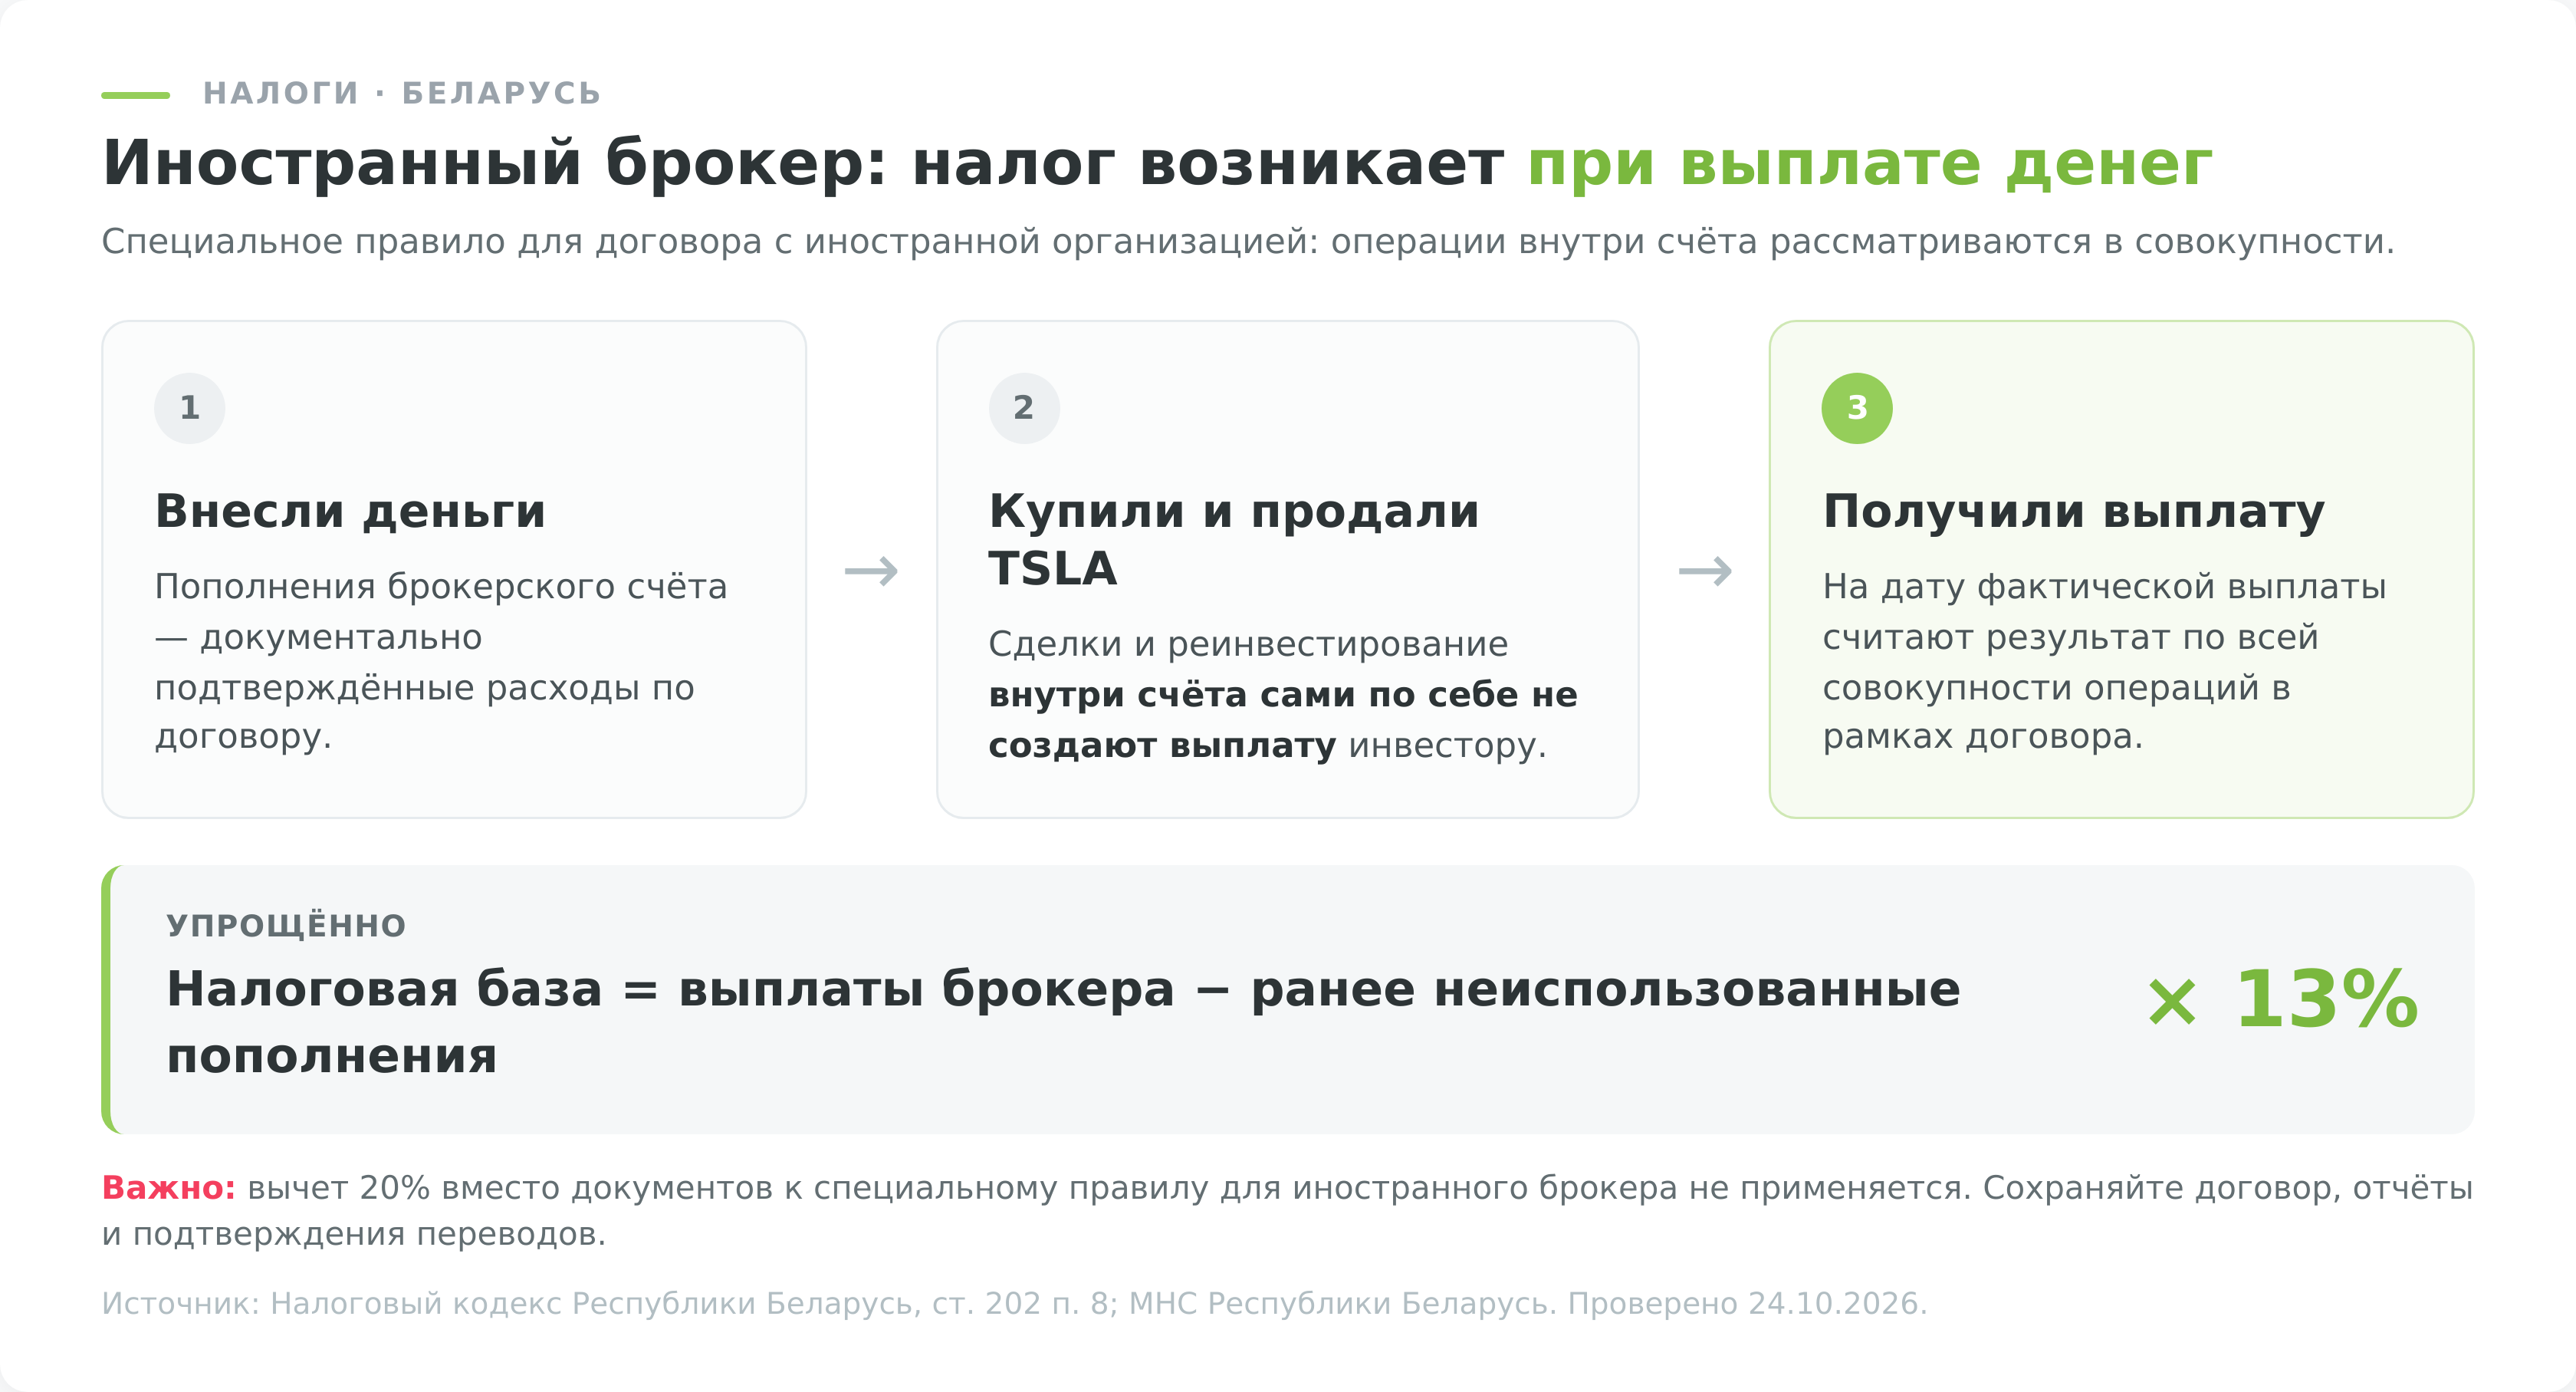
Купить бумагу — половина дела; вторая половина — корректно рассчитаться с налоговой. Для счёта у иностранного брокера в Беларуси действует специальная конструкция: налоговую базу определяют по договору в целом на дату фактической выплаты денег, а не после каждой сделки внутри счёта.
Дивидендов нет — остаётся результат по брокерскому договору
Tesla не платит дивиденды, поэтому по этой акции нет американского удержания с дивидендной выплаты. Для налогового резидента Беларуси результат по договору с иностранным брокером облагается по базовой ставке 13%. Повышенные ставки 25% и 30% установлены для отдельных доходов от источников в Беларуси и к выплате иностранного брокера не применяются. Налоговым резидентом считается человек, который находился в Беларуси более 183 дней в календарном году.
W-8BEN и самостоятельная декларация
Иностранный брокер (в отличие от белорусского) не выступает налоговым агентом по белорусскому подоходному налогу. Рассчитать базу, заполнить декларацию и уплатить налог нужно самостоятельно. Форма W-8BEN, которую подписывают при открытии счёта, на это не влияет: она касается американских налогов, а не белорусских, и для бездивидендной Tesla лишь подтверждает ваш статус иностранного держателя.
По итогам года, в котором иностранный брокер фактически выплатил доход, декларация подаётся в инспекцию МНС до 31 марта следующего года, а налог уплачивается до 1 июня. База определяется отдельно по договору и по всей совокупности операций: из выплат вычитаются документально подтверждённые суммы, ранее переданные брокеру, а неиспользованный остаток расходов переносится дальше. Вычет 20% вместо документов к этому специальному правилу не применяется, поэтому договор, брокерские отчёты и подтверждения переводов нужно хранить с первого пополнения.
ИИС, срок владения и пример расчёта
Аналога российского индивидуального инвестиционного счёта (ИИС) в Беларуси нет. Отдельная льгота только за долгий срок владения иностранной акцией TSLA также не предусмотрена: продолжительность владения сама по себе не отменяет налог. Подробный порядок приведён в руководстве по инвестициям в акции для белорусов.
Продажи и повторные покупки внутри счёта не рассматриваются изолированно. МНС интересует фактическая выплата от иностранной организации и ещё не использованные расходы по тому же договору. Суммы в иностранной валюте для декларации пересчитываются по официальному курсу НБРБ на дату получения дохода.