
Двадцать лет назад акции V.F. Corporation держали ради спокойствия. Компания, которой принадлежат The North Face, Vans и Timberland, почти полвека подряд повышала дивиденды и считалась в портфеле долгосрочного инвестора образцом «скучной надёжности». К 2024 году от этого образа мало что осталось. Дивиденд урезали дважды, бумагу вывели из индекса S&P 500, а капитализация сжалась в несколько раз против прежних пиков.
И вот в чём интрига. В 2026 финансовом году выручка VF впервые за три года выросла, а оба первых квартала 2027 финансового года оказались лучше собственного прогноза компании. The North Face и Timberland продолжили расти, чистый долг за год сократился на 20%, но Vans во втором квартале всё ещё потерял 10% выручки. Перед инвестором из Беларуси встаёт практичный вопрос. Это начало настоящего разворота или короткая передышка в долгом сползании?
Ниже разберём бизнес компании после распродажи части брендов, свежие результаты за квартал, историю дивидендных сокращений, ход программы Reinvent, реальные риски и способы купить VFC с учётом санкций и налогов.
Предупреждение о рисках: Материал носит образовательный характер и не является инвестиционной рекомендацией по законодательству Республики Беларусь. Цена акций и дивиденды могут снижаться, возможна потеря капитала. Иностранный брокер не входит в белорусскую систему гарантирования. Перед регистрацией и переводом денег проверьте актуальный санкционный статус, страну обслуживания, комиссии, банковский маршрут, правила НБРБ и налоговые обязанности.
Что представляет собой V.F. Corporation
V.F. Corporation зарабатывает не на одном бренде, а на портфеле известных марок одежды и обуви, собранных под одной управляющей крышей. Сама корпорация почти ничего не продаёт под собственным именем. Её капитал составляют The North Face, Vans, Timberland и ещё десяток марок поменьше, каждая со своей аудиторией, ценовой полкой и каналами сбыта. Штаб-квартира находится в Денвере, штат Колорадо, а юридически компания зарегистрирована в Пенсильвании. Акции торгуются на Нью-Йоркской фондовой бирже под тикером VFC, бизнес относится к потребительскому сектору.
От перчаток 1899 года до конгломерата брендов
История VF началась с производства рабочих перчаток и рукавиц. В 1899 году Джон Барби с группой инвесторов основал в Пенсильвании Reading Glove and Mitten Manufacturing Company (история компании, vfc.com).
В 1920 году фирма переключилась на шёлковое нижнее бельё и переименовалась в Vanity Fair Silk Mills, а в 1951 году вышла на NYSE. Современное имя появилось в 1969 году, когда компания купила джинсового производителя H.D. Lee и переименовалась в V.F. Corporation.
Дальше десятилетиями работала одна и та же механика. VF не строила бренды с нуля, а скупала уже популярные марки и подключала их к своей производственной и логистической машине. В 1986 году поглощение Blue Bell принесло Wrangler, JanSport и Red Kap.
В начале 2000-х в портфель вошли The North Face и Vans, которые и стали ядром «активного» направления. В 2011 году добавились Timberland и Smartwool, а в 2017-м за 820 млн долларов купили владельца марки Dickies.
Маховик слияний раскрутился слишком сильно, и в какой-то момент его пришлось разворачивать назад. В 2019 году VF выделила джинсовый бизнес Wrangler и Lee в отдельную публичную компанию Kontoor Brands. В 2020 году за 2,1 млрд долларов взяли культовый стритвир-бренд Supreme. Именно эта последняя покупка во многом и надорвала баланс, к чему мы ещё вернёмся.

Из чего складывается бизнес сегодня
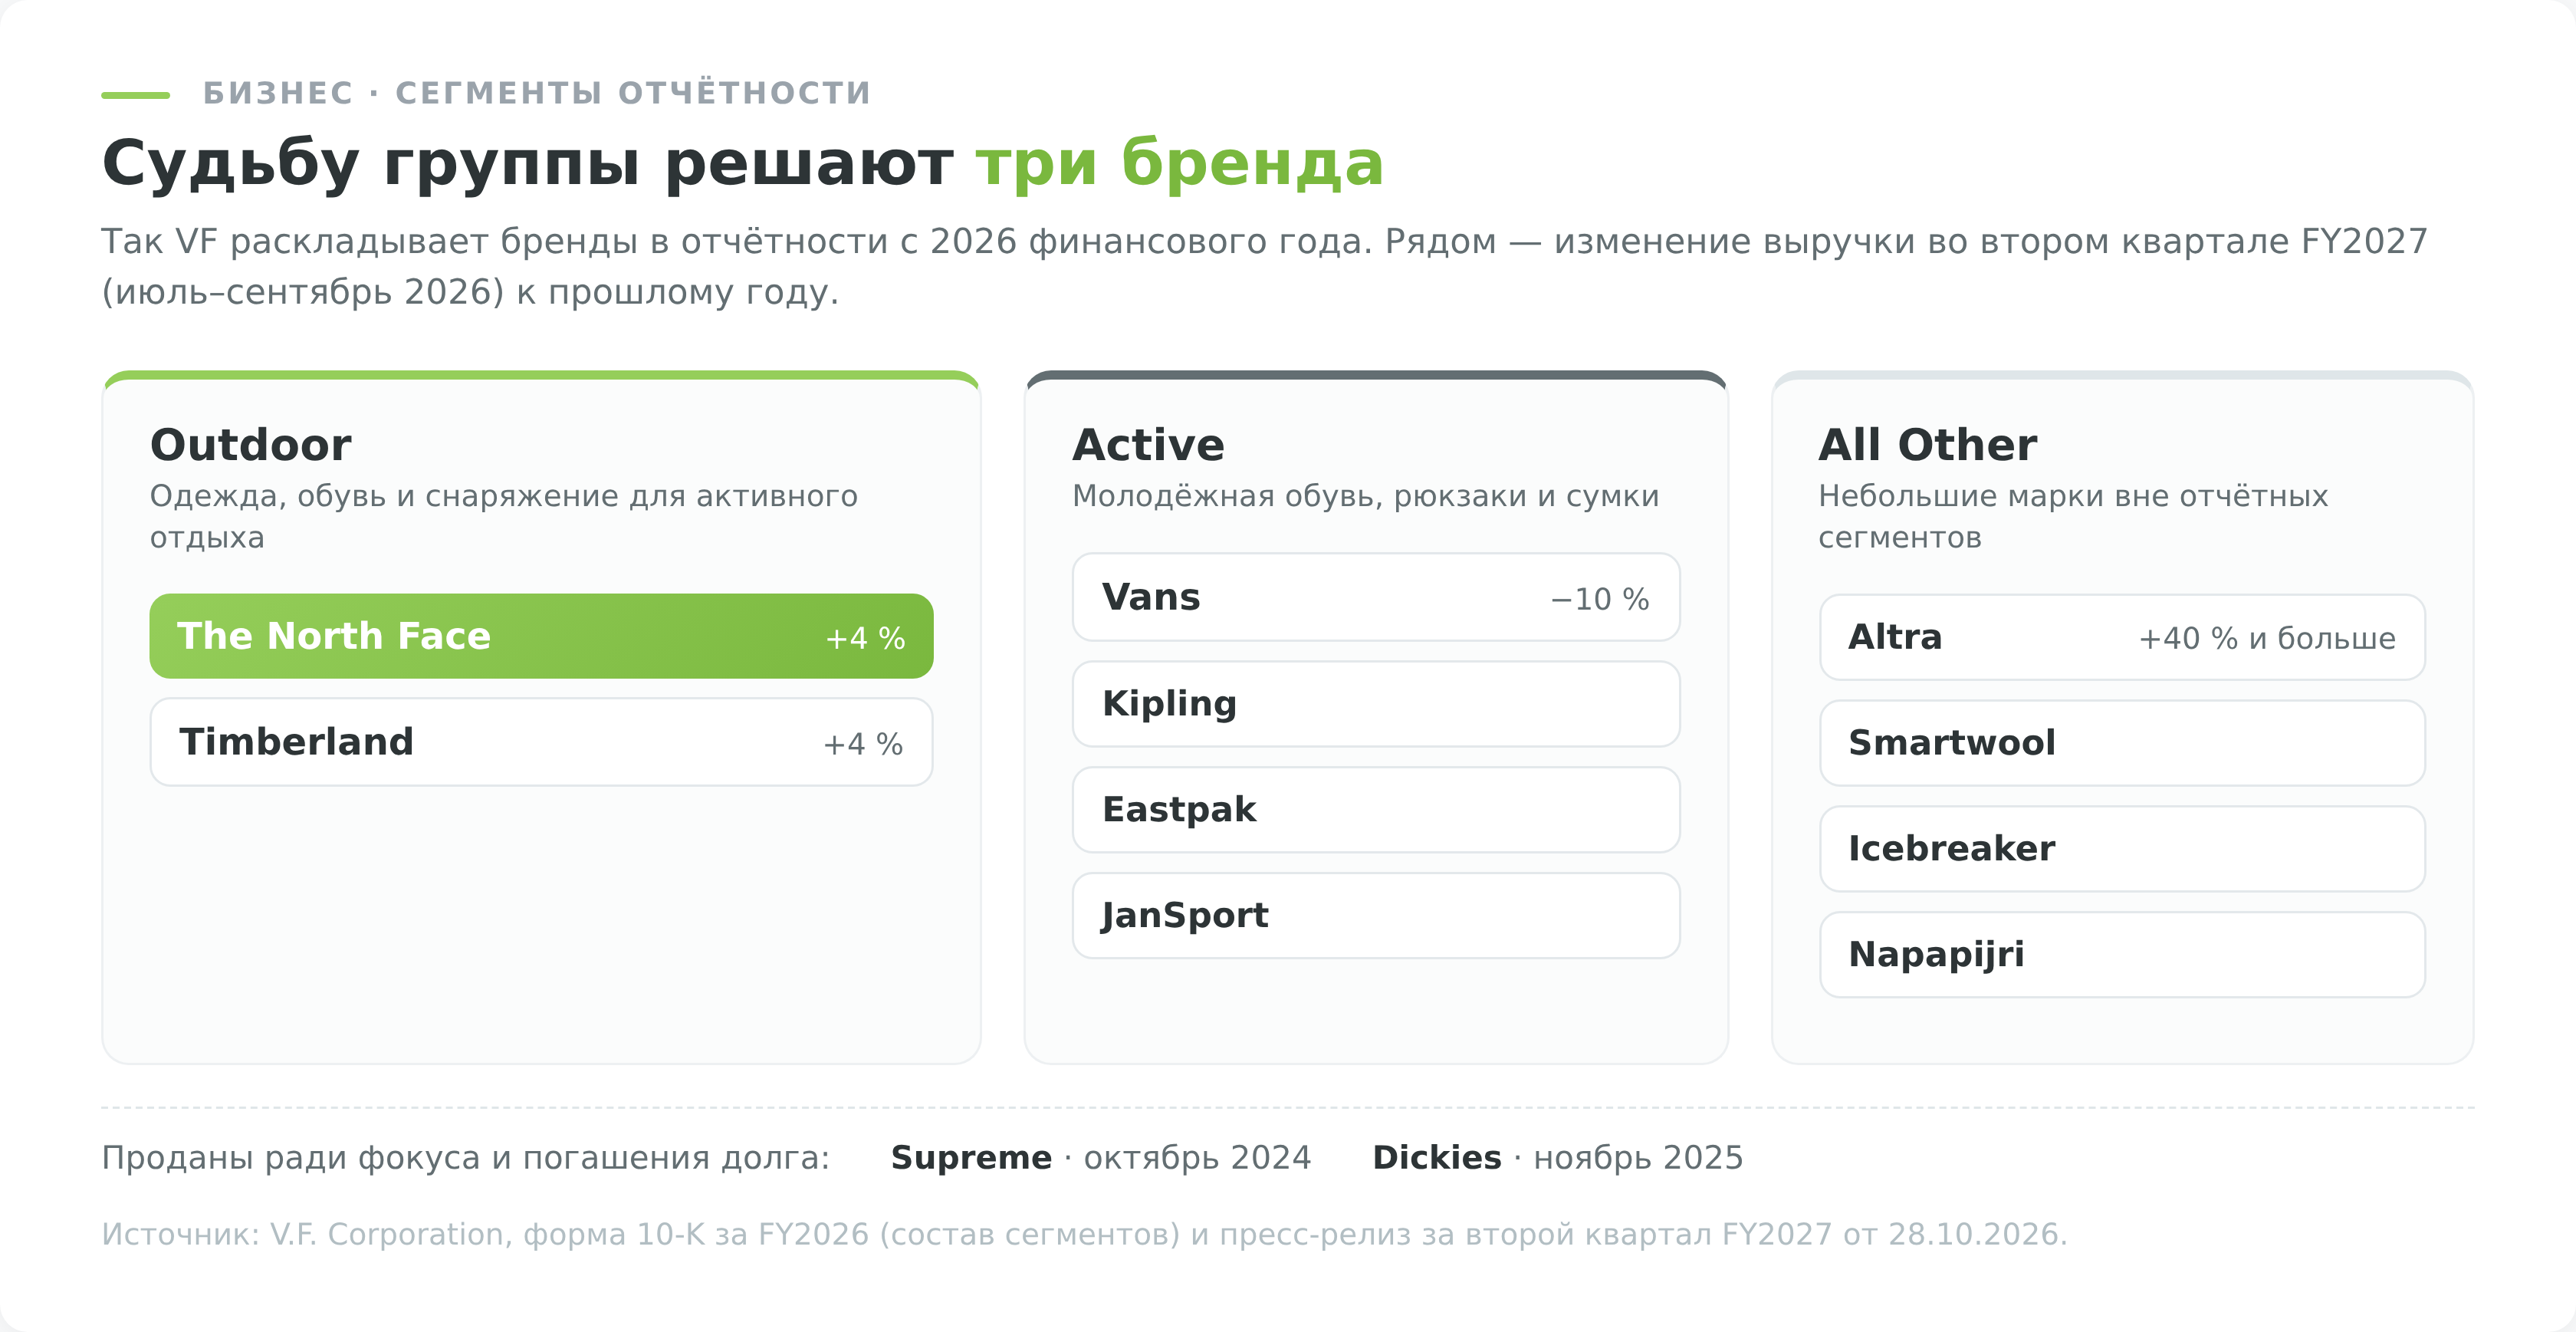
В отчётности VF осталось два основных сегмента. Outdoor объединяет The North Face и Timberland, а Active включает Vans, Kipling, Eastpak и JanSport. Небольшие марки Altra, Smartwool, Icebreaker и Napapijri компания показывает в строке All Other. После продажи Dickies отдельного рабочего направления больше нет, и сегодня судьбу всей группы решают по сути три бренда.
The North Face работает крупнейшим брендом группы и её главным мотором. Он продаёт куртки, флис, обувь и снаряжение для туризма и города, причём как через оптовых партнёров, так и через собственные магазины с сайтом.
В 2026 финансовом году выручка бренда выросла на 8%, или примерно на 5% без учёта курсов валют, а в четвёртом квартале прибавила 12% при росте в Америке на 17%. В первом и втором кварталах 2027 финансового года The North Face добавлял ещё по 4%.
Vans занимает второе место по размеру и одновременно остаётся главной головной болью менеджмента. Кеды и уличная одежда Vans живут на молодёжной моде, а мода последних лет от классической вулканизированной подошвы отвернулась. За 2026 финансовый год выручка Vans упала на 9%, а без учёта курсов валют примерно на 11%. В первом квартале 2027 финансового года бренд потерял ещё 9% в постоянной валюте, во втором 10%. Собственные магазины и сайт Vans во втором квартале впервые почти за пять лет вернулись к росту по всему миру, но оптовые продажи пока перевешивают этот плюс. Это ещё не разворот, а лишь признак стабилизации.
Timberland держится третьим и в последнее время оживает. В четвёртом квартале 2026 финансового года бренд прибавил 8%, в первом квартале 2027-го вырос ещё на 3% в постоянной валюте, во втором на 4%. Остальную выручку приносят марки поменьше. Это Smartwool и Icebreaker с шерстью мериноса, беговая Altra, которая во втором квартале выросла больше чем на 40%, Napapijri, а также рюкзаки и сумки Kipling, Eastpak и JanSport. По отдельности они невелики, но вместе сглаживают зависимость группы от трёх главных имён.
Что изменилось за последние годы
Главное, что нужно понимать про сегодняшнюю VF. Она намеренно стала меньше. Менеджмент распродаёт всё, что не вписывается в фокус на ключевых брендах, и гасит этими деньгами долг.
Supreme ушёл первым. Купленный в 2020 году за 2,1 млрд долларов бренд так и не прижился в структуре VF, и в октябре 2024 года его продали EssilorLuxottica примерно за 1,5 млрд долларов, зафиксировав убыток около 600 млн против цены покупки.
Следом, в ноябре 2025 года, за 600 млн долларов наличными продали Dickies компании Bluestar Alliance (релиз VF о завершении сделки). Dickies тоже отдали дешевле, чем покупали в 2017 году за 820 млн, а его продажи к моменту сделки просели примерно на треть от пиковых.
Параллельно изменился и статус самой бумаги. В начале апреля 2024 года VFC исключили из индекса S&P 500 и перевели в индекс компаний малой капитализации S&P SmallCap 600, а в марте 2025 года бумага поднялась в индекс средней капитализации S&P MidCap 400. Формально это техническая деталь, но на практике выход из S&P 500 означал, что индексные фонды, отслеживающие этот индекс, автоматически распродали бумагу.
Финансовые показатели V.F. Corporation
Финансовая история VF за последние годы укладывается в две фазы. Сначала был обвал выручки и прибыли, который и заставил компанию резать дивиденды и распродавать бренды. Потом, в 2026 финансовом году, пришла первая за три года стабилизация. Важно понимать, что финансовый год у VF заканчивается в конце марта, поэтому «2026 финансовый год» означает период, завершившийся в марте 2026 года.
Спад 2023–2025 и возврат к росту
Глубину провала видно по одной строке отчётности. В 2023 финансовом году выручка составляла около 11,1 млрд долларов, в 2024-м упала до 9,92 млрд (минус 10,6%), а в 2025-м снизилась ещё до 9,5 млрд, то есть ещё на 4,1% (данные по выручке, stockanalysis.com). За два года выручка сократилась примерно на 14%, а от пика 2022 года почти на пятую часть. Главными виновниками были слабеющий Vans и проблемы с оптовыми продажами в Америке, тогда как The North Face в это же время рос и частично гасил падение.
Перелом случился в 2026 финансовом году. Выручка прибавила 1% и достигла 9,605 млрд долларов, а без учёта проданного Dickies рост составил около 4% (итоги FY2026, vfc.com). Цифра скромная, но это первый годовой плюс за три года, и он подкреплён качественными сдвигами. Валовая маржа выросла на 1,3 процентного пункта до 54,8%, операционная прибыль составила 577 млн долларов при марже около 6%, а чистая прибыль подскочила до 254,9 млн против 69 млн годом ранее. Прибыль на акцию по итогам года выросла до 0,64 доллара с 0,18.
Здесь стоит сделать оговорку. Рост чистой прибыли в разы выглядит эффектно, но считается он от очень низкой базы и частично сложился из разовых факторов вроде продажи активов и экономии на реструктуризации. Устойчивую способность зарабатывать показывает скорее операционная маржа около 6%, и для компании такого масштаба она пока низкая.
Свежие кварталы добавили в картину и сильные, и слабые сигналы. Первый квартал 2027 финансового года, традиционно слабый для продавца курток и ботинок, закончился операционным убытком 83 млн долларов. Во втором квартале, завершившемся 26 сентября 2026 года, выручка составила 2,7 млрд долларов и снизилась на 4% из-за отсутствия проданного Dickies, а без него выросла на 1% при прогнозе компании около нуля. Валовая маржа поднялась на 3,2 процентного пункта до 55,4%, операционная прибыль выросла до 368 млн долларов с 313 млн годом ранее, а чистая прибыль составила 285 млн долларов, или 0,71 доллара на акцию. Чистый долг с учётом арендных обязательств сократился на 1,1 млрд долларов, или на 20% год к году (результаты Q2 FY2027, vfc.com).
После первого квартала менеджмент повысил годовой прогноз, а после второго подтвердил его. Компания ждёт роста выручки в постоянной валюте не менее чем на 2%, скорректированную операционную маржу около 8%, свободный денежный поток не меньше 515 млн долларов с учётом возврата пошлин и долговую нагрузку 2,6–2,9x к концу года. По Vans во втором полугодии менеджмент ждёт снижения выручки не более чем на 2%. То есть восстановление есть, но оно остаётся неровным и по-прежнему зависит от оптовых продаж Vans.

Долговая нагрузка и делеверидж
Долг остаётся центральным сюжетом инвестиционной истории VF, а не побочной деталью. Значительная часть нагрузки накопилась после покупки Supreme в 2020 году за 2,1 млрд долларов, а когда в 2022–2023 годах в США выросли ставки, обслуживание этого долга стало заметно дороже. Именно сочетание высокого долга и дорогих денег и вынудило компанию урезать дивиденды.
Сейчас компания целенаправленно гасит долг сразу с нескольких сторон. Деньги дают продажи активов (около 1,5 млрд долларов за Supreme и 600 млн за Dickies), экономия по программе Reinvent с целью примерно 300 млн долларов в год и урезанный дивиденд, который высвободил средства на погашение. Результат уже виден в цифрах. На конец 2026 финансового года чистый долг с учётом аренды снизился до 4,2 млрд долларов против 4,9 млрд годом ранее, а коэффициент долговой нагрузки сократился на целую единицу, с 4,1x до 3,1x. К 26 сентября 2026 года чистый долг составлял около 4,6 млрд: во втором квартале компания по сезонной схеме наращивает запасы перед зимой, но год к году долг всё равно меньше на 20%.
Облегчение реальное, но называть проблему решённой рано. Чистый долг около 4,2 млрд долларов на конец года более чем вдвое превышал собственный капитал в 1,85 млрд. Цель по долговой нагрузке, 2,5x или ниже, менеджмент планирует достичь лишь к 2028 финансовому году.

Где VF среди конкурентов
Понять место VF проще всего через сравнение с соседями по отрасли. По выручке это крепкий середняк. Компания в несколько раз меньше Nike, заметно крупнее чистого аутдор-игрока Columbia и сопоставима по масштабу с премиальным Ralph Lauren.
При этом конкурирует VF сразу на двух фронтах. The North Face и Timberland сражаются за аутдор-покупателя с Columbia, Patagonia и Arc’teryx, а Vans бьётся за молодёжный обувной рынок с Nike, Adidas и Converse.
Главный актив VF и её настоящий экономический ров заключаются в силе бренда The North Face. У него высокая узнаваемость, лояльная аудитория и способность держать цену без глубоких скидок, что и позволяет ему расти даже в слабые для отрасли годы.
У Vans такой ров за последние годы заметно подмыло, потому что бренд сильно зависит от переменчивой молодёжной моды и одной культовой модели обуви. Именно поэтому весь инвестиционный тезис VF сводится к простому вопросу. Сумеет ли сильный The North Face и оживающий Timberland компенсировать слабость Vans, пока компания разбирается с долгом.
Я свёл основных конкурентов в одну таблицу, чтобы был виден масштаб и позиционирование. Выручка приведена ориентировочно по последним годовым отчётам компаний.
| Компания | Ключевые бренды | Позиционирование | Годовая выручка (≈) | Текущая ситуация |
|---|---|---|---|---|
| V.F. Corporation | The North Face, Vans, Timberland | Аутдор и молодёжный стиль | ~9,6 млрд $ (FY2026) | Разворот после спада |
| Nike | Nike, Jordan, Converse | Спортивный мейнстрим №1 | ~46,4 млрд $ (FY2026) | Зрелый лидер рынка |
| Ralph Lauren | Ralph Lauren, Polo | Премиальный лайфстайл | ~8,1 млрд $ (FY2026) | Рост, высокая маржа |
| Columbia Sportswear | Columbia, Sorel | Аутдор среднего сегмента | ~3,4 млрд $ (2025) | Стабильность, слабый рост |

Дивиденды и падение дивидендного аристократа
Сильнее всего за последние годы пострадала именно дивидендная репутация VF, ради которой компанию десятилетиями и держали в консервативных портфелях. Из надёжного источника растущего дохода бумага превратилась в историю про урезанные выплаты. Разберём, что именно произошло и стоит ли сегодня рассматривать VFC как дивидендную акцию.
Около полувека роста и два сокращения
До 2023 года VF входила в число дивидендных аристократов и повышала выплату около полувека подряд. В самой компании 2022 финансовый год называли пятидесятым годом последовательного повышения, тогда как внешние классификации обычно засчитывали 49 полных лет. Для инвестора важнее не спор о методике подсчёта, а сам факт. VF поднимала дивиденд через любые кризисы несколько десятилетий, а затем серия оборвалась.
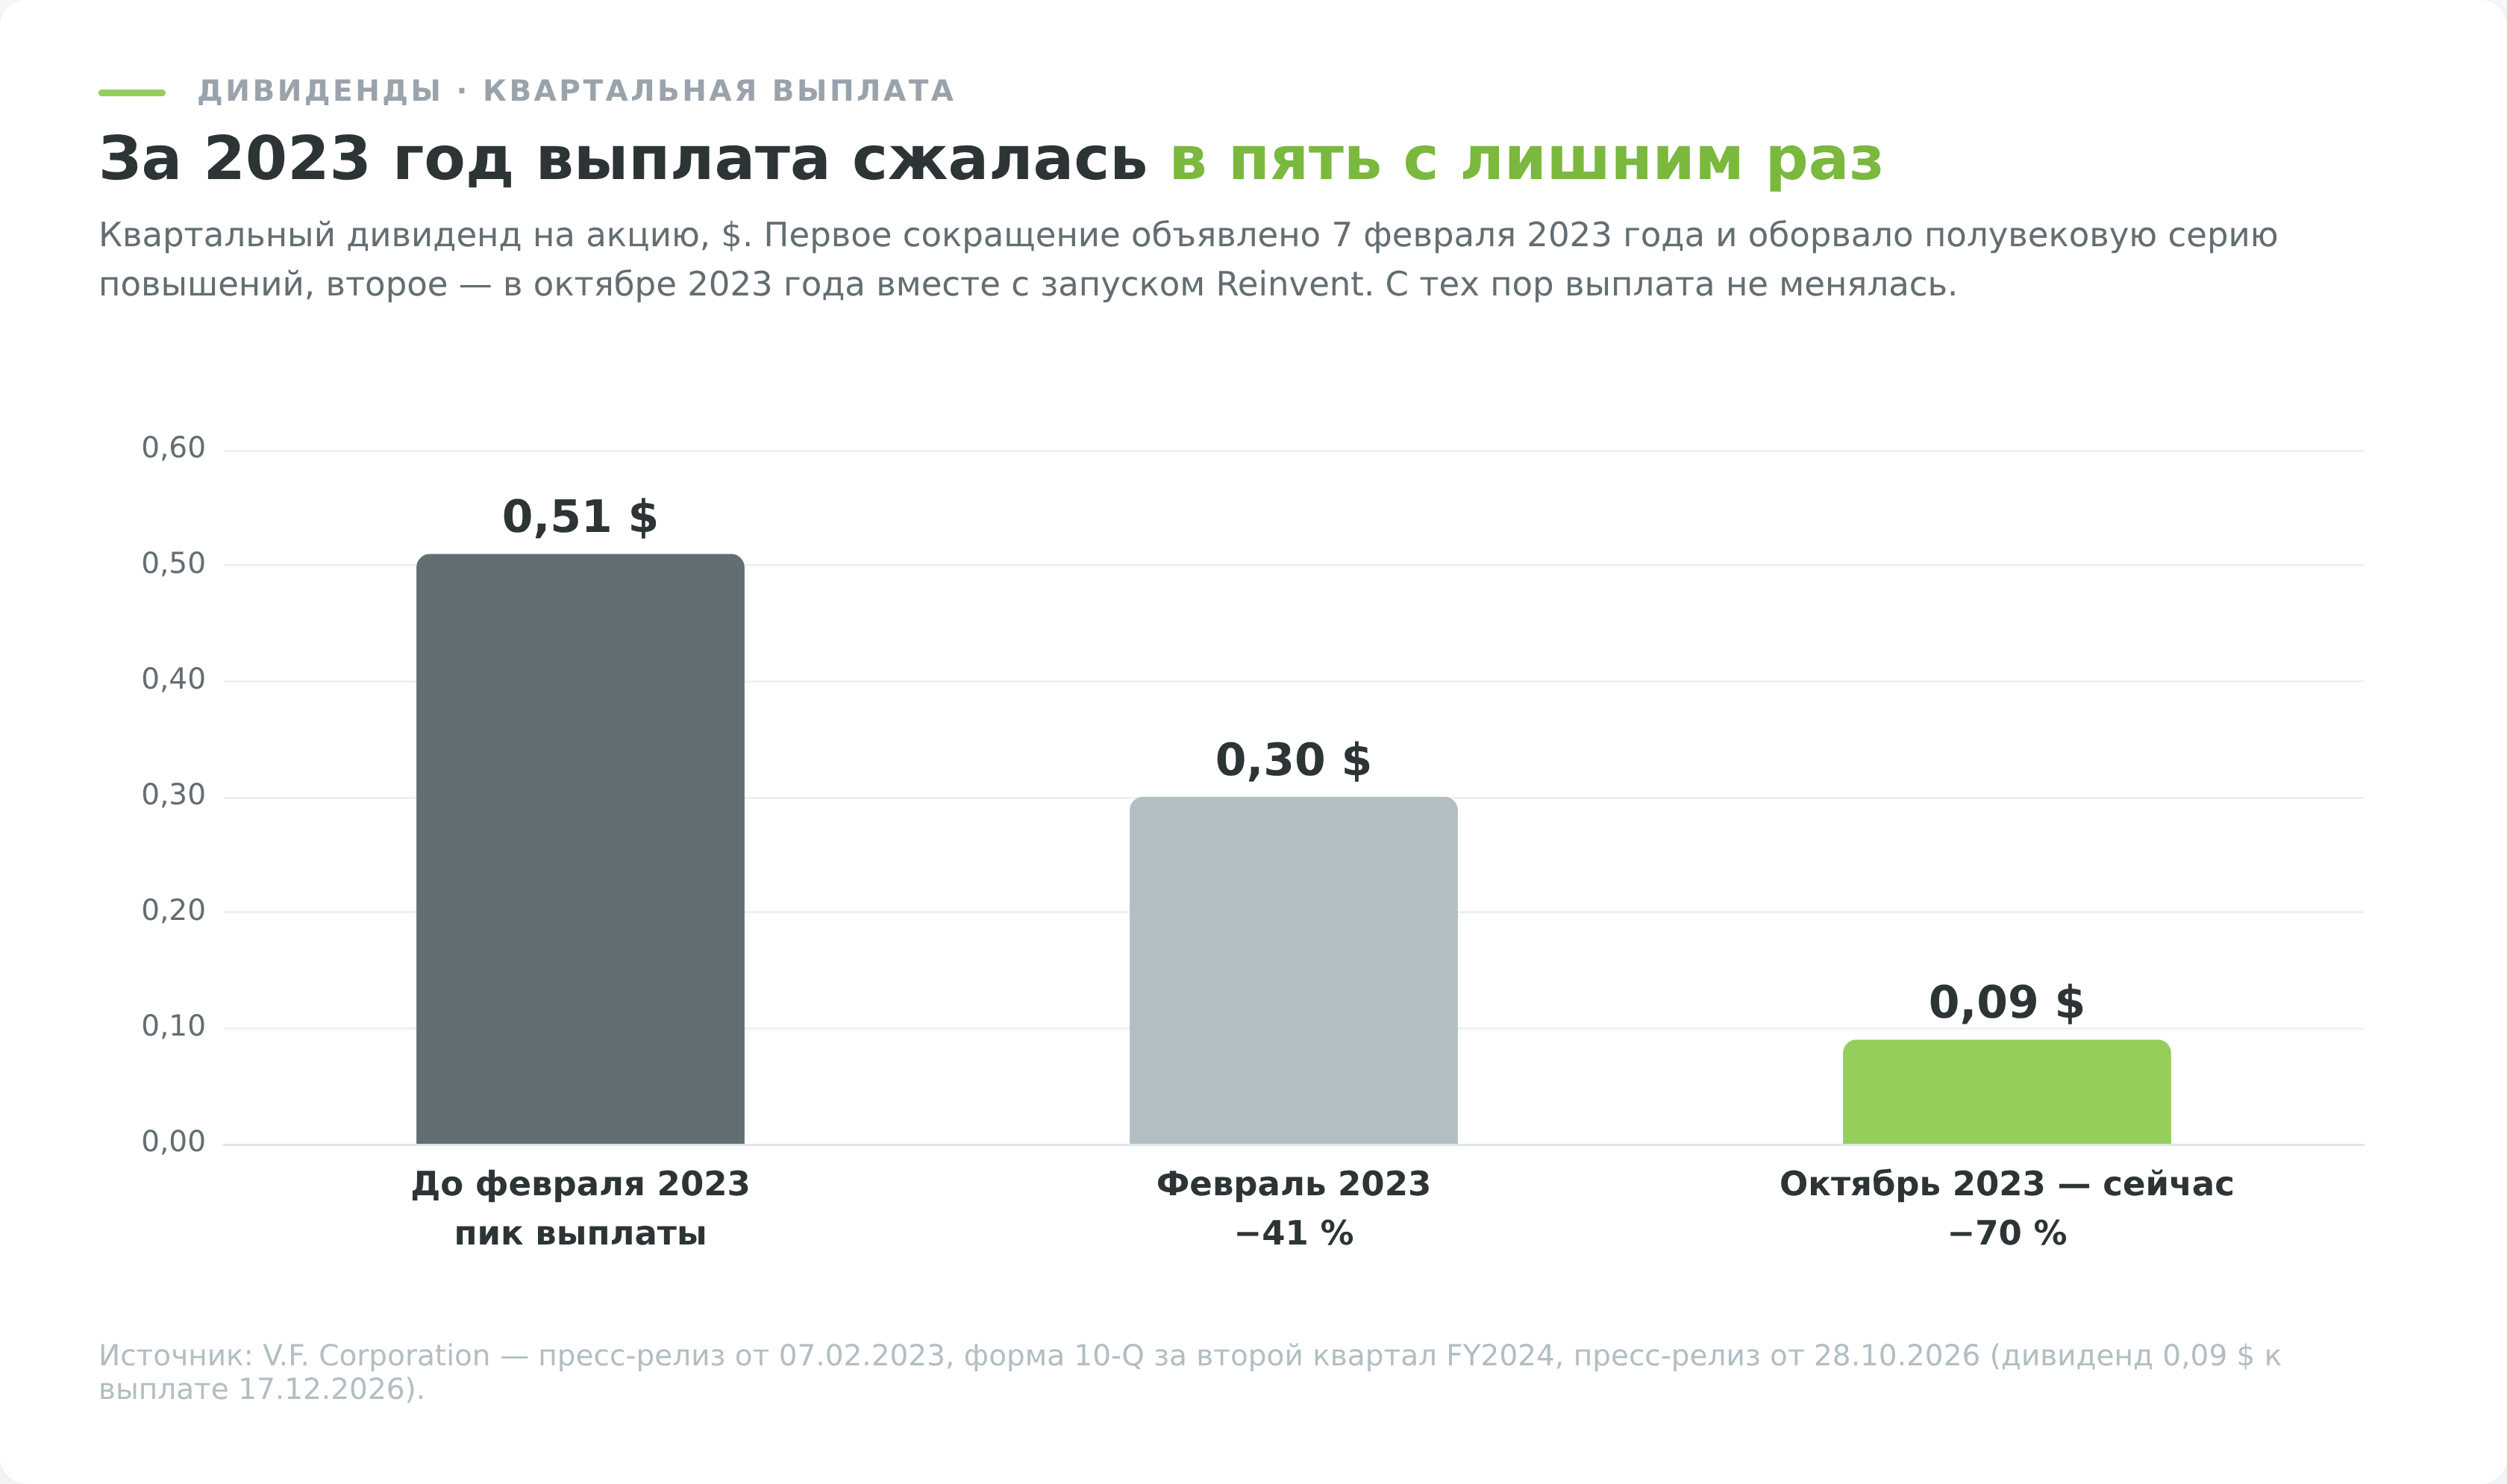
Серия оборвалась 7 февраля 2023 года. Совет директоров урезал квартальный дивиденд примерно на 41%, с 0,51 до 0,30 доллара на акцию, и прямо назвал причиной необходимость направить деньги на снижение долга и инвестиции в бренды. Этого оказалось мало. В октябре 2023 года, вместе с запуском программы Reinvent, последовало второе сокращение, уже на 70%, до 0,09 доллара за квартал.
Если считать от пика, квартальная выплата сжалась с 0,51 до 0,09 доллара, то есть примерно на 82%. Вместе с первым сокращением VF потеряла статус дивидендного аристократа и выпала из соответствующих индексов. Для тех, кто покупал бумагу именно ради растущего дохода, это был тяжёлый удар, и часть таких инвесторов из акции вышла.
Текущая доходность и устойчивость выплаты
Сегодня VF платит 0,09 доллара в квартал, или 0,36 доллара в год на акцию. В октябре 2026 года совет директоров объявил очередную выплату в том же размере, её перечислят 17 декабря. Дивидендная доходность при такой выплате невысокая и меняется вместе с котировкой, поэтому актуальную цифру удобнее смотреть в дашборде с живыми данными выше на этой странице.
У низкой выплаты есть и обратная, более здоровая сторона. По итогам 2026 финансового года коэффициент выплат составлял около 55% от прибыли. За первое полугодие 2027 финансового года компания заработала 0,47 доллара на акцию при выплате 0,18, хотя первый квартал был убыточным. Но долг всё ещё высок. Поэтому текущие 0,09 доллара выглядят заметно посильнее прежней выплаты, хотя называть риск нового сокращения низким без оговорок было бы слишком смело. Решение о дивиденде совет директоров принимает каждый квартал.
Вывод по дивидендам простой. Как инструмент пассивного дохода VFC свою прежнюю ценность утратила, и скромная доходность уже не делает её дивидендной бумагой в классическом смысле. Сегодня это история не про дивиденды, а про возможный рост стоимости акции при успешном развороте бизнеса.
Перспективы восстановления выплат
Закономерный вопрос состоит в том, вернётся ли дивиденд к прежним уровням. В обозримой перспективе быстрого восстановления ждать не стоит, и причина в приоритетах компании. Свободный денежный поток в ближайшие годы пойдёт в первую очередь на погашение долга, а до среднесрочной цели по долговой нагрузке менеджмент планирует дойти лишь к 2028 финансовому году.
Логика здесь стандартная для компаний в подобной ситуации. Сначала бизнес чинит баланс и доказывает устойчивость роста, и только потом начинает заметно повышать выплаты акционерам.
Поэтому в базовом сценарии на ближайшую пару лет дивиденд сохранится примерно на текущем уровне без агрессивного роста. Заметное повышение возможно позже, после того как долг придёт к целевому уровню, а рост выручки станет стабильным. Инвестору, который ищет именно растущий дивиденд прямо сейчас, VFC по этому критерию пока не подходит.
Программа Reinvent и драйверы роста
Разворот VF держится не на удачной конъюнктуре, а на конкретной программе изменений, которую новая команда запустила ещё в 2023 году. Чтобы оценить, насколько устойчив возврат к росту, важно понимать, что именно компания делает с издержками, брендами и портфелем.
Что такое Reinvent и что уже сделано
Программу трансформации под названием Reinvent VF запустила в октябре 2023 года, вскоре после прихода нового гендиректора Брэкена Даррелла. Суть её сводится к нескольким направлениям, которые компания ведёт параллельно. Это снижение издержек, сокращение долга, отдельное оздоровление слабого региона Америки и разворот проблемного бренда Vans.
По издержкам цель измеримая. Reinvent нацелен примерно на 300 млн долларов годовой экономии, ради которой компания упростила управленческую структуру и сократила часть расходов. Основную часть болезненной реструктуризации, связанную с разовыми списаниями, VF провела к началу 2026 финансового года, и теперь эффект экономии должен поддерживать маржу.
Параллельно компания гасит долг за счёт продажи непрофильных брендов, о чём шла речь выше, и именно сочетание роста выручки с растущей маржой и снижающимся долгом в 2026 финансовом году дало рынку первый сигнал, что план работает. Первое полугодие 2027 финансового года этот сигнал подтвердило, хотя и с оговорками. Оба квартала оказались выше прогноза самой VF, во втором скорректированная операционная маржа без Dickies выросла на 1,7 процентного пункта до 13,5%, а долг продолжил снижаться. Но Vans остался в минусе.
Стоит трезво смотреть на масштаб задачи. Снижение расходов и продажа пары брендов это разовые рычаги, которые компания во многом уже использовала. Дальше устойчивость разворота будет зависеть от куда более тонкой вещи, от способности самих брендов стабильно расти. А здесь вся история упирается в два имени.
The North Face тянет, Vans пытается встать
The North Face работает мотором всей группы и пока справляется уверенно. В первом и втором кварталах 2027 финансового года бренд прибавлял по 4%, а на третий квартал менеджмент ждёт роста не меньше чем на 4%. Рост сохраняется даже на слабом для отрасли фоне.
Главные точки роста здесь это международная экспансия, расширение в обувь за пределами привычных курток и развитие прямых продаж через собственные магазины и сайт, где маржа выше, чем в опте. Пока The North Face в форме, у всей компании есть запас прочности.
Vans это противоположная история и одновременно главный потенциальный приз. Бренд несколько лет терял продажи, и за 2026 финансовый год выручка снизилась на 9%, или примерно на 11% без учёта курсов. Во втором квартале 2027 финансового года прямые продажи Vans по всему миру впервые почти за пять лет вернулись к росту, но слабый опт перевесил этот результат, и выручка бренда упала на 10%. Менеджмент ссылается на заказы оптовых партнёров на весну и лето 2027 года и ждёт во втором полугодии снижения не более чем на 2%, но устойчивый разворот пока не доказан.
За разворот Vans отвечает отдельная команда. В 2024 году бренд возглавила Сан Чхве, пришедшая из Lululemon, и она делает ставку на качество продукта вместо погони за объёмом, на возврат к скейтовым корням бренда и на женскую аудиторию как ключ к росту.
В рамках перезапуска около 90% фирменных магазинов Vans с полной ценой в Америке уже переформатировали под более понятное разделение мужских и женских коллекций, а дальше делают акцент на новинки и обувь. Это серьёзная работа, но её плоды видны не сразу, и пока Vans остаётся скорее обещанием, чем подтверждённым успехом.

Куда движется компания
Если собрать всё вместе, стратегия VF на ближайшие годы выглядит довольно ясно. Компания сознательно становится более компактной и сфокусированной. Она избавилась от Supreme и Dickies, концентрирует ресурсы на сильном The North Face, чинит Vans и одновременно гасит долг, целясь в свою долговую цель к 2028 финансовому году. Операционную маржу не ниже 10% менеджмент обещает по итогам 2029 финансового года.
Драйверы возможного роста стоимости акции отсюда вытекают логично. Это продолжение роста The North Face, особенно в обуви и на международных рынках, реальная стабилизация Vans вместо падения, дальнейшее расширение маржи за счёт экономии Reinvent и снижение долговой нагрузки, которое со временем высвободит денежный поток в пользу акционеров. Не исключены и новые продажи непрофильных марок, если менеджмент решит ещё сильнее сфокусировать портфель.
Ключевая развилка для инвестора простая. Базовый позитивный сценарий держится на том, что сильный The North Face и оживающий Vans вытянут группу к стабильному росту, пока экономия и делеверидж улучшают финансовое здоровье. Негативный сценарий наступает, когда оптовый канал Vans продолжит падать, мода снова отвернётся от ключевых брендов, а слабый потребитель в США затормозит даже The North Face. Какой из сценариев перевесит, во многом и определит судьбу акции, и именно поэтому так важен следующий раздел про риски.

Риски инвестирования в VFC
Покупка акций компании в развороте это всегда ставка на то, что менеджмент доведёт начатое до конца. У VF есть реальный прогресс, но и список угроз, способных этот прогресс сорвать, остаётся внушительным. Честный разбор рисков для бумаги в подобной ситуации важнее, чем перечисление достижений.
Долговая нагрузка и рефинансирование
Главный риск VF по-прежнему долг. Несмотря на снижение, долг остаётся большим относительно собственного капитала: на 26 сентября 2026 года займы и арендные обязательства вместе почти в 2,5 раза превышали капитал в 2,0 млрд долларов. Процентные расходы во втором квартале сократились почти вдвое год к году, до 24 млн долларов, но ставки в США по-прежнему выше, чем в 2020–2021 годах, когда набиралась значительная часть займов, поэтому рефинансирование обходится дороже.
Практическое следствие для акционера неприятное. Свободный денежный поток в ближайшие годы будет уходить в первую очередь кредиторам, а не на дивиденды или выкуп акций. Если же разворот забуксует и прибыль снова просядет, обслуживание долга быстро превратится из управляемой задачи в острую проблему.
Именно высокая долговая нагрузка делает эту бумагу более рискованной, чем выглядит крепкий бренд The North Face сам по себе.
Концентрация на двух брендах и капризы моды
Бизнес VF сильно завязан на узкий круг брендов, и после распродажи Supreme и Dickies эта зависимость только выросла. Сегодня судьбу всей группы определяют прежде всего два крупнейших бренда, The North Face и Vans, при меньшей роли восстанавливающегося Timberland. Сильная сторона в том, что The North Face растёт. Слабая в том, что страхующей подушки почти нет, и стоит этому бренду споткнуться, как падение нечем будет компенсировать.
Отдельный пласт риска несёт Vans. Бренд завязан на молодёжную моду и одну культовую обувную модель, а мода переменчива по своей природе. Несколько лет назад спрос отвернулся от классических кед Vans, и продажи покатились вниз. Никто не гарантирует, что начавшаяся стабилизация перейдёт в устойчивый рост, а не окажется короткой паузой. Для инвестора это означает, что значительная часть инвестиционного тезиса держится на успехе разворота одного проблемного бренда.
Пошлины, потребительский цикл и конкуренция
Поверх внутренних проблем давят и внешние факторы. Первый из них связан с импортными пошлинами. VF заказывает продукцию у фабрик за рубежом: около 85% товаров для США поступает из Юго-Восточной Азии, Центральной и Южной Америки, крупнейшие поставщики — Вьетнам, Бангладеш, Камбоджа и Индонезия, а на Китай приходится меньше 2%. Поэтому торговые барьеры США напрямую бьют по себестоимости.
В феврале 2026 года Верховный суд США признал недействительными пошлины, введённые по закону IEEPA, и VF возвращает уплаченные по ним 149,7 млн долларов (VF о пошлинах, отчёт 10-Q). Но сразу после решения власти ввели новые пошлины на других правовых основаниях. На второе полугодие 2027 финансового года менеджмент оценивает их эффект без мер компенсации в 70–80 млн долларов. Компания смягчает удар переговорами с поставщиками и точечным повышением цен, но полностью устранить его не может.
Особые риски для инвестора из Беларуси
Поверх корпоративных рисков для белорусского инвестора добавляется отдельный слой ограничений, не связанных с самим бизнесом VF.
Первое ограничение касается доступа. VFC не торгуется на Белорусской валютно-фондовой бирже. Для прямого владения нужен иностранный брокер с выходом на NYSE, который принимает клиентов с белорусским паспортом и налоговым резидентством. Наличие лицензии за рубежом не означает лицензии в Беларуси, поэтому спор и защита активов зависят от иностранной юрисдикции.
Второй слой связан с переводом денег. Санкционные фильтры банков и брокеров меняются быстрее тарифов. Рабочий сегодня SWIFT-маршрут может завтра потребовать дополнительные документы или перестать принимать платёж. Схему пополнения и вывода стоит подтвердить у обеих сторон до открытия счёта.
Есть и валютная формальность. Договор с иностранным брокером подлежит регистрации на веб-портале Национального банка, если сумма обязательств не определена либо достигает 2 000 базовых величин. В 2026 году это 90 000 BYN. Даже при меньшей сумме инвестору нужно хранить договор, выписки и подтверждения расходов для банка и налоговой.
И наконец, доходы и расходы для белорусской декларации пересчитываются в национальную валюту по правилам Налогового кодекса. Поэтому результат для налога может отличаться от привычной доходности в долларах. Сам дивиденд в 0,09 доллара в квартал почти не создаёт подушки на случай длительной просадки.
Прогноз акций VFC и потенциал
Прогнозировать акцию в развороте сложнее, чем стабильный бизнес, потому что итог сильно зависит от того, удастся ли план менеджмента. Поэтому полезнее не гадать о конкретной цене, а посмотреть, что думает рынок аналитиков и какие сценарии вообще возможны.
Что думают аналитики Wall Street
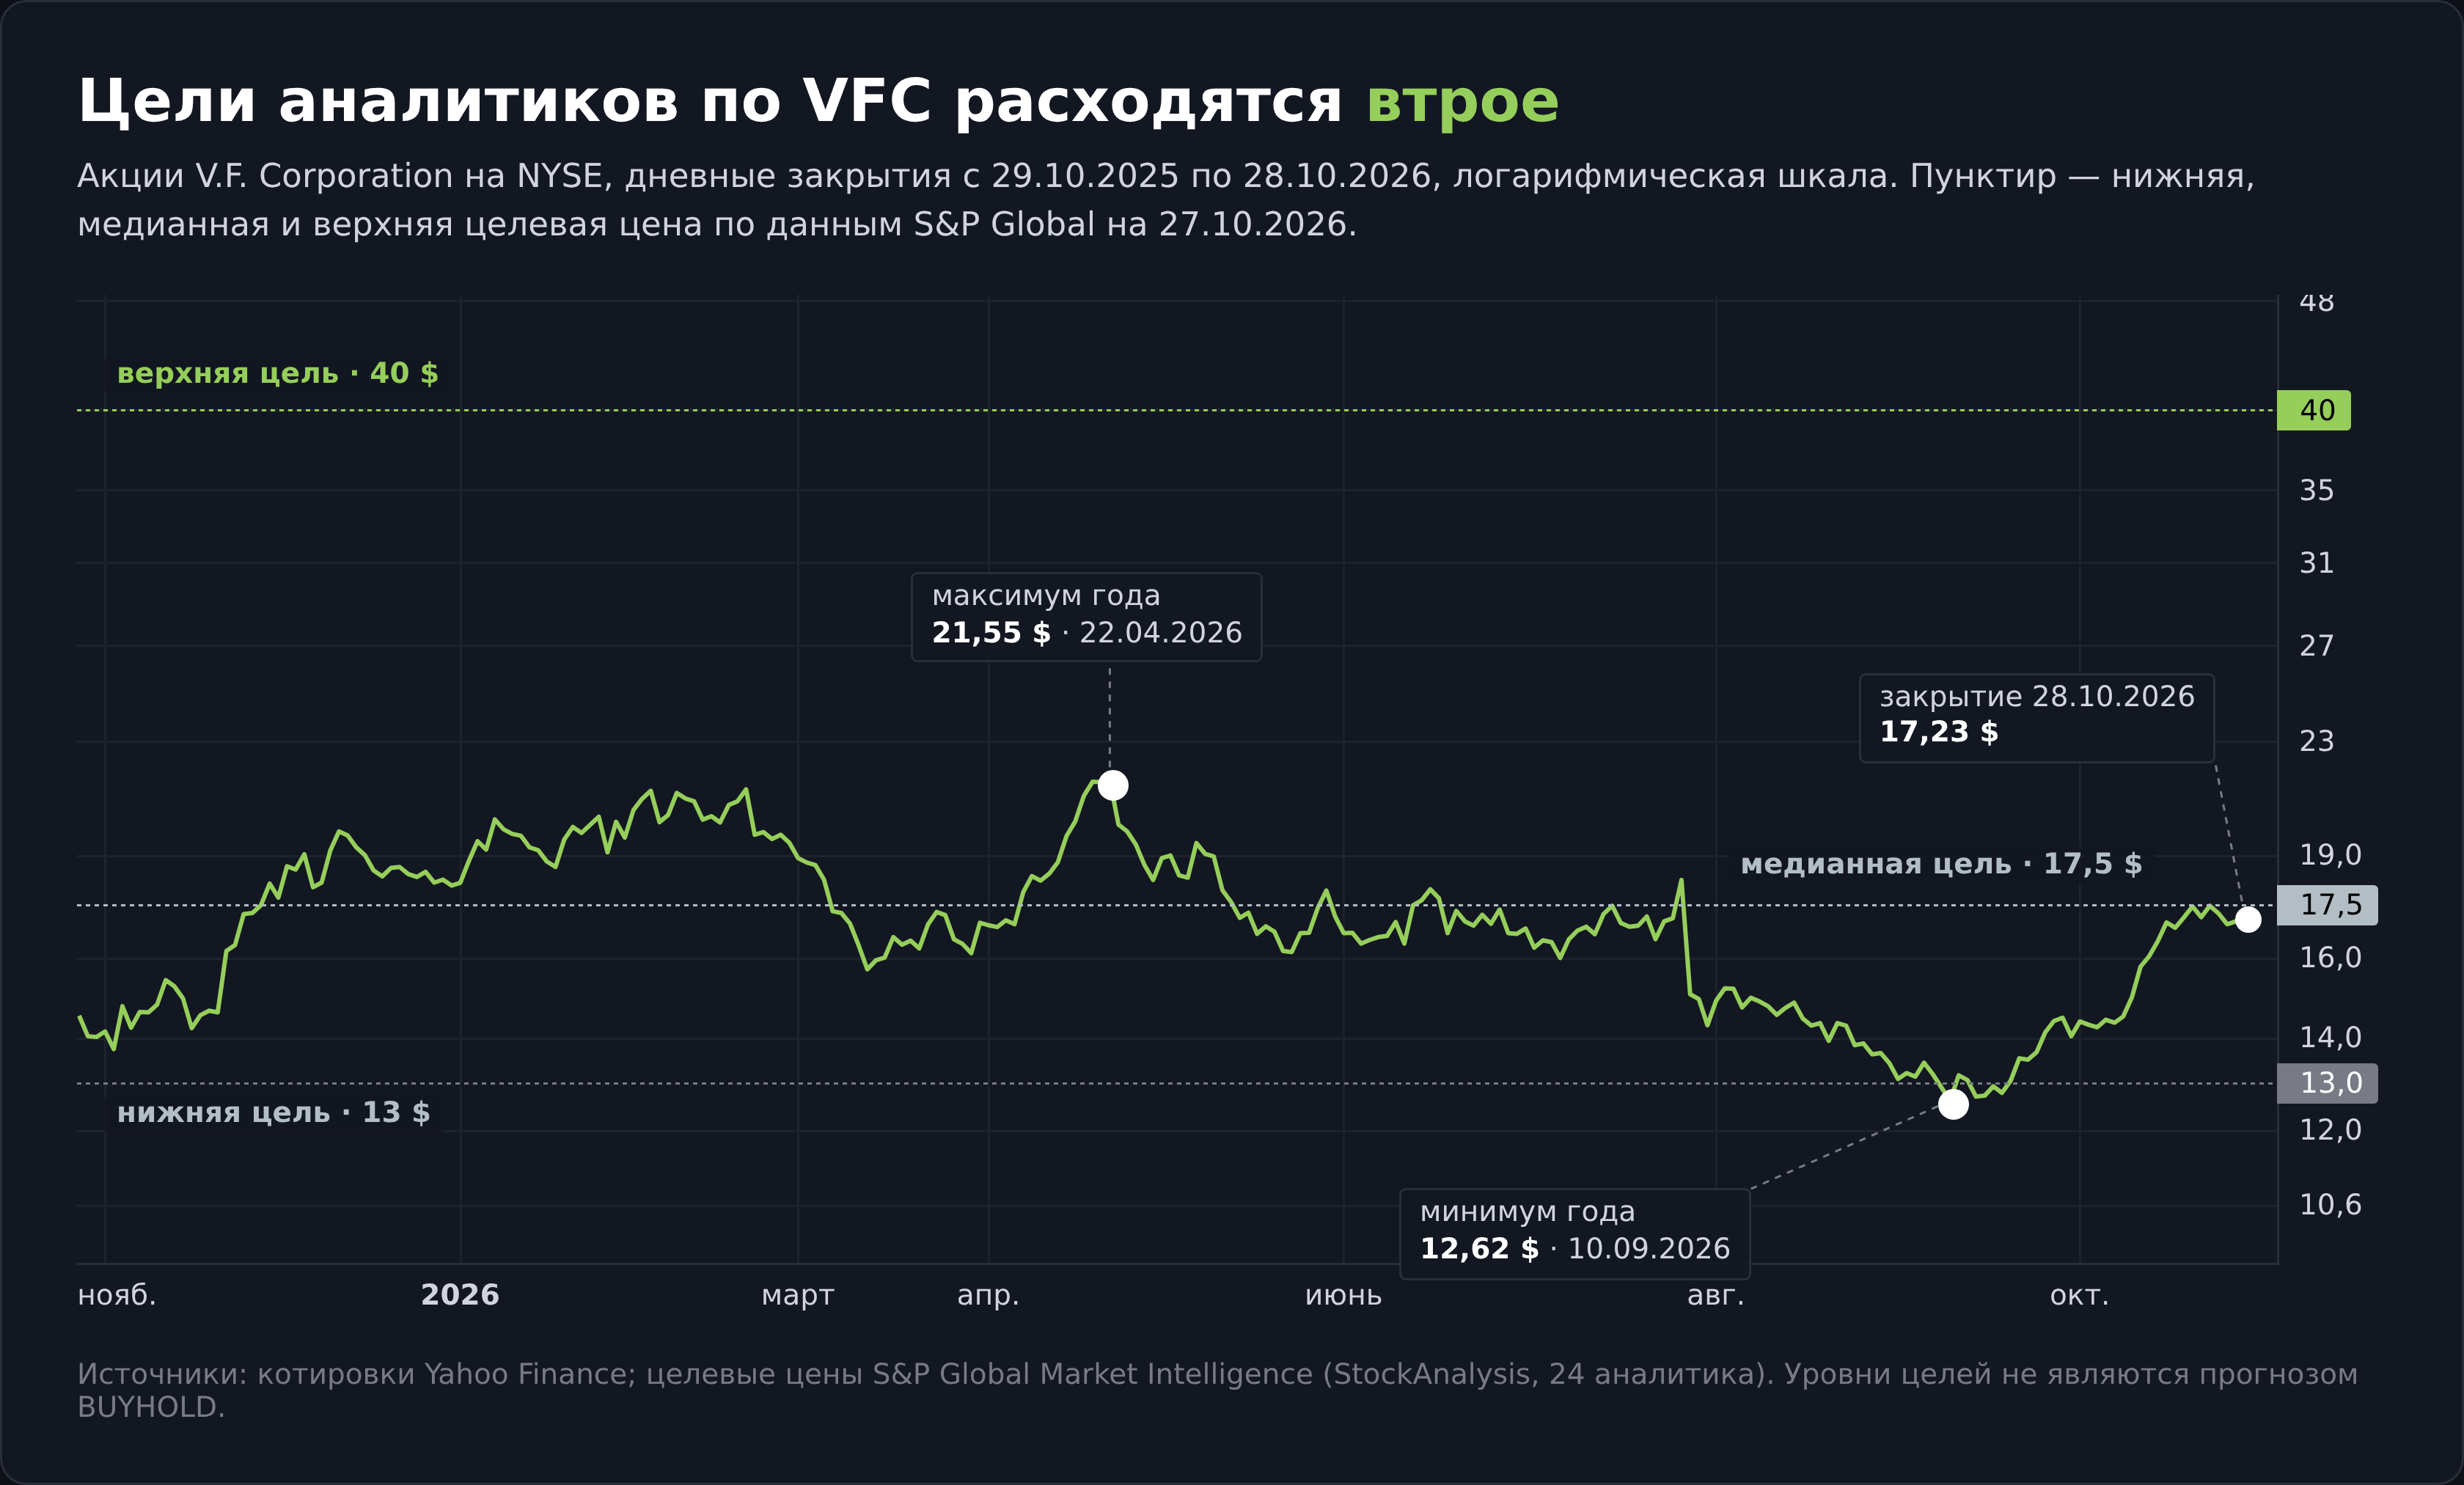
Консенсус по VFC отражает ту самую неопределённость. По данным S&P Global, которые публикует StockAnalysis, в конце октября 2026 года больше половины из двух десятков аналитиков советовали держать бумагу, около трети давали позитивную рекомендацию и двое — продавать. Сводная оценка колеблется между «держать» и «покупать» в зависимости от методики подсчёта (консенсус VFC, StockAnalysis).
Куда красноречивее не средняя рекомендация, а разброс целевых цен: самая высокая цель примерно втрое выше самой низкой.
Точное значение постоянно меняется, поэтому актуальную картину удобнее смотреть в дашборде с живыми данными выше. Сам по себе такой разброс и есть главный сигнал. Рынок не знает, чем закончится разворот, и закладывает в цену сразу оба исхода.
Стоит держать в голове и предостережение со стороны аналитиков. Даже те, кто отмечает ранние признаки оживления Vans, подчёркивают, что устойчивость этого тренда пока не доказана, а риски никуда не делись.
Три сценария для инвестора
Вместо одной точечной цели логичнее держать в голове три сценария, между которыми и колеблется бумага. Я свёл их в таблицу.
| Сценарий | Что должно произойти | Что это значит для акции |
|---|---|---|
| Оптимистичный | The North Face продолжает расти, Vans уверенно возвращается к росту, маржа превышает 8%, долг идёт к цели | Переоценка вверх, котировка движется к верхней части аналитического диапазона |
| Базовый | Рост выручки не менее чем на 2%, маржа около 8%, Vans стабилизируется без рывка, долг снижается постепенно | Умеренный рост в районе консенсуса, без резких движений |
| Негативный | Vans снова падает, слабый потребитель тормозит The North Face, пошлины и долг давят на прибыль | Откат к нижней части диапазона, к низким двузначным уровням |
Базовый сценарий, заложенный в прогноз компании на 2027 финансовый год, выглядит умеренно. После первого квартала менеджмент повысил, а после второго подтвердил ожидания: рост выручки не менее чем на 2% в постоянной валюте и скорректированная операционная маржа около 8%. Это сценарий медленного оздоровления, а не взрывного роста.
Ключевая мысль для инвестора в том, что VFC сегодня представляет собой ставку с асимметрией и высокой неопределённостью. Если разворот удастся и Vans оживёт, у акции есть заметный потенциал роста. Если же Vans продолжит слабеть, а долг и пошлины перевесят, риск снижения тоже реален. Это бумага не для тех, кто ищет предсказуемость, а для тех, кто осознанно делает ставку на конкретный корпоративный поворот и готов к обоим исходам.
Плюсы и минусы инвестиций в акции VFC
Как купить акции V.F. Corporation из Беларуси
Купить VFC из Беларуси можно, но в 2026 году это требует понимания инфраструктуры, а не просто пары кликов в приложении банка. На местной бирже бумаги нет, поэтому для прямого владения нужен зарубежный брокер с доступом к NYSE. Разберём вариант, реальную механику и обязанности перед Национальным банком и налоговой.
Через зарубежного брокера
Акции VFC торгуются на Нью-Йоркской фондовой бирже, и для покупки нужен брокер с выходом на американский рынок. Один из вариантов для проверки это Just2Trade (перейти к разделу акций Just2Trade). На счёте MT5 Global брокер заявляет доступ к NYSE и NASDAQ, а базовая комиссия по акциям США составляет 0,006 доллара за бумагу, минимум 1,5 доллара за сделку.
Услуги оказывает J2T Services Ltd, бывшая Lime Trading (CY) Ltd. Компания регулируется кипрской CySEC по лицензии 281/15. В карточке регулятора Беларусь указана среди стран, где компания может оказывать услуги при соблюдении местного режима. Наличие страны в списке и формы заявки не гарантирует открытие счёта. До перевода денег нужно подтвердить у брокера приём клиента и доступный платёжный маршрут.

Здесь нужна честная оговорка, важная для безопасности ваших денег. J2T Services Ltd не является белорусским профессиональным участником рынка ценных бумаг. Клиент заключает договор с кипрской компанией, а не с организацией под надзором белорусского регулятора.
На практике это значит, что в спорной ситуации действуют условия договора и правила CySEC. Белорусская система гарантирования банковских вкладов не покрывает деньги и бумаги на таком брокерском счёте. Вкладывать стоит только сумму, потерю которой вы готовы пережить.

Альтернативные способы участия
Прямая покупка акций не единственный путь, и у каждого варианта своя логика. Через биржевые фонды можно получить долю VFC косвенно, ведь бумага входит в состав ряда ETF на потребительский сектор и компании средней капитализации. Это снижает зависимость от одной компании, но и размывает эффект конкретно от разворота VF, поэтому такой способ подходит скорее тем, кому нужна общая экспозиция на сектор, а не ставка именно на VFC.
Для опытных инвесторов существуют контракты на разницу цен (CFD), которые некоторые брокеры предлагают на акции VF. CFD позволяют играть и на росте, и на падении без покупки самой бумаги, но это инструмент с кредитным плечом и повышенным риском, при котором можно быстро потерять весь депозит. Для долгосрочной инвестиционной идеи про разворот компании CFD подходят плохо, потому что это спекулятивный инструмент для коротких сделок, а не способ владеть акцией годами.
Пошаговая механика покупки
Если убрать частности, путь от решения до купленной акции выглядит так:
- Выберите и откройте счёт у зарубежного брокера с доступом к NYSE, который принимает клиентов из Беларуси.
- Пройдите верификацию, загрузив паспорт и подтверждение адреса. Брокер может дополнительно запросить налоговый номер и документы об источнике средств.
- Пополните счёт только способом, который брокер показывает именно для вашего профиля, и со счёта на ваше имя. Заранее уточните в белорусском банке доступность SWIFT-перевода, комиссию и перечень документов. Брокер вправе отклонить сторонний платёж или запросить расширенную проверку по AML.
- Найдите бумагу по тикеру VFC и купите нужное количество акций, выставив рыночную или лимитную заявку.
- Проверьте необходимость регистрации валютного договора на портале Национального банка и сохраните выписки для декларации в МНС.
Обязанности перед НБРБ и налоговой
Покупка зарубежных активов создаёт две разные обязанности. Первая относится к валютному договору. По постановлению Правления Национального банка № 37 физическое лицо регистрирует договор с нерезидентом, если сумма денежных обязательств не определена либо равна 2 000 базовых величин и больше. При базовой величине 45 BYN порог в 2026 году составляет 90 000 BYN.
Вторая обязанность относится к доходу. Иностранный брокер не является белорусским налоговым агентом. Резидент отражает зарубежные дивиденды и результат от продажи акций в декларации самостоятельно. За доходы 2026 года декларацию нужно подать не позднее 31 марта 2027 года. Налог уплачивается по извещению не позднее 1 июня.
Налоги по акциям V.F. Corporation для инвестора из Беларуси
Дивиденды V.F. Corporation для налогового резидента Беларуси облагаются у источника в США по стандартной ставке 30%. Форма W-8BEN подтверждает иностранный статус владельца, но действующее соглашение США с бывшим СССР не устанавливает пониженную ставку для таких дивидендов.
В Беларуси зарубежные дивиденды и доход от продажи акций облагаются подоходным налогом по ставке 13%, а с дивидендов сверх 350 000 BYN за год берут 25% с превышения. Удержанный в США налог можно зачесть, но Налоговый кодекс требует для этого документы о доходе и уплате налога, подтверждённые налоговым или иным компетентным органом США, либо копию американской декларации с платёжным документом. Брокерская справка позволяет провести зачёт по заявлению, но не освобождает от обязанности позже представить такое подтверждение. При подтверждённом зачёте доплаты по дивиденду не возникает, потому что американская ставка выше белорусской, а обязанность подать декларацию сохраняется в любом случае. По сделкам с акциями можно учесть подтверждённые расходы на покупку, продажу и хранение. Если документов нет, МНС допускает вычет в размере 20% дохода.
Декларацию за 2026 год подают до 31 марта 2027 года, налог платят по извещению до 1 июня. Специального инвестиционного счёта с налоговым вычетом для такой покупки в Беларуси нет. Подробная механика покупки и учёта расходов разобрана в наших гайдах инвестиции в акции для белорусского инвестора и как купить акции в Беларуси.


