
Голубой гигант пережил больше технологических эпох, чем любая другая публичная IT-компания: от перфокарт и механических табуляторов до гибридного облака и квантовых процессоров. Для инвестора это рождает парадокс. Столетняя история выплат и предсказуемый денежный поток соседствуют с репутацией «медленного динозавра», который почти десятилетие топтался на месте по выручке. В этом обзоре разберём, из чего складывается выручка IBM, насколько надёжны дивиденды, какие драйверы способны ускорить рост до 2030 года, где скрыты риски — и как белорусскому инвестору в 2026 году получить доступ к этой бумаге с учётом санкций и налогов.
Что представляет собой IBM
International Business Machines Corporation — американский технологический конгломерат с головным офисом в Армонке (штат Нью-Йорк), один из старейших участников фондового рынка США. Сегодняшняя IBM мало похожа на компанию, которую массовый инвестор помнит по эпохе персональных компьютеров: производство «железа» для конечного пользователя давно продано, а центр тяжести бизнеса сместился в корпоративное программное обеспечение, ИТ-консалтинг и инфраструктуру для крупных предприятий. Чтобы понять инвестиционный тезис, важно сначала разобраться, как компания пришла к нынешней структуре.
История и трансформации
Корни компании уходят в 1911 год, когда финансист Чарльз Флинт объединил несколько фирм в Computing-Tabulating-Recording Company (CTR). В 1924 году под руководством Томаса Уотсона-старшего она получила имя International Business Machines.
Дивиденды компания платит непрерывно с 1916 года — это один из самых длинных платёжных треков на американском рынке. На протяжении XX века IBM была синонимом корпоративных вычислений: мейнфреймы System/360, а затем линейка IBM Z десятилетиями оставались становым хребтом банковских и государственных систем.
Поворотным для понимания современной IBM стало последнее десятилетие. В 2019 году компания закрыла покупку Red Hat за 34 млрд долларов — крупнейшую сделку в своей истории и фундамент стратегии гибридного облака (IBM Newsroom).
В 2021 году IBM выделила низкомаржинальный бизнес управляемой инфраструктуры в отдельную публичную компанию Kyndryl, чтобы сосредоточиться на ПО и консалтинге с более высокой рентабельностью.
Линию покупок компания продолжила и дальше: в феврале 2025 года закрыта сделка по HashiCorp за 6,4 млрд долларов, а в марте 2026 года — приобретение Confluent примерно за 11 млрд долларов (SEC 10-Q). Каждая из этих покупок достраивает один и тот же пазл — сквозную платформу для управления данными и приложениями в гибридной среде.
Структура бизнеса
Выручка IBM делится на три операционных сегмента плюс небольшое финансовое подразделение, и понимание их экономики — ключ к оценке бумаги. Цифры ниже приведены по последнему доступному отчёту — за третий квартал 2026 года (IBM Newsroom); долгосрочно важны не только абсолютные значения, но и пропорции и направление.
- Software (ПО) — крупнейший и самый ценный для инвестора сегмент: 7,804 млрд долларов выручки за квартал, около 46% совокупных продаж. Сюда входят Red Hat, автоматизация, данные и ИИ, безопасность и транзакционное ПО. Выручка сегмента выросла на 8,2% год к году; Red Hat прибавил 11%, направление данных — 19%, тогда как автоматизация снизилась на 3%. Высокая доля повторяющейся выручки делает этот блок предсказуемее и маржинальнее остальных.
- Consulting (консалтинг) — 5,335 млрд долларов, около 31% выручки. IBM Consulting продаёт крупным корпорациям и госсектору проекты внедрения: миграцию в облако, цифровую трансформацию, интеграцию ИИ-решений. Модель проектная и сервисная, с большой долей человеческого труда, поэтому маржа здесь структурно ниже, чем в ПО, а рост чувствителен к ИТ-бюджетам клиентов. В третьем квартале выручка была почти неизменной год к году (+0,2%, или +1,8% в постоянной валюте).
- Infrastructure (инфраструктура) — 3,707 млрд долларов, около 22% выручки. Ядро — мейнфреймы IBM Z и серверы Power, на которых работают критичные системы банков, страховых компаний и авиаперевозчиков. Сегмент вырос на 4,2%, но внутри него картина резко разошлась: IBM Z снизился на 20% после пика цикла обновления, а распределённая инфраструктура выросла на 31%. Это наглядно показывает, почему рост мейнфреймов нельзя экстраполировать линейно.
- Четвёртый, небольшой блок — Financing — кредитует клиентов под покупку оборудования и ПО IBM. Его квартальная выручка составила 192 млн долларов и снизилась на 3,9%. Из-за этого бизнеса на балансе есть отдельный финансовый долг, который следует анализировать вместе с портфелем клиентского финансирования, а не смешивать с операционными заимствованиями.
Финансовые показатели акций IBM
Разобравшись со структурой, перейдём к деньгам. Текущая цена, капитализация и мультипликаторы видны в живом виджете выше — они меняются ежедневно. Здесь важнее следующая картина: траектория выручки, качество денежного потока и долговая нагрузка.
Выручка и операционная маржа
Главный сдвиг в инвестиционном профиле IBM — компания снова растёт по выручке после долгих лет стагнации и сокращения. По итогам 2025 года выручка достигла 67,5 млрд долларов против 62,7 млрд годом ранее — рост на 8% (IBM Newsroom). В третьем квартале 2026 года рост продолжился: выручка составила 17,1 млрд долларов, увеличившись на 5% в отчётной валюте и на 6% в постоянной.
Драйвер виден из разбивки сегментов: Software вырос на 8%, Infrastructure — на 4%, а Consulting остался почти на уровне прошлого года. Чем выше доля ПО в общей выручке, тем выше совокупная маржа и тем дороже рынок готов оценивать каждый доллар продаж — это и есть механизм переоценки бумаги.
Стоит отдельно понимать разницу между отчётной (GAAP) и скорректированной (non-GAAP) прибылью. IBM много лет несёт крупные неденежные расходы на амортизацию приобретённых активов и периодические списания, поэтому чистая прибыль по GAAP сильно колеблется от квартала к кварталу.
В третьем квартале 2026 года скорректированная операционная прибыль на акцию составила 2,95 доллара, прибавив 11% год к году. Именно non-GAAP EPS и свободный денежный поток — те метрики, на которые ориентируется менеджмент при планировании дивидендов.
Денежный поток и долг
Денежный поток — самая сильная сторона IBM и фундамент дивидендного тезиса. По итогам 2025 года свободный денежный поток (FCF) составил 14,7 млрд долларов, увеличившись на 2,0 млрд к предыдущему году. За первые девять месяцев 2026 года IBM сформировала 7,8 млрд долларов FCF, а после третьего квартала повысила годовой ориентир: рост более чем на 1 млрд долларов к уровню 2025 года, то есть свыше 15,7 млрд.
С долгом ситуация требует аккуратного прочтения, и это типичная ловушка для новичка. На конец третьего квартала 2026 года совокупный долг IBM достиг 63,8 млрд долларов, включая 12,7 млрд долга IBM Financing; наличные, ограниченные денежные средства и рыночные бумаги составляли 11,1 млрд долларов (SEC 10-Q).
Долг финансового подразделения связан с портфелем клиентского финансирования, поэтому его полезно отделять от операционных заимствований, но полностью игнорировать нельзя. Кроме того, за девять месяцев 2026 года IBM направила 11,4 млрд долларов на приобретения: сделки усиливают программную платформу, одновременно повышая долг и риск будущих списаний гудвилла.
Сравнение с конкурентами
У IBM нет одного прямого конкурента — компания пересекается с разными игроками на каждом из своих рынков, и это важно для оценки её устойчивости. В гибридном облаке и корпоративном ПО она конкурирует с Microsoft, Oracle и публичными облаками Amazon и Google.
В ИТ-консалтинге — с Accenture, Deloitte и Capgemini. В мейнфреймах IBM занимает доминирующее положение: это нишевый рынок с высоким порогом входа, где десятилетиями накопленная база критичных приложений делает миграцию на другую архитектуру дорогой и рискованной для клиента. Этот «ров» (moat) — главное структурное отличие IBM от облачных гиперскейлеров: компания не пытается выиграть гонку гипермасштаба, а защищает прибыльные ниши с высокими издержками переключения.
Позиционировать акции IBM как «дешёвую альтернативу» технологическим лидерам было бы упрощением. Компания торгуется и оценивается рынком иначе, чем гиперскейлеры: медленнее растёт, но платит крупный дивиденд и генерирует стабильный денежный поток.
Дивиденды IBM
Для значительной части держателей акции IBM — это в первую очередь дивидендная история, поэтому разберём её детально: трек выплат, текущую доходность, коэффициент выплат и перспективы политики.
История выплат
IBM выплачивает дивиденды непрерывно с 1916 года и в апреле 2026 года повысила квартальную выплату 31-й год подряд — до 1,69 доллара на акцию (IBM Cash Dividends). Компания соответствует ключевому критерию «дивидендного аристократа» — более 25 лет последовательного роста выплат. Для консервативного инвестора это сигнал предсказуемости, хотя он не гарантирует будущих повышений.
Доходность и коэффициент выплат
Текущую дивидендную доходность смотрите в виджете — она меняется вместе с котировкой и не должна фиксироваться в прозе. Важнее доходности устойчивость выплаты, и здесь у IBM есть нюанс, который стоит понимать.
Коэффициент выплат по отчётной прибыли GAAP бывает высоким, потому что прибыль уменьшают неденежная амортизация приобретённых активов и разовые расходы. Поэтому одну эту метрику нельзя использовать как оценку способности IBM платить дивиденды.
Корректнее смотреть покрытие свободным денежным потоком: за 2025 год IBM выплатила акционерам около 6,3 млрд долларов при FCF 14,7 млрд — примерно 43%. Текущая квартальная ставка 1,69 доллара соответствует форвардному годовому темпу 6,76 доллара; фактически выплаченная за календарный 2026 год сумма составит 6,75 доллара, потому что мартовская выплата была 1,68 доллара.
| Показатель дивиденда IBM | Значение (2026) | Как читать |
|---|---|---|
| Годовой дивиденд на акцию | 6,76 $ форвардно | 1,69 $ ×4; фактически за 2026 год — 6,75 $ |
| Дивидендная доходность | Динамическая | рассчитывается от текущей цены в виджете |
| Payout по GAAP-прибыли | Высокий и волатильный | искажён амортизацией и разовыми статьями |
| Payout по FCF | ≈ 43% за 2025 год | 6,3 млрд $ выплат при FCF 14,7 млрд $ |
| Лет роста подряд | 31 | статус «дивидендного аристократа» |
Данные: IBM Cash Dividends и годовой отчёт IBM. Точная текущая доходность — в живом виджете.
Перспективы дивидендной политики
Ключевая особенность дивиденда IBM — медленный темп повышений. Последние годы прибавки символические: около 0,6% в год, то есть фактически копеечные надбавки к квартальной выплате. Компания приоритезирует сохранение статуса аристократа и направление денежного потока на сделки M&A и сокращение долга, а не на агрессивный рост выплат.
Для инвестора это означает: акции IBM дают текущий денежный поток, но слабо защищают от инфляции через рост дивиденда — реальная покупательная способность выплаты размывается, если инфляция выше темпа повышения. Этим IBM отличается от «дивидендных растишек», где низкая стартовая доходность компенсируется быстрым ростом выплат.
Драйверы роста акций IBM до 2030 года
Дивиденд объясняет, почему бумагу держат, но не объясняет, почему акции IBM в последние два года переоценились рынком. За переоценкой стоят три технологических драйвера, на которые компания делает ставку.
Гибридное облако и Red Hat
Стратегическая идея IBM проста и отличается от подхода гиперскейлеров: не заставлять корпорацию выбирать между своим дата-центром и публичным облаком, а дать инструмент, который управляет приложениями одновременно везде — в собственной инфраструктуре, в облаках Amazon, Microsoft и Google. Технологическая основа этого подхода — Red Hat OpenShift, и именно ради неё была совершена сделка на 34 млрд долларов.
Покупки HashiCorp (управление инфраструктурой как кодом) и Confluent (потоковая обработка данных в реальном времени) достраивают платформу до сквозного стека. Логика в том, что крупный банк или ритейлер не мигрирует целиком в одно облако из соображений надёжности и регуляторики — а значит, нейтральный «дирижёр» гибридной среды становится для него критичным поставщиком с высокими издержками переключения.
Корпоративный искусственный интеллект watsonx
Второй драйвер — платформа корпоративного ИИ watsonx, запущенная в 2023 году. В отличие от потребительских чат-ботов, IBM целится в зарегулированные отрасли, где важны управляемость, объяснимость моделей и работа с собственными данными клиента за периметром компании. По итогам 2025 года накопленный портфель бизнеса генеративного ИИ с момента запуска превышал 12,5 млрд долларов; это исторический срез, а не выручка за год.
Но здесь скрыт нюанс, который часто упускают восторженные обзоры: значительная часть этого портфеля связана с консалтинговыми проектами внедрения, а не только с высокомаржинальными подписками на софт.
Инвестиционная ставка состоит именно в том, что со временем доля софтверной части ИИ-портфеля будет расти, подтягивая совокупную маржу. Пока это гипотеза, подтверждаемая квартал за кварталом, а не свершившийся факт.
Квантовые вычисления
Третий драйвер — самый долгосрочный и спекулятивный. IBM — один из лидеров в квантовых вычислениях, и компания поддерживает детальную дорожную карту: в 2026 году — первые примеры квантового преимущества и прототип модуля Kookaburra с логическим процессором и квантовой памятью, а на 2029 год запланирован отказоустойчивый Starling на 200 логических кубитов и 100 млн вентилей (IBM Quantum Roadmap). Это цели компании, а не гарантированный график поставки.
Для инвестора важно трезво оценивать вклад этого направления: в ближайшие годы квант почти не влияет на выручку и остаётся скорее опционом на технологическое лидерство и репутационным активом, чем источником денежного потока. Закладывать квантовую премию в текущую оценку акций IBM преждевременно — это история на горизонт за пределами 2030 года.
Риски инвестирования в акции IBM
Риски IBM делятся на структурные, отраслевые и специфические для белорусского инвестора.
Структурные риски и темп роста
Главный структурный риск — невысокий органический темп роста. Рост выручки на 8% по итогам 2025 года замедлился до 5% в третьем квартале 2026-го, а сделки M&A одновременно поддерживают платформу и усложняют отделение органического роста от приобретённого. Стратегия «рост через M&A» работает, пока денежный поток позволяет покупать, но она же наращивает долг и гудвилл на балансе, создавая риск будущих списаний.
Вторая сторона той же проблемы — цикличность инфраструктуры. После всплеска IBM Z в начале нового продуктового цикла выручка этого направления в третьем квартале 2026 года снизилась на 20% год к году. Одна сильная фаза обновления не превращает мейнфреймы в линейно растущий бизнес.
Конкуренция и зависимость от консалтинга
Второй риск — давление со стороны облачных гиперскейлеров и зависимость от низкомаржинального консалтинга. Amazon, Microsoft и Google инвестируют в ИИ-инфраструктуру суммы, кратно превышающие весь капитальный бюджет IBM, и в некоторых сегментах гибридного облака конкуренция идёт на их условиях.
При этом заметная доля ИИ-портфеля IBM связана с консалтинговыми проектами, чувствительными к ИТ-бюджетам клиентов: в случае рецессии и сокращения корпоративных расходов именно консалтинг рискует просесть первым, а он формирует около трети выручки. Тезис о переходе ИИ-спроса в высокомаржинальный софт пока не доказан и остаётся главной развилкой инвестиционного сценария.
Геополитика, валюта и риски для инвестора из Беларуси
Для инвестора-резидента Беларуси к фундаментальным рискам добавляется инфраструктурный слой, не связанный с самим бизнесом IBM. В открытом перечне БВФБ бумага IBM не представлена, поэтому практический маршрут лежит через зарубежного брокера. Здесь возникает риск не от самой компании, а от платёжного канала: перевода, комплаенса банка-корреспондента или вывода средств. 26 марта 2026 года OFAC разрешил операции с Белинвестбанком и рядом связанных структур, снял отдельные обозначения и отменил Директиву 1 в отношении Минфина и Банка развития, но это не означает общего снятия санкций и не гарантирует прохождение конкретного платежа.
Добавьте валютный риск: доход номинирован в долларах, и переоценка белорусского рубля влияет на результат в BYN как в плюс, так и в минус, а также формирует налоговую базу (об этом в разделе о налогах). Эти риски нужно оценивать отдельно от качества самого эмитента.
Прогноз акций IBM и потенциал
Сведём фундаментал и рыночные ожидания воедино. Никакой прогноз не является гарантией, и относиться к таргетам аналитиков следует как к диапазону сценариев, а не как к обещанию.
Консенсус аналитиков
Текущий консенсус и диапазон целей смотрите в живом виджете: эти данные меняются после отчётов и пересмотров моделей. На дату проверки большинство рекомендаций приходилось на категории «покупать» и «держать», но диапазон целевых цен оставался широким. Такой разброс сам по себе информативен: рынок не пришёл к согласию о том, насколько успешно IBM монетизирует ИИ и гибридное облако.
Часть аналитиков уже заложила переоценку в цену и видит ограниченный потенциал, другая ждёт продолжения роста доли софта. Для инвестора это означает, что бумага не выглядит ни очевидно дешёвой, ни очевидно дорогой — многое зависит от того, подтвердится ли тезис о росте маржи.
Долгосрочный сценарий на 3–5 лет
В базовом сценарии на горизонте трёх-пяти лет акции IBM выглядят как умеренно растущая дивидендная бумага: совокупная доходность складывается из текущих выплат и изменения котировки при условии, что доля софта продолжит увеличиваться, а денежный поток — финансировать дивиденды и сделки.
Оптимистичный сценарий предполагает успешную монетизацию watsonx и ускорение софтверной части ИИ-портфеля, что переоценило бы компанию ближе к мультипликаторам ПО-бизнеса.
Пессимистичный — рецессия, сжатие ИТ-бюджетов и провал консалтинговой части ИИ-ставки, при котором рост выручки замедлится, а высокий долг ограничит гибкость. Квантовые вычисления в этом горизонте остаются опционом без существенного вклада в денежный поток. Какой из сценариев реализуется, зависит от исполнения стратегии и макроэкономики, и заранее это неизвестно.
Преимущества и недостатки акций IBM
Как купить акции IBM из Беларуси
Перейдём к практике. Прямого доступа к американским бумагам через локальную инфраструктуру у белорусского инвестора по сути никогда и не было, а после 2022 года внешние каналы покупки усложнились — поэтому покупка акций IBM сегодня требует понимания, какие маршруты реально работают, а какие закрыты.
Через брокера Just2Trade
Рабочий вариант для резидента Беларуси — зарубежный брокер, дающий выход на NYSE. В этой роли мы рассматриваем Just2Trade: кипрский лицензиат теперь указан в реестре CySEC как J2T Services Ltd (ранее Lime Trading (CY) Ltd), лицензия 281/15. Брокер принимает граждан и резидентов РБ с белорусскими документами. Валютный договор с нерезидентом нужно зарегистрировать на портале НБРБ, если сумма обязательств не определена либо достигает 2 000 базовых величин; при базовой величине 45 BYN в 2026 году это 90 000 BYN. В брокерском договоре сумма часто не фиксируется, поэтому обязанность может возникнуть независимо от размера первого пополнения.
Через такого брокера инвестор открывает счёт, проходит верификацию по документам, пополняет счёт и покупает акции IBM напрямую на бирже, где торгуется основной объём бумаги. Принципиальное отличие от покупки через местный банк в том, что зарубежный брокер не является налоговым агентом по белорусскому подоходному налогу — декларировать и платить налог инвестор обязан самостоятельно (подробнее в разделе о налогах).
Альтернативные каналы
Помимо Just2Trade, инвесторы используют брокеров из других неподсанкционных юрисдикций — например, структуры в Казахстане (Freedom Finance Global и аналоги). У каждого канала свои нюансы по открытию счёта нерезиденту, способам пополнения и валютному контролю, и эти условия меняются, поэтому перед открытием счёта необходимо проверять актуальный статус брокера и доступность операций для граждан РБ.
В открытом перечне БВФБ акции IBM не представлены, поэтому купить эту бумагу через местную биржевую инфраструктуру не получится. Встречается и ещё один путь — контракты на разницу (CFD) у форекс-брокеров, но при покупке CFD вы не владеете акцией, а лишь делаете ставку на её цену, часто с плечом, поэтому для долгосрочной инвестиции «купить компанию на годы» это не подходит принципиально. Полная картина способов — в гайде «Как купить акции».
Пошаговая инструкция
Базовый маршрут покупки выглядит так:
- Открыть счёт у зарубежного брокера с доступом на NYSE (например, Just2Trade через J2T Services Ltd) и пройти верификацию по паспорту и подтверждению адреса; статус квалифицированного инвестора, как в России, белорусское законодательство для этого не требует.
- До первого перевода проверить валютный договор: если сумма обязательств не определена либо достигает 2 000 базовых величин, зарегистрировать его на веб-портале НБРБ. Затем пополнить счёт только способом, который брокер и ваш банк поддерживают для резидента Беларуси.
- Найти бумагу по тикеру IBM на бирже NYSE в торговом терминале.
- Выставить заявку — рыночную для немедленной покупки по текущей цене или лимитную с указанием желаемой цены входа.
- Сохранять брокерские отчёты и подтверждения удержания налога — они понадобятся для самостоятельной подачи налоговой декларации по подоходному налогу в Беларуси.
Налогообложение для белорусского инвестора
Налоги — самая недооценённая часть инвестиций в американские акции, и для держателя акций IBM из Беларуси картина заметно отличается от российской. С 2026 года в Беларуси к тому же изменились сами ставки подоходного налога — появилась прогрессивная шкала. Разберём дивиденды и прирост капитала отдельно.
Дивиденды и форма W-8BEN
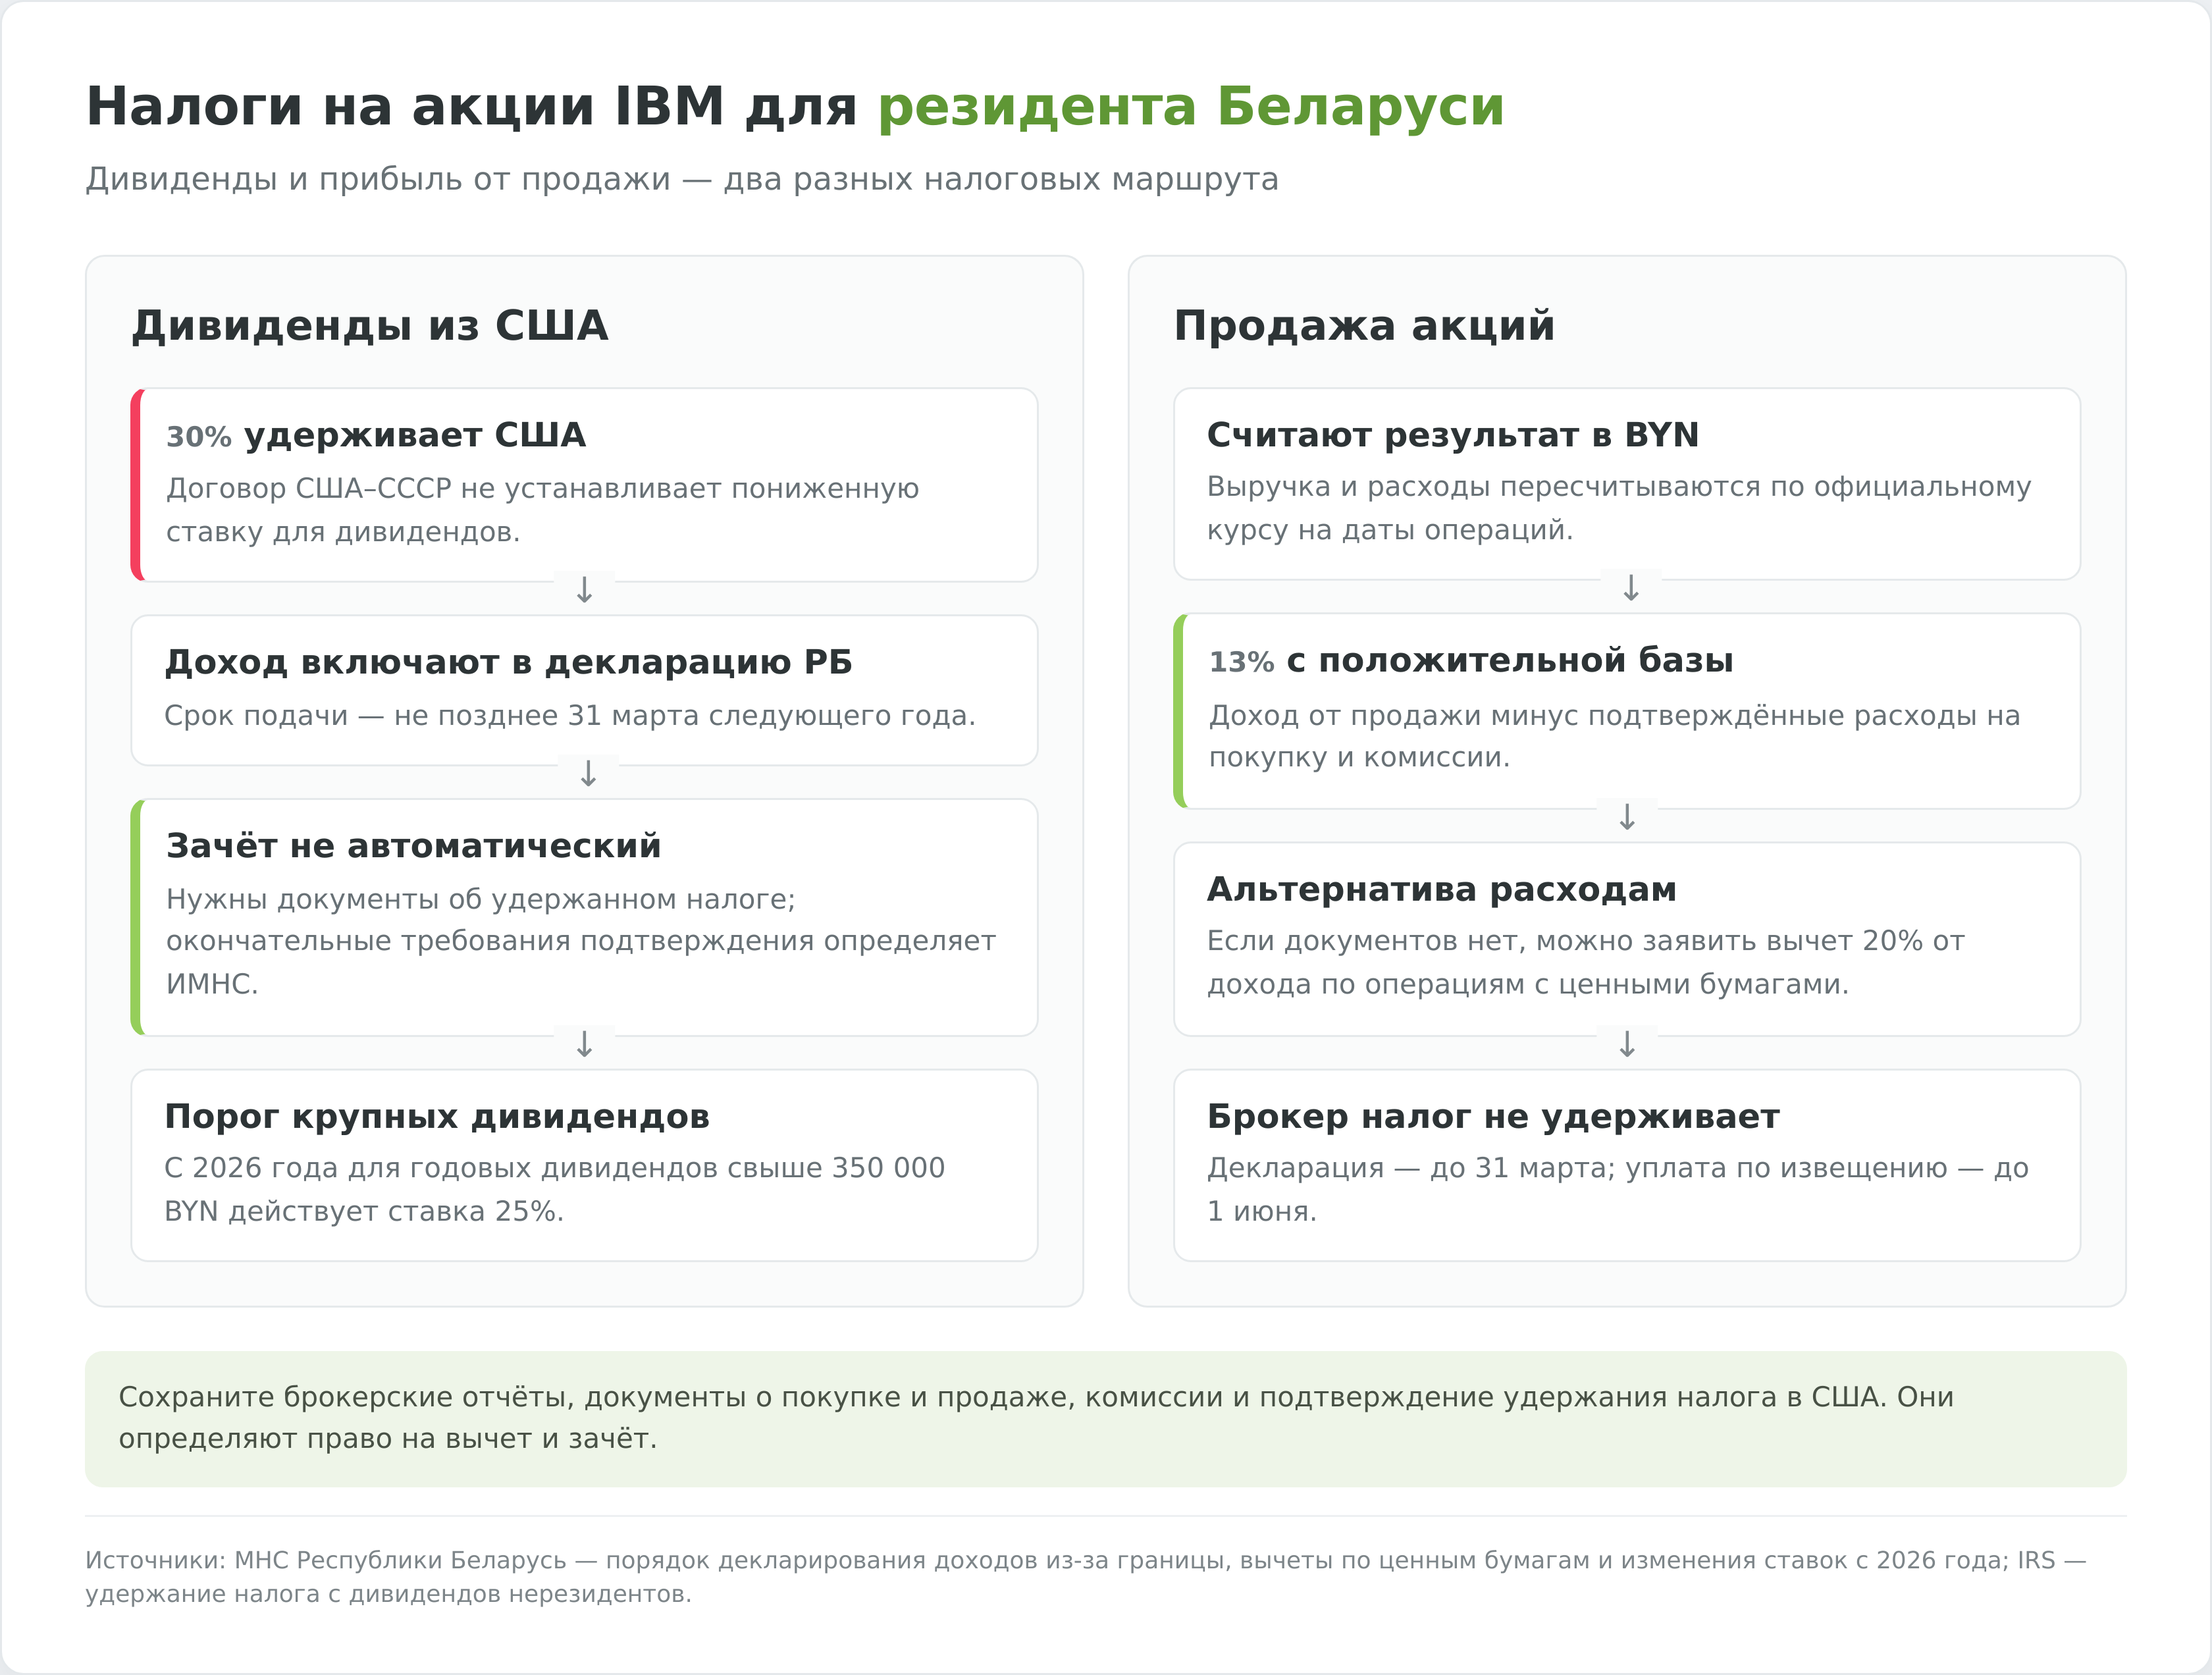
Дивиденды IBM — это доход из США, и по умолчанию США удерживают с дивидендов нерезидента налог по ставке 30%. Форма W-8BEN подтверждает иностранный статус получателя, но для резидента Беларуси не снижает эту ставку: применяемая к Беларуси Конвенция между США и СССР 1973 года не содержит отдельной статьи о дивидендах (IRS). Поэтому из каждого выплаченного доллара дивиденда инвестор получает около 70 центов до расчётов с белорусской налоговой.
В Беларуси дивиденды из США включают в налоговую декларацию. Статья 224 НК позволяет зачесть иностранный налог, но зачёт не происходит автоматически. Базовое требование — документы о доходе и уплате налога, подтверждённые налоговым или иным компетентным органом иностранного государства. По письменному заявлению ИМНС может провести зачёт по документам источника выплаты, однако затем подтверждение всё равно потребуется: если его не представить в установленный срок, налог пересчитают с пеней. Поэтому утверждать заранее, что доплаты точно не будет, нельзя. Если зачёт принят, удержанные в США 30% перекрывают белорусскую ставку 13%; для годовых дивидендов свыше 350 000 BYN с 2026 года действует ставка 25%.
Со стороны США до конца 2026 года частично приостановлена лишь статья договора о процентах по торговому финансированию; дивидендного положения в договоре и раньше не было (U.S. Treasury). Сохраняйте форму 1042-S, брокерские отчёты и иные подтверждения удержания, но до подачи декларации уточните в своей ИМНС, какие документы она примет для окончательного зачёта.
Налог с прироста капитала
Положительный доход по договору с иностранным брокером входит в совокупную налоговую базу: ставка составляет 13% в пределах 350 000 BYN за год и 25% с суммы превышения. Базу можно уменьшить на документально подтверждённые деньги и имущество, ранее переданные во исполнение договора. Зарубежный брокер не удерживает белорусский налог автоматически, поэтому инвестор сам рассчитывает результат, подаёт декларацию не позднее 31 марта следующего года и уплачивает налог по извещению инспекции до 1 июня.
Налоговые льготы и момент расчёта базы
Здесь два важных момента, о которых редко предупреждают.
Первое: в отличие от России, в Беларуси нет индивидуального инвестиционного счёта с налоговым вычетом. Льгота для физлиц по акциям белорусских организаций, находившимся во владении не менее трёх лет, отменена с 2025 года и к IBM в любом случае не применялась. Для иностранной бумаги остаются общие правила вычета расходов при продаже.
Второе ограничение связано с моментом возникновения базы. Для договора с иностранной организацией её определяют при фактической выплате физлицу по договору в целом, а не при каждой продаже IBM внутри брокерского счёта. Положительную разницу переводят в BYN по официальному курсу на дату выплаты.


