
Акции Kinder Morgan покупают в основном ради дивидендов. Компания владеет крупнейшей сетью газопроводов в США и платит доходность, которая годами держится выше средней по рынку. За этой картинкой стоит история, которую инвестору стоит знать целиком, включая болезненное урезание выплат в 2015 году, когда котировки за несколько месяцев упали больше чем вдвое.
Ниже разобрано, как устроен бизнес KMI и откуда берётся его денежный поток, насколько надёжны дивиденды сегодня, что будет двигать компанию до 2030 года и как купить и задекларировать эти акции из Беларуси. Без обещаний «иксов». Midstream так не работает.
Раскрытие рисков: Инвестирование в акции связано с рисками, включая возможную потерю капитала, валютный риск BYN/USD, ограничения доступа к зарубежным брокерам и изменения налогового режима для резидентов Беларуси. Прошлые результаты не гарантируют будущую доходность. Данный обзор носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием решения проверьте санкционный статус брокера, платёжного канала и проведите собственное исследование.
Что представляет собой Kinder Morgan
От Enron до крупнейшего газового оператора США
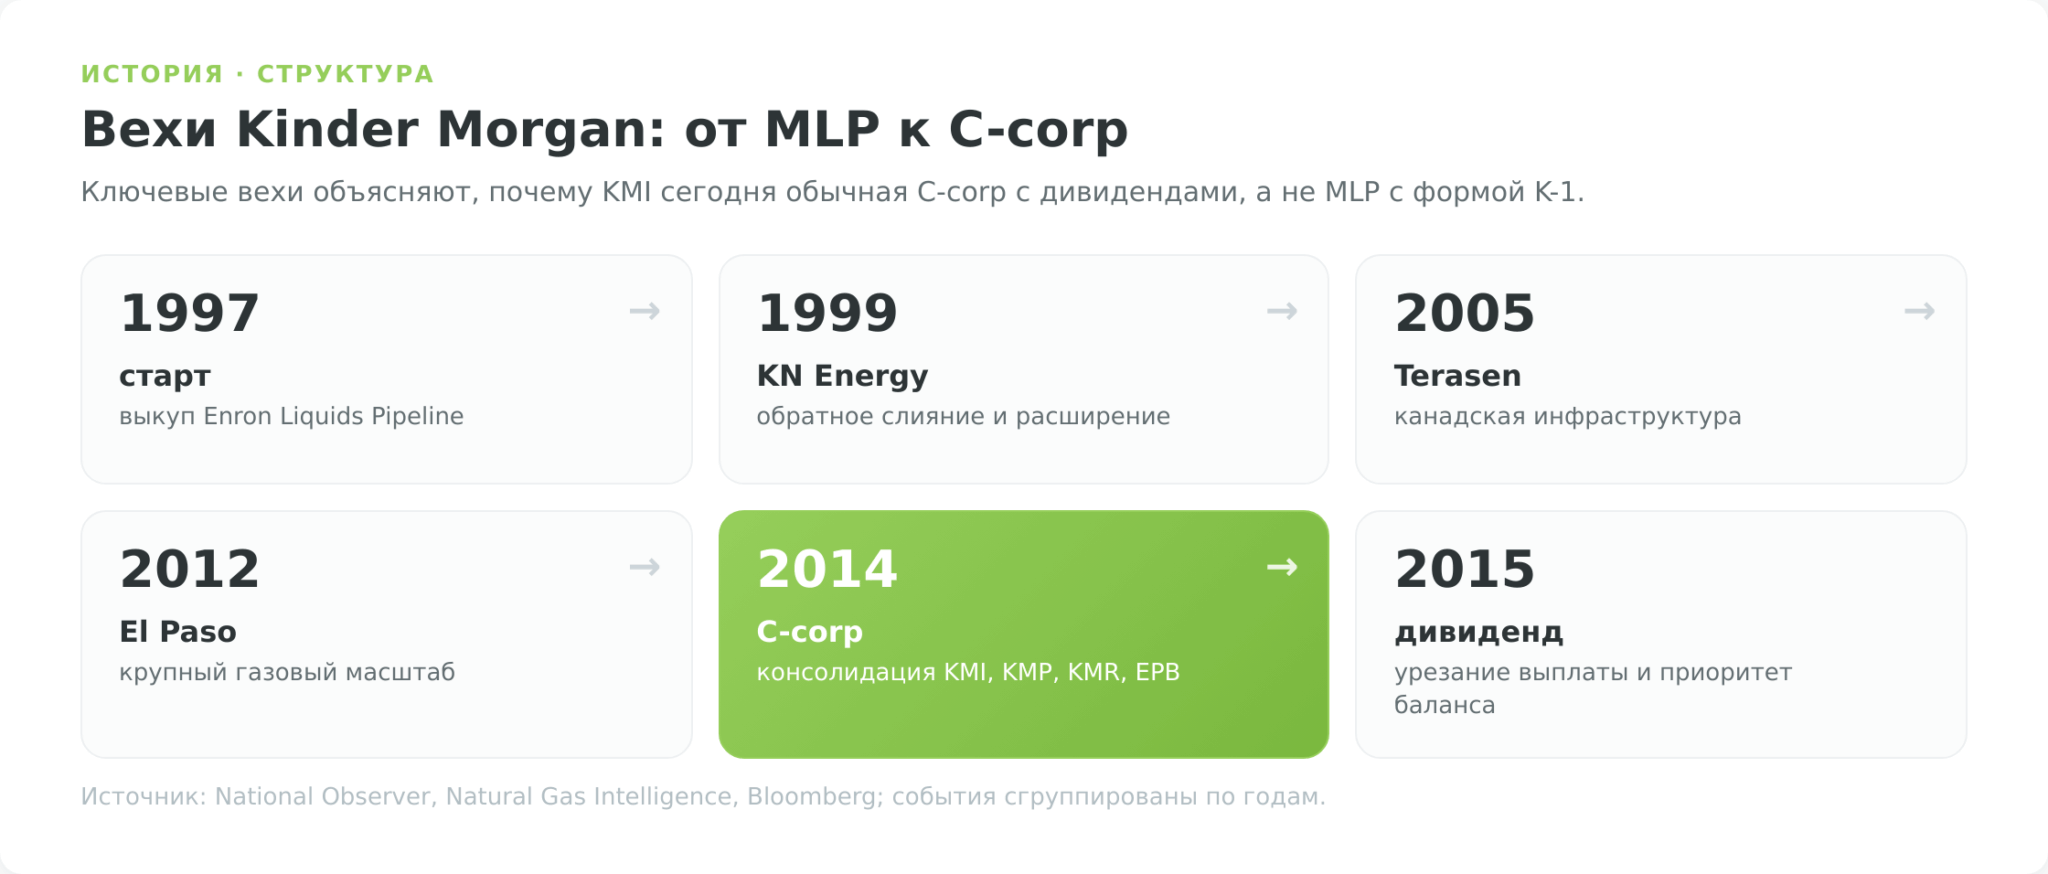
История компании началась в 1997 году и связана с одним из самых громких крахов в корпоративной Америке. Ричард Киндер, занимавший пост президента и операционного директора Enron, не получил кресло гендиректора и ушёл из компании. Вместе с давним партнёром Уильямом Морганом он выкупил у Enron непрофильное трубопроводное подразделение Enron Liquids Pipeline примерно за 40 млн долларов (по данным National Observer). Из этого небольшого партнёрства выросла одна из крупнейших энергетических инфраструктур Северной Америки.
Киндер сделал ставку на формат MLP, который позволял платить инвесторам высокие распределения почти без налога на уровне самой структуры. Через партнёрство Kinder Morgan Energy Partners компания десятилетиями скупала трубопроводы и терминалы один за другим.
В 2014 году структура резко изменилась. Kinder Morgan объединила четыре публично торгуемые компании (KMI, KMP, KMR и El Paso Pipeline Partners) в одну корпорацию под именем Kinder Morgan, Inc. Сделка примерно на 70 млрд долларов закрыла эпоху MLP и дала более дешёвый доступ к капиталу для финансирования стройки.
Для частного инвестора это превращение важнее, чем кажется. С 2014 года KMI остаётся обычной корпорацией с обыкновенными акциями, а не партнёрскими юнитами MLP. Отсюда отсутствие налоговой формы K-1, привычные дивиденды вместо распределений партнёрства и стандартное удержание налога у источника. Что это даёт инвестору из Беларуси, разобрано ниже в разделе про налогообложение.
Четыре сегмента, на которых зарабатывает Kinder Morgan
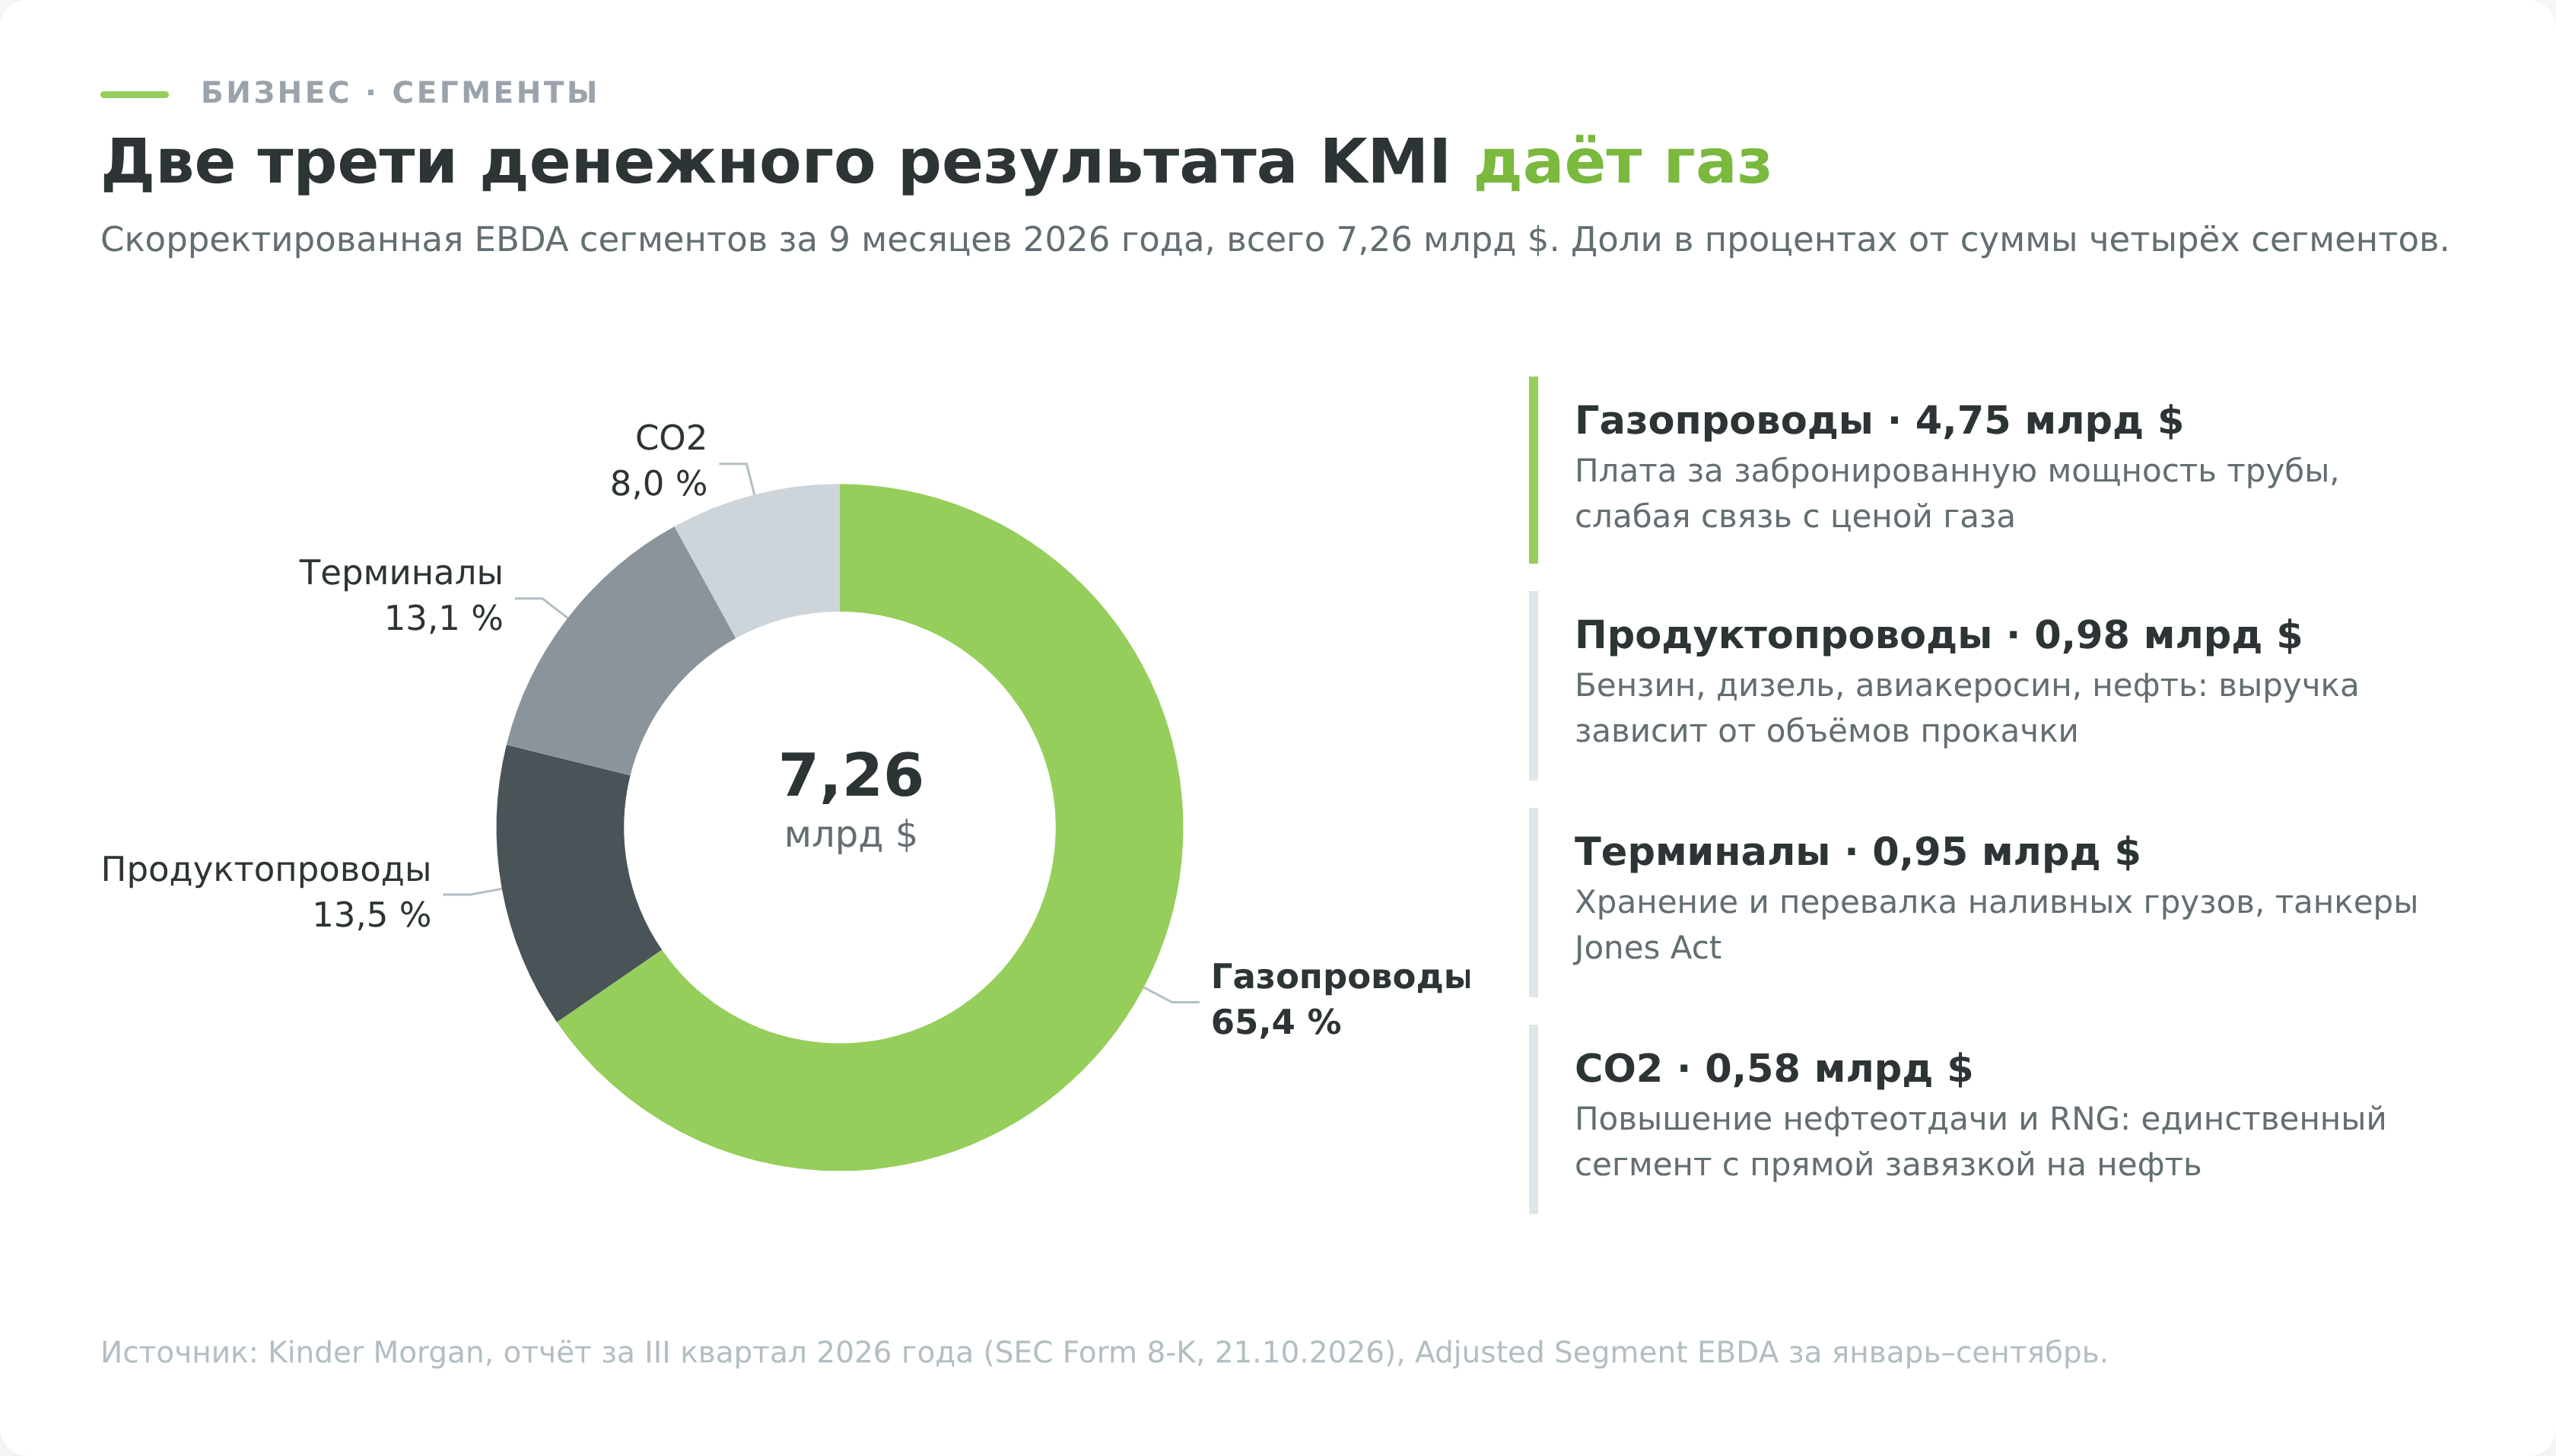
Денежный поток KMI делится на четыре сегмента, и почти две трети его приносит газ:
- Газопроводы образуют ядро бизнеса и дают около двух третей прибыли сегментов. Это примерно 65 000 миль газовых магистралей, по которым проходит порядка 40% всего газа, добываемого в США. Модель здесь почти не зависит от биржевой цены газа. Бóльшую часть выручки дают долгосрочные контракты, где заказчик платит за забронированную мощность трубы вне зависимости от того, прокачал он газ или нет. Среди клиентов добывающие компании, электрогенерация, локальные распределительные компании и экспортные СПГ-заводы. Сюда же входит более 700 млрд кубических футов рабочей ёмкости газовых хранилищ, около 15% всех мощностей хранения газа в стране.
Для KMI это важнее, чем общий профиль компании: официальная страница подчёркивает масштаб газовой сети, на котором держится дивидендная история. - Продуктопроводы приносят порядка 13% прибыли сегментов. По ним идёт уже не газ, а нефтепродукты (бензин, дизель, авиакеросин), а также сырая нефть и биотопливо. Выручка тут чувствительнее к объёмам прокачки и спросу на топливо, чем стабильные газовые контракты, поэтому сегмент чуть более цикличен. Ключевые активы включают магистральные продуктопроводы на Западном побережье и Юго-Востоке США.
- Терминалы дают ещё около 13%. Это сеть хранилищ и перевалочных узлов для нефтепродуктов, химикатов, растительных масел и других наливных грузов, плюс флот танкеров под флагом Jones Act. Бизнес-модель ближе к арендной. Клиенты платят за ёмкости хранения и перевалку, а доходность привязана к загрузке терминалов и ставкам хранения.
- Сегмент CO2 остаётся самым маленьким, около 8% прибыли, и самым необычным для трубопроводной компании. Kinder Morgan добывает и транспортирует углекислый газ, который закачивают в зрелые нефтяные месторождения для повышения нефтеотдачи. Это единственный сегмент с прямой завязкой на цену нефти, поэтому его долю в портфеле сознательно держат небольшой. В этот же сегмент входит подразделение Energy Transition Ventures, которое занимается возобновляемым природным газом и проектами улавливания CO2.
Все четыре сегмента роднит стабильность денежного потока. Большая часть выручки KMI приходит от take-or-pay и других договоров с фиксированной платой, слабо завязанных на сырьевые цены (Kinder Morgan IR). Именно эта предсказуемость кэша и делает акции KMI историей про дивиденды, а не про ставку на котировки нефти и газа.
Финансовые показатели
Выручка, EBITDA и предсказуемость денежного потока
Финансовая модель Kinder Morgan ближе к платной автодороге, чем к нефтегазовой компании. Доход приносит не цена газа, а право пользования трубой.
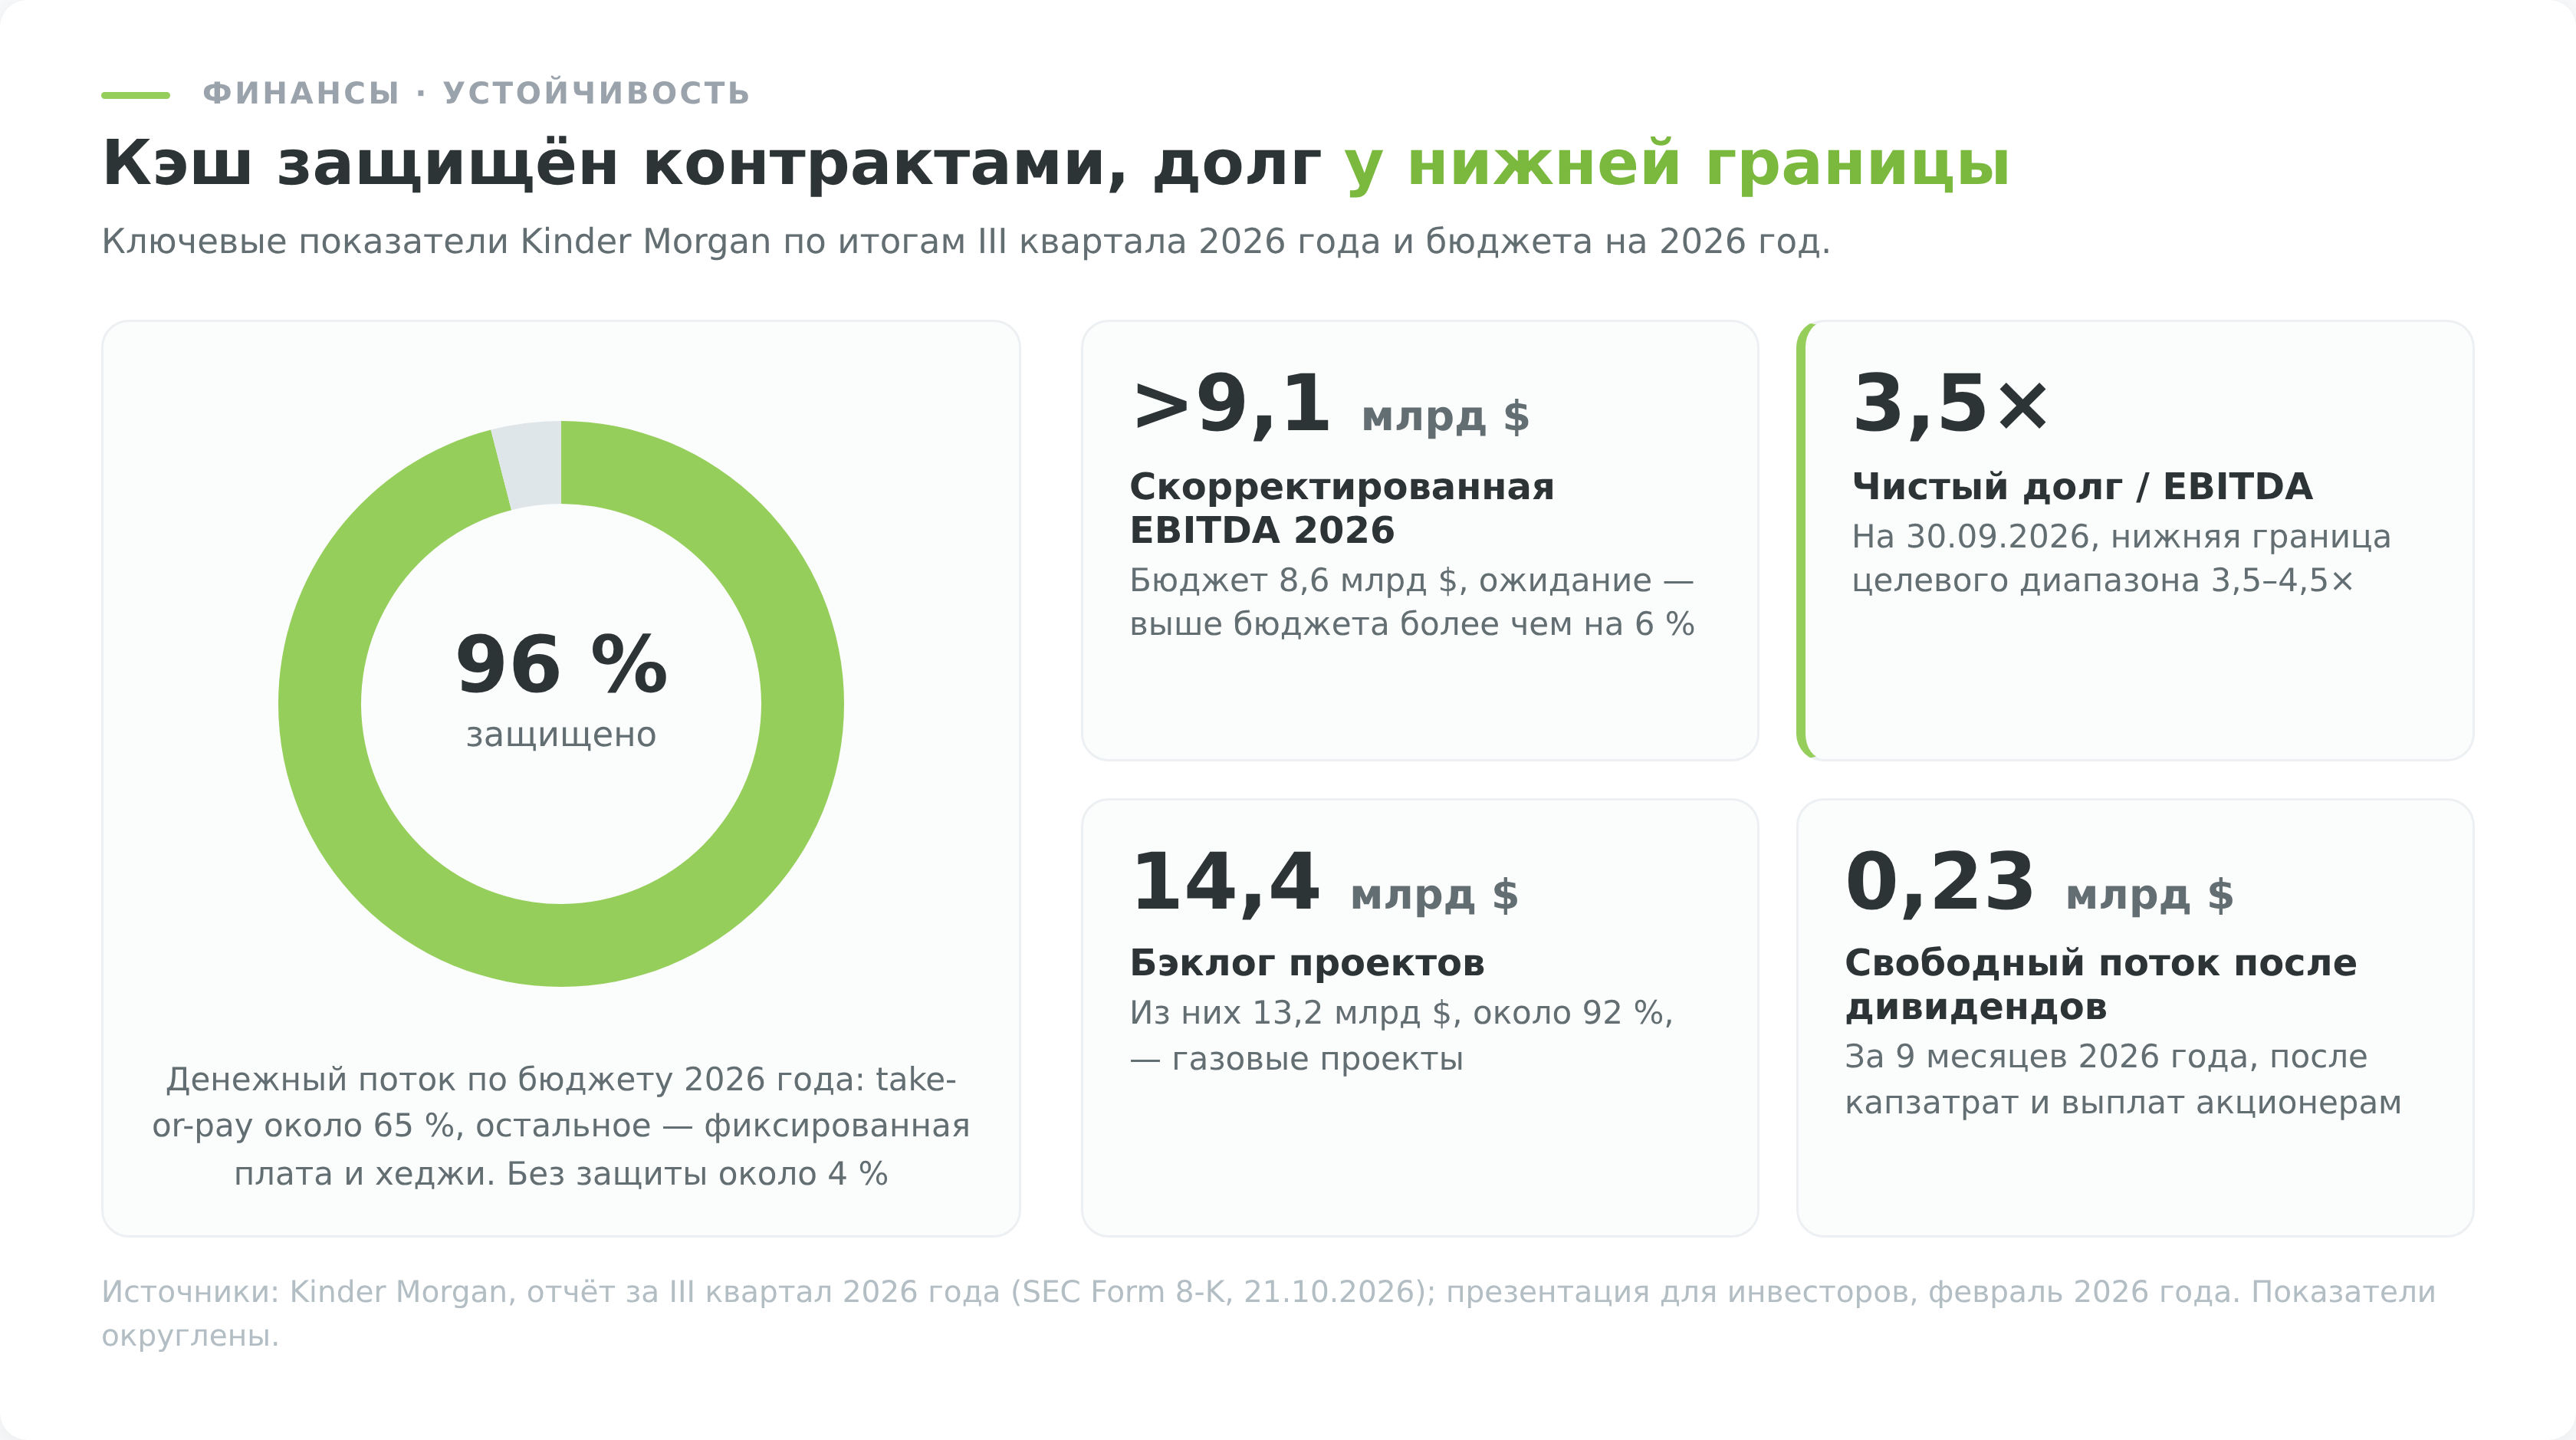
По бюджету 2026 года около 65% денежного потока обеспечивают контракты take-or-pay, по которым отправитель платит за забронированную мощность независимо от фактической прокачки. Ещё часть кэша закрывают договоры с фиксированной платой за услугу и хеджирование, и в сумме около 96% запланированного на год денежного потока защищено от колебаний сырьевых цен. Оставшиеся примерно 4% завязаны на цену нефти и газа, в основном через сегмент повышения нефтеотдачи и часть проектов сбора и подготовки газа.
Эта конструкция и объясняет, почему выручка KMI слабо реагирует на обвалы котировок энергоносителей, болезненные для добытчиков. Бюджет на 2026 год предусматривал около 8,6 млрд долларов скорректированной EBITDA, примерно на 2% больше уровня 2025 года. Предварительный ориентир в декабре 2025 года был почти 8,7 млрд (Kinder Morgan IR), его снизили после продажи в конце 2025 года непрофильной доли в активах EagleHawk. По итогам III квартала компания ждёт, что превысит бюджет по EBITDA более чем на 6%, то есть выйдет примерно на 9,1 млрд долларов или выше. Точные текущие значения цены, капитализации и мультипликаторов смотрите в виджете выше.
Денежный поток, капзатраты и долг
Предсказуемый кэш позволяет компании одновременно платить дивиденды, финансировать стройку и держать долг под контролем. За девять месяцев 2026 года операционный денежный поток составил около 5 млрд долларов, и после капитальных затрат и дивидендов осталось около 230 млн. Новые займы компания привлекает в основном для рефинансирования погашаемых выпусков.
Долговая нагрузка остаётся под контролем рейтинговых агентств. На конец III квартала 2026 года отношение чистого долга к скорректированной EBITDA составляло 3,5, это нижняя граница целевого диапазона компании 3,5–4,5. К концу года менеджмент ждёт 3,6 против 3,8 в бюджете. В марте 2026 года агентство Moody’s повысило рейтинг старшего необеспеченного долга до Baa1, устойчиво инвестиционного уровня.
Будущий рост обеспечен заранее. Портфель утверждённых проектов на конец III квартала 2026 года вырос до 14,4 млрд долларов, из них 13,2 млрд, около 92%, приходится на газовые проекты. Это не гипотетический, а уже законтрактованный прирост будущей EBITDA. При этом высокий абсолютный долг остаётся структурной чертой капиталоёмкого трубопроводного бизнеса, и его чувствительность к процентным ставкам разобрана ниже в разделе про риски.
Место Kinder Morgan среди конкурентов
По длине газовой сети Kinder Morgan остаётся крупнейшим оператором газопроводов в США, и именно масштаб даёт преимущество в борьбе за новые проекты под СПГ и электрогенерацию по сравнению с такими игроками, как Williams и Energy Transfer.
| Компания | Структура | Форма для инвестора | Профиль активов |
|---|---|---|---|
| Kinder Morgan (KMI) | Корпорация (C-corp) | Обычные дивиденды, без K-1 | Крупнейшая газовая сеть США |
| Williams (WMB) | Корпорация (C-corp) | Без K-1 | Газовая магистраль Transco |
| Energy Transfer (ET) | Партнёрство (MLP) | Форма K-1 | Газ, ШФЛУ и нефть |
| Enterprise Products (EPD) | Партнёрство (MLP) | Форма K-1 | Лидер по переработке ШФЛУ |
Компании в таблице это четыре крупных представителя североамериканского midstream, отобранные по структуре владения и профилю активов, а не по доходности. Точные финансовые мультипликаторы доступны в реальном времени в виджете выше.
Сама причина, по которой акции Kinder Morgan вообще покупают, заслуживает отдельного разбора. Речь о дивидендах и о том, можно ли им доверять после того, что произошло в 2015 году.
Дивиденды
История выплат и урок 2015 года
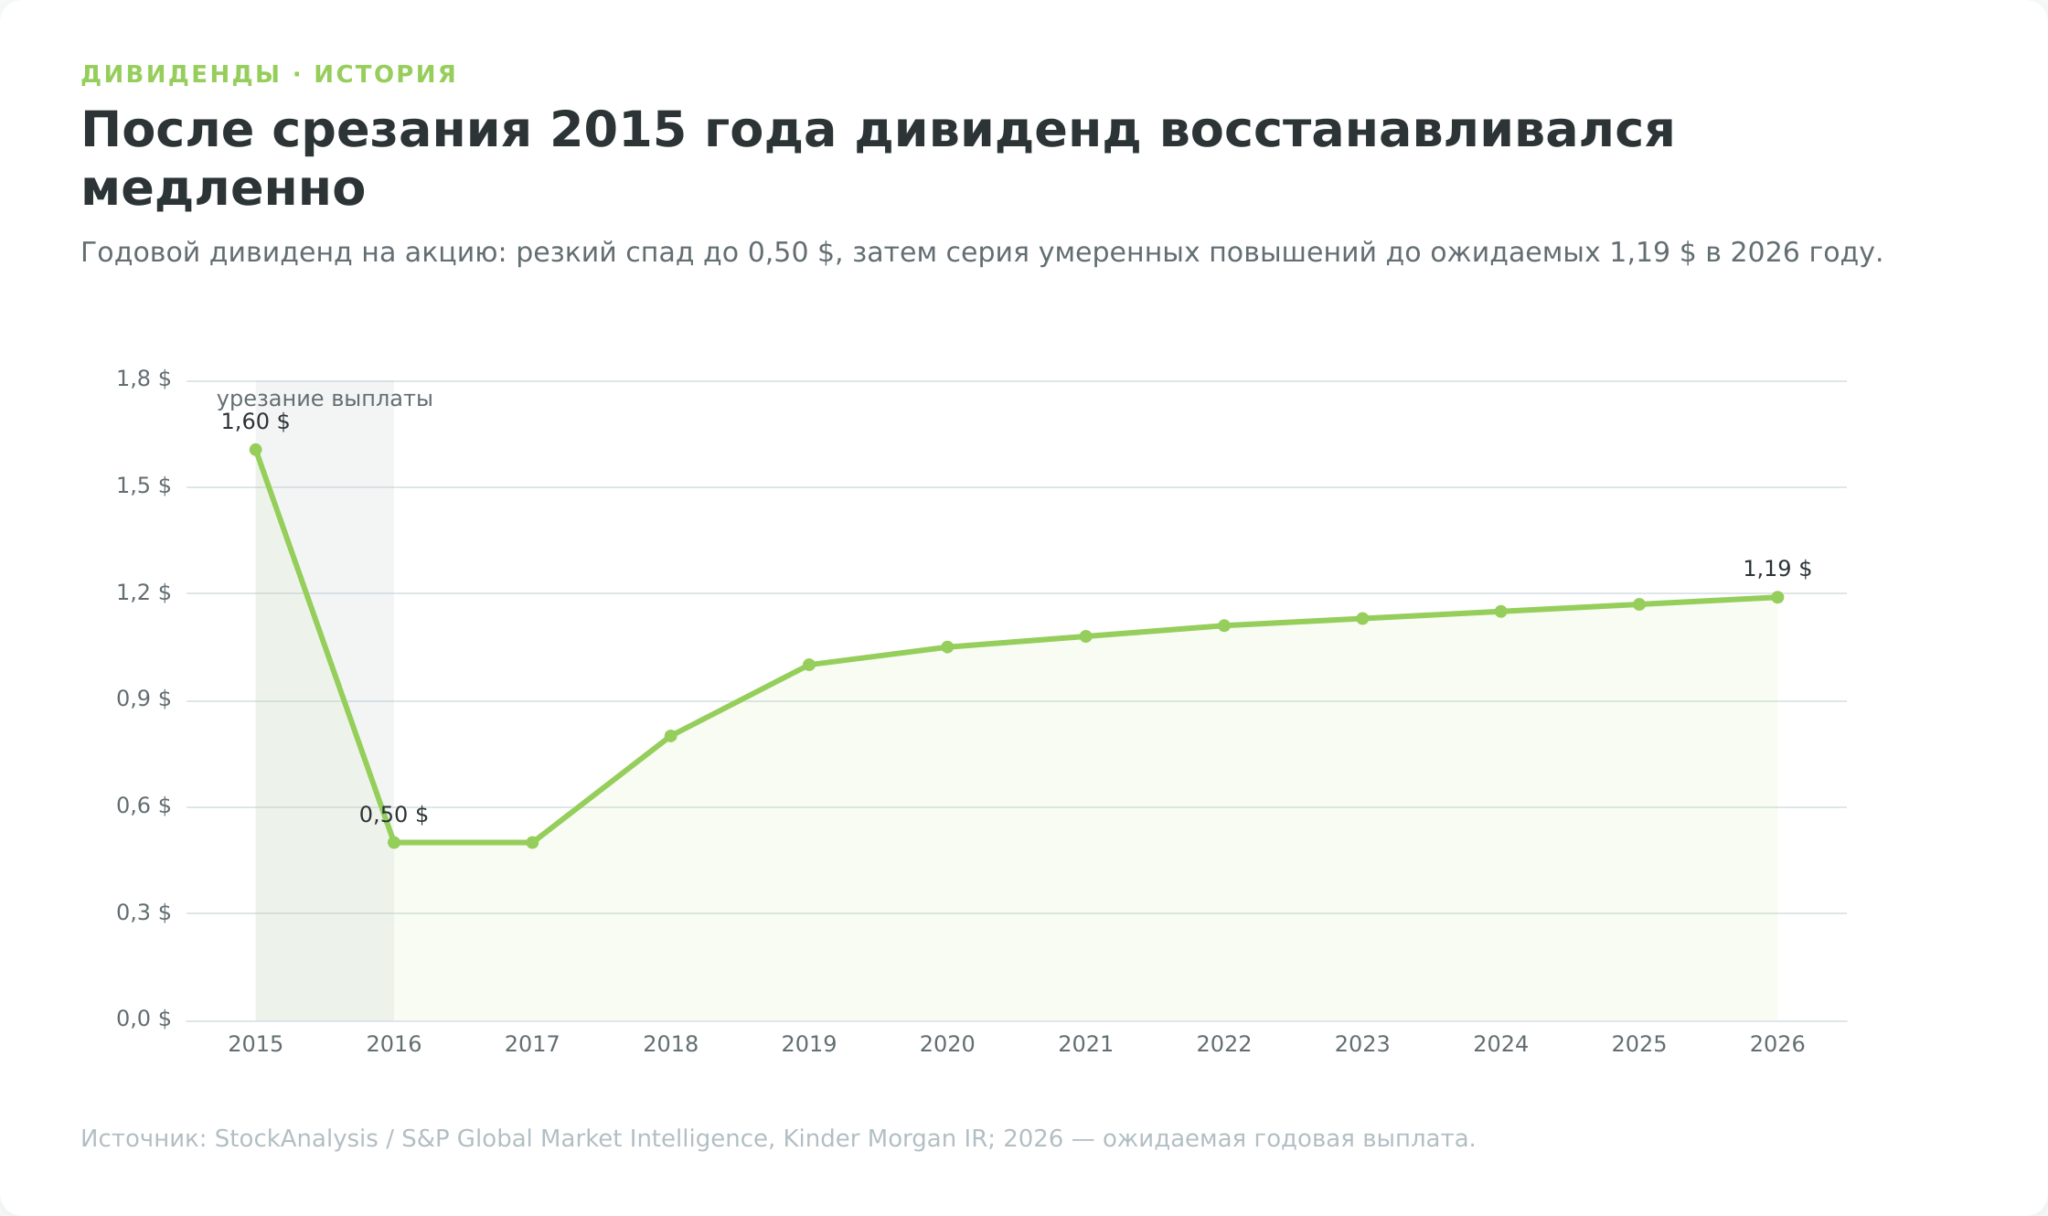
В декабре 2015 года Kinder Morgan срезала квартальный дивиденд с 0,51 до 0,125 доллара на акцию, примерно на 75%, то есть до 0,50 доллара в год. Решение стало шоком для рынка. Ещё в октябре, меньше чем за два месяца до этого, компания ориентировала инвесторов на рост выплат в 2016 году на 6–10%.
Причина крылась не в операционных проблемах, а в балансе. После обвала цен на нефть котировки KMI упали вдвое, выпускать новые акции стало невыгодно, а долг уже подходил к границе инвестиционного рейтинга. Чтобы не скатиться в мусорную категорию и при этом профинансировать стройку, компания направила сэкономленный на дивиденде кэш на сокращение долга.
Этот эпизод показывает природу риска лучше любой теории. Высокая дивидендная доходность трубопроводной компании не бесплатна. Она держится на способности обслуживать долг, и при стрессе именно выплата акционерам становится первым кандидатом на сокращение.
Любой, кто смотрит сегодня на доходность акций Kinder Morgan, должен держать эту историю в голове.
Текущая политика и покрытие дивиденда
После 2015 года компания перестроила подход к выплатам. С 2018 года дивиденд снова растёт, и к 2026 году Kinder Morgan довела серию до девяти последовательных годовых повышений. На 2026 год совет директоров заложил выплату 1,19 доллара на акцию, на 2% выше уровня предыдущего года, с квартальным платежом 0,2975 доллара.
Покрытие выплаты выглядит умеренно консервативным. По бюджету дивиденд 1,19 доллара забирал около 88% скорректированной прибыли на акцию (1,36 доллара), а с учётом ожидаемого превышения бюджета более чем на 13% эта доля опускается ниже 80%. При этом свободный денежный поток после капитальных затрат остаётся положительным даже после расчётов с акционерами. Это не значит, что выплата высечена в камне, но запас прочности у неё сейчас заметно больше, чем накануне 2015 года.
Текущую дивидендную доходность в процентах смотрите в виджете наверху страницы. В тексте я её не привожу сознательно, потому что она меняется вместе с ценой акции каждый день, а замороженная в статье цифра вводила бы читателя в заблуждение через пару недель.
Чего ждать от дивидендной политики
Сегодняшняя модель отличается от докризисной осторожностью. Растущий бэклог проектов компания финансирует в основном из собственного денежного потока, а не из новых займов и допэмиссий, как делала до 2015 года. Это снижает зависимость дивиденда от состояния долгового рынка.
Рост выплаты теперь привязан к росту денежного потока от новых газовых проектов. Пока бэклог в 14,4 млрд долларов и спрос на газ под СПГ и дата-центры подпитывают EBITDA, у дивиденда есть фундамент для умеренного повышения. Резких скачков ждать не стоит. Прибавка в районе нескольких процентов в год выглядит реалистичнее, чем агрессивные обещания эпохи MLP.
Риск для выплаты сейчас лежит не в операциях, а в долге. Если высокие ставки задержатся надолго, обслуживание капиталоёмкого долга подорожает, и приоритет может снова сместиться от акционеров к балансу. Пока инвестиционный рейтинг Baa1 и леверидж внутри целевого диапазона такого сценария не предвещают, но именно за этим балансом и стоит следить долгосрочному держателю.
Фундамент дивиденда упирается в одно, в спрос на газ. Он и определяет, будет ли у Kinder Morgan чем повышать выплаты до 2030 года.
Драйверы роста до 2030 года
Экспорт СПГ как мотор спроса на газ
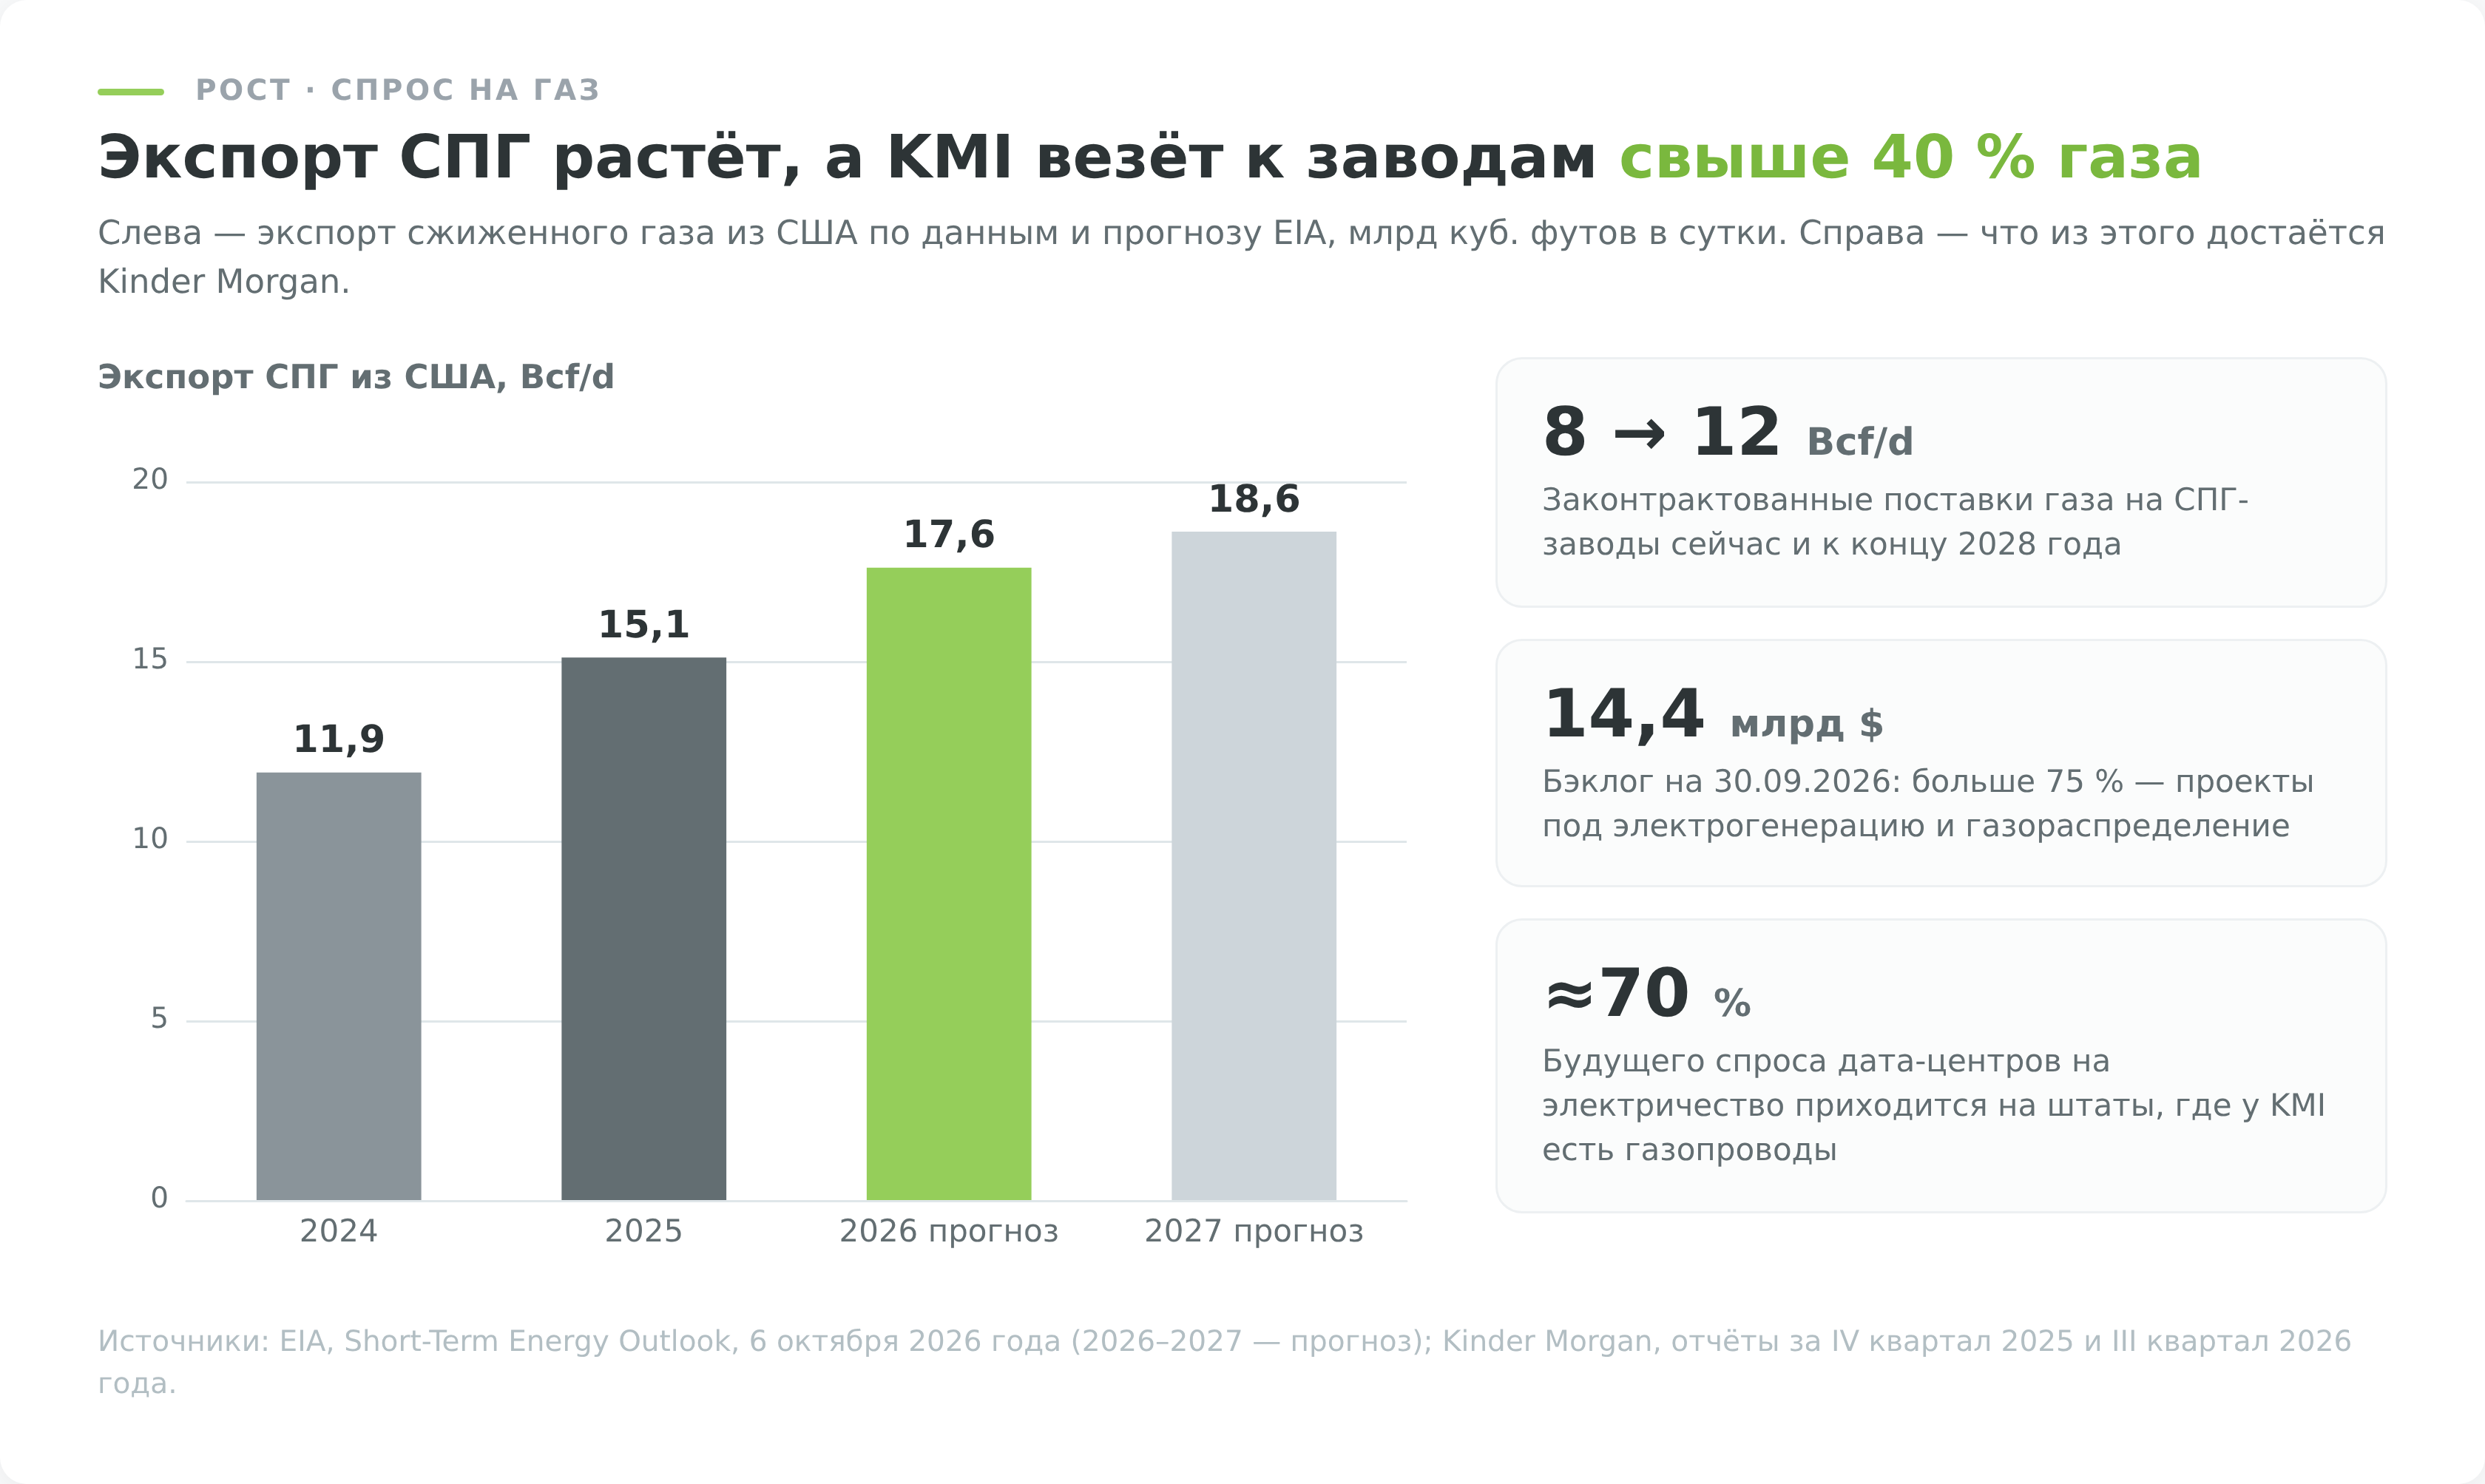
Главным источником нового спроса на американский газ до конца десятилетия становится экспорт сжиженного газа. По прогнозу Управления энергетической информации США (EIA) от октября 2026 года, экспорт СПГ вырастет с 15,1 млрд кубических футов в сутки (Bcf/d) в 2025 году до 17,6 Bcf/d в 2026-м и 18,6 Bcf/d в 2027-м. Сама Kinder Morgan ждёт, что общий спрос на газ в США к 2030 году вырастет примерно на 17%, и главным мотором станет именно экспорт.
Для Kinder Morgan это прямая выгода, а не отвлечённая макротема. Компания доставляет на американские СПГ-заводы больше 40% сырьевого газа, по долгосрочным контрактам везёт туда около 8 Bcf/d и рассчитывает довести этот объём до 12 Bcf/d к концу 2028 года. Под растущий спрос строятся конкретные магистрали. 31 июля 2026 года FERC выдал сертификаты на расширение South System Expansion 4 стоимостью около 3,5 млрд долларов (доля KMI около 1,8 млрд) и проект Mississippi Crossing почти на 1,7 млрд. Оба проекта прошли по ускоренному графику FAST-41, а ввод в эксплуатацию запланирован на 2028–2029 годы.
Дата-центры, ИИ и электрогенерация
Второй мотор спроса появился недавно и связан с электричеством. Дата-центры под искусственный интеллект потребляют огромные объёмы энергии, а заметная часть новой генерации в США работает на газе. Так абстрактная тема ИИ оборачивается ростом прокачки газа к электростанциям.
Менеджмент Kinder Morgan оценивает, что около 70% будущего спроса на электроэнергию от строящихся дата-центров приходится на штаты, где у компании уже есть инфраструктура. Это превращает хайп вокруг ИИ в конкретные контракты на транспортировку.
На конец III квартала 2026 года больше 75% бэклога на 14,4 млрд долларов связано с проектами под электрогенерацию и спрос местных газораспределительных компаний. Самый наглядный пример — Permian Link стоимостью около 4,2 млрд долларов (доля KMI около 1,6 млрд): газопровод на 2,8 Bcf/d по долгосрочному контракту take-or-pay будет снабжать новую генерацию гиперскейлера с рейтингом A, ввод запланирован на III квартал 2030 года. Бум искусственного интеллекта доходит до Kinder Morgan не через котировки технологических акций, а через спрос на топливо для электростанций.
Бэклог проектов и энергопереход
Совокупность этих драйверов видна в портфеле строек. Бэклог проектов KMI на конец III квартала 2026 года достиг 14,4 млрд долларов, и около 92% его составляют газовые проекты (SEC 8-K). За квартал в него добавили 5,4 млрд, включая Southeast Connector на 2,6 Bcf/d с долей KMI около 3,1 млрд долларов и вводом очередями с IV квартала 2030 года. Это будущая EBITDA, под которую уже подписаны контракты, а не презентационные обещания.
Среди уже запущенных строек выделяется трубопровод Trident в Техасе стоимостью около 1,8 млрд долларов. Он соединит газовый хаб Katy с промышленным коридором у Порт-Артура на побережье Мексиканского залива. Первую очередь компания рассчитывает ввести в I квартале 2027 года, вторую — в IV квартале 2028-го. Подобные проекты и формируют тот самый рост денежного потока, на который опирается дивидендная политика.
Отдельно стоит упомянуть энергопереход. Внутри сегмента CO2 работает подразделение Energy Transition Ventures, которое развивает улавливание углерода и возобновляемый природный газ, хотя пока это небольшая часть бизнеса. Для трубопроводного оператора такое направление работает скорее как опцион на будущее, чем как сегодняшний драйвер прибыли.
Картина роста выглядит убедительно, но у любой инфраструктурной истории есть обратная сторона. Прежде чем считать потенциал, стоит трезво взвесить риски.
Риски инвестирования
Долговая нагрузка и чувствительность к ставкам
Долг остаётся самой уязвимой точкой баланса Kinder Morgan. На 30 сентября 2026 года долг компании составлял около 33,2 млрд долларов, из них 31,4 млрд долгосрочных обязательств и около 1,7 млрд погашений в ближайшие 12 месяцев. Бизнес капиталоёмкий по своей природе, и трубопроводы строятся в основном на заёмные деньги.
Проблема в том, что такой долг чувствителен к стоимости денег. Под плавающую ставку сейчас подпадает около 4,5 млрд долларов долга, в основном через процентные свопы, поэтому рост ставок на 1 процентный пункт сразу добавил бы порядка 45 млн долларов процентных расходов в год. Основной удар приходит позже, при рефинансировании. Среди ближайших погашений есть выпуски с купонами 1,75–2,25%, а новые облигации в августе 2026 года компания размещала под 5,55% на 10 лет и 6,15% на 30 лет.
Компания снижает остроту проблемы заранее. В мае 2026 года кредитную линию на 3,5 млрд долларов продлили с августа 2027 до мая 2031 года, что убирает давление ближайшего рефинансирования. И всё же история 2015 года напоминает, что именно при сочетании высокого долга и дорогого капитала под ударом первым оказывается дивиденд.
Регулирование, конкуренция и сырьевая экспозиция
Трубопроводы строятся не только на деньги, но и на разрешения. Каждый крупный проект проходит через Федеральную комиссию по регулированию энергетики (FERC) и экологические согласования, которые иногда затягиваются на годы и заканчиваются отменой стройки. В 2026 году регулятор выдал сертификаты на SSE4 и Mississippi Crossing по ускоренному графику, но политический и судебный риск вокруг новой инфраструктуры никуда не делся.
Конкуренция тоже реальна. За те же контракты под СПГ и электрогенерацию борются Williams, Energy Transfer и другие крупные операторы midstream. Масштаб сети даёт Kinder Morgan преимущество, но не монополию.
Остаётся и сырьевой хвост. Около 4% денежного потока не защищены контрактами и зависят от цен на нефть и газ, в основном через сегмент повышения нефтеотдачи. При длительном обвале нефтяных цен эта часть прибыли просядет.
Риски для инвестора из Беларуси
Для держателя из Беларуси к бизнес-рискам добавляются страновые и инфраструктурные, и они нередко весомее операционных.
Акции и дивиденды KMI номинированы в долларах. Для инвестора с расходами в BYN это означает валютную переоценку в обе стороны. Укрепление белорусского рубля способно съесть долларовую доходность, а ослабление, наоборот, её увеличить.
Дивиденды KMI это доход из источника в США. По таблице налоговых договоров IRS для Беларуси стандартное удержание по дивидендам американских корпораций составляет 30%. Форма W-8BEN подтверждает иностранный статус инвестора, но для обычных дивидендов KMI не снижает ставку до 10 или 15%. Зачесть эти 30% в Беларуси может не получиться, подробности в разделе о налогах.
Отдельный риск связан с доступом к самой бумаге. KMI не торгуется как локальный инструмент на БВФБ, поэтому покупка обычно идёт через зарубежного брокера. У каждого маршрута нужно заранее проверить регистрацию, пополнение, вывод и санкционный статус, потому что именно операционный доступ часто ломает сделку.
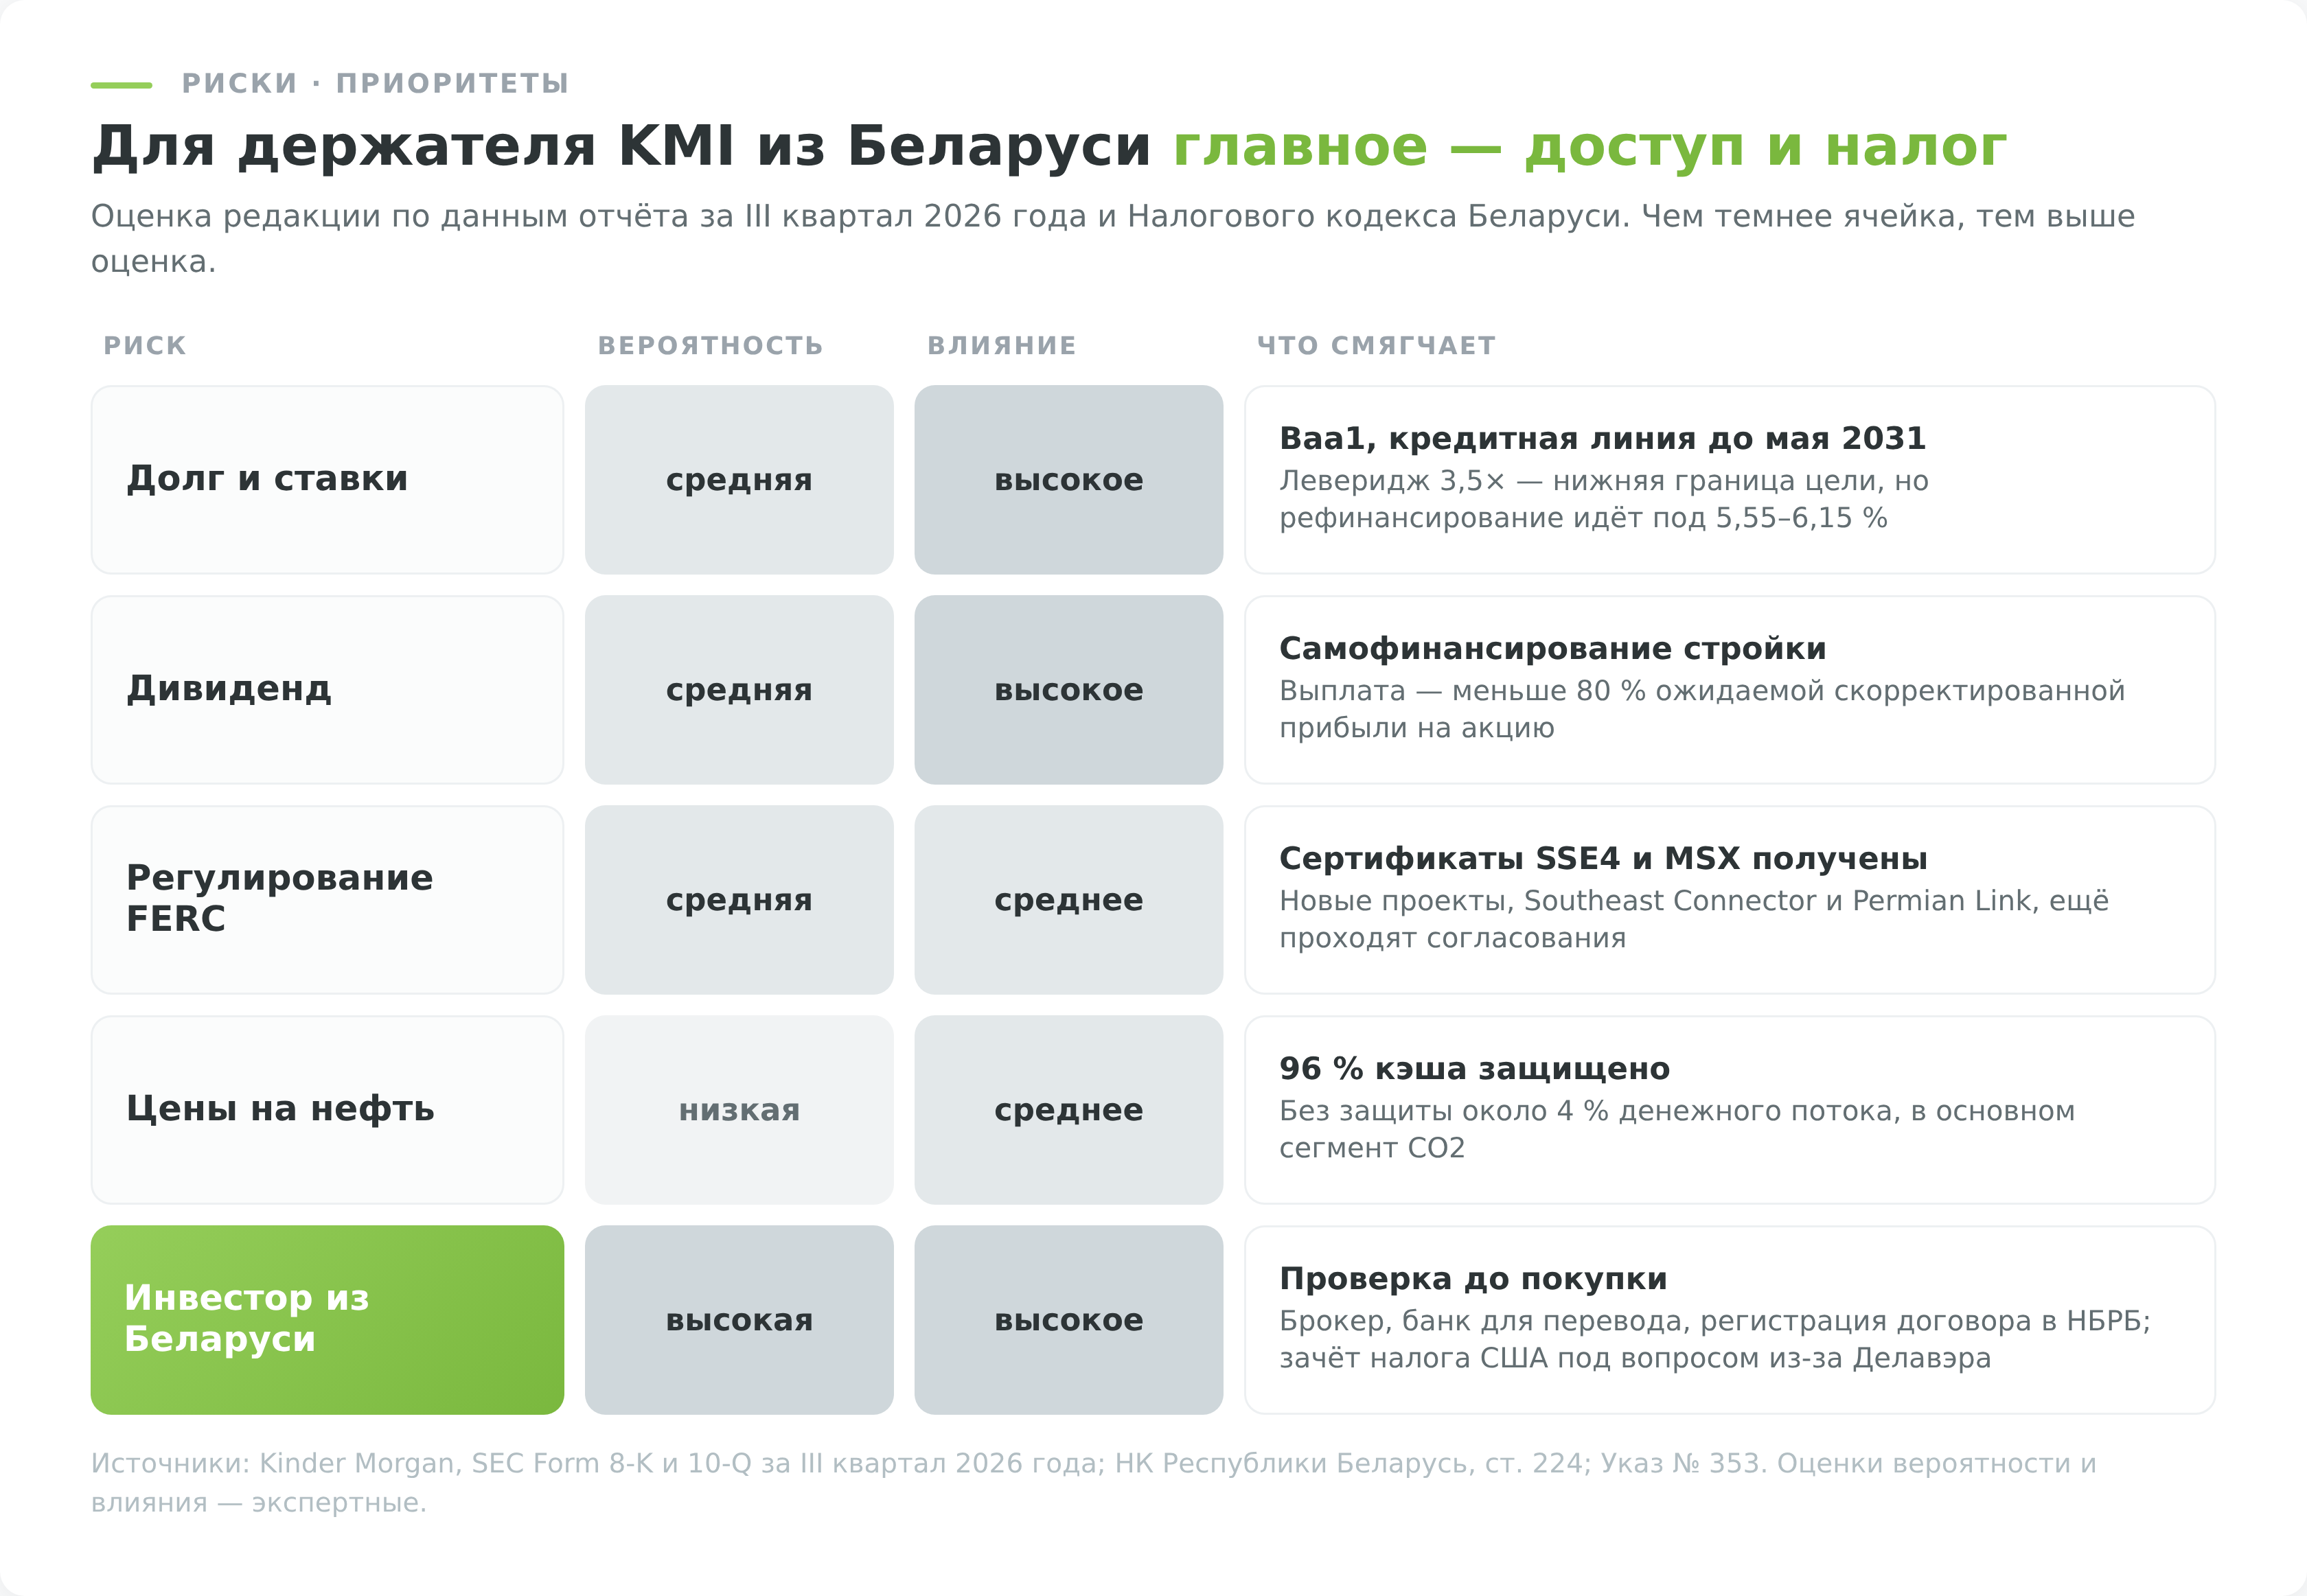
| Риск | В чём суть | Что смягчает |
|---|---|---|
| Процентные ставки | ~33,2 млрд долга, рефинансирование под 5,55–6,15% вместо 1,75–2,25% | Кредитная линия до 2031, рейтинг Baa1 |
| Дивиденд | Прецедент урезания на 75% в 2015 году | Самофинансирование, выплата меньше 80% ожидаемой скорр. прибыли |
| Регуляторика | Задержки и отмены проектов через FERC | Сертификаты SSE4 и MSX получены в 2026 году |
| Сырьё | ~4% кэша не защищено, завязано на нефть | 96% кэша по take-or-pay, fee и хеджам |
| Для инвестора из Беларуси | Налог США 30%, зачёт под вопросом из-за Делавэра, риск доступа | C-corp без K-1, проверка брокера, банка и регистрации договора в НБРБ |
Прогноз акций и потенциал
Консенсус Wall Street
Аналитики оценивают акции Kinder Morgan сдержанно-позитивно. На конец октября 2026 года рекомендации делятся между «покупать» и «держать» почти поровну, а рекомендаций «продавать» нет.
Такой расклад логичен для дивидендной истории. Аналитики видят умеренный потенциал роста котировок, но не ждут от трубопроводной компании взрывной динамики. Это ставка на стабильный денежный поток и растущий дивиденд, а не на удвоение цены за год.
Конкретные ценовые ориентиры и текущую оценку аналитиков смотрите в виджете наверху страницы, где они обновляются автоматически.
Долгосрочный сценарий на 3–5 лет
Долгосрочная картина опирается на простую логику. Если спрос на газ под СПГ и электрогенерацию растёт так, как прогнозирует отрасль, бэклог Kinder Morgan конвертируется в рост EBITDA, а вслед за ним умеренно подрастает и дивиденд.
Совокупная доходность такой бумаги складывается из двух частей. Первую часть даёт дивиденд, который сам по себе заметно выше средней доходности широкого рынка. Вторую добавляет небольшой рост котировок по мере ввода новых проектов. Сумма этих частей и есть реалистичный ориентир для долгосрочного держателя, без расчёта на спекулятивный взлёт.
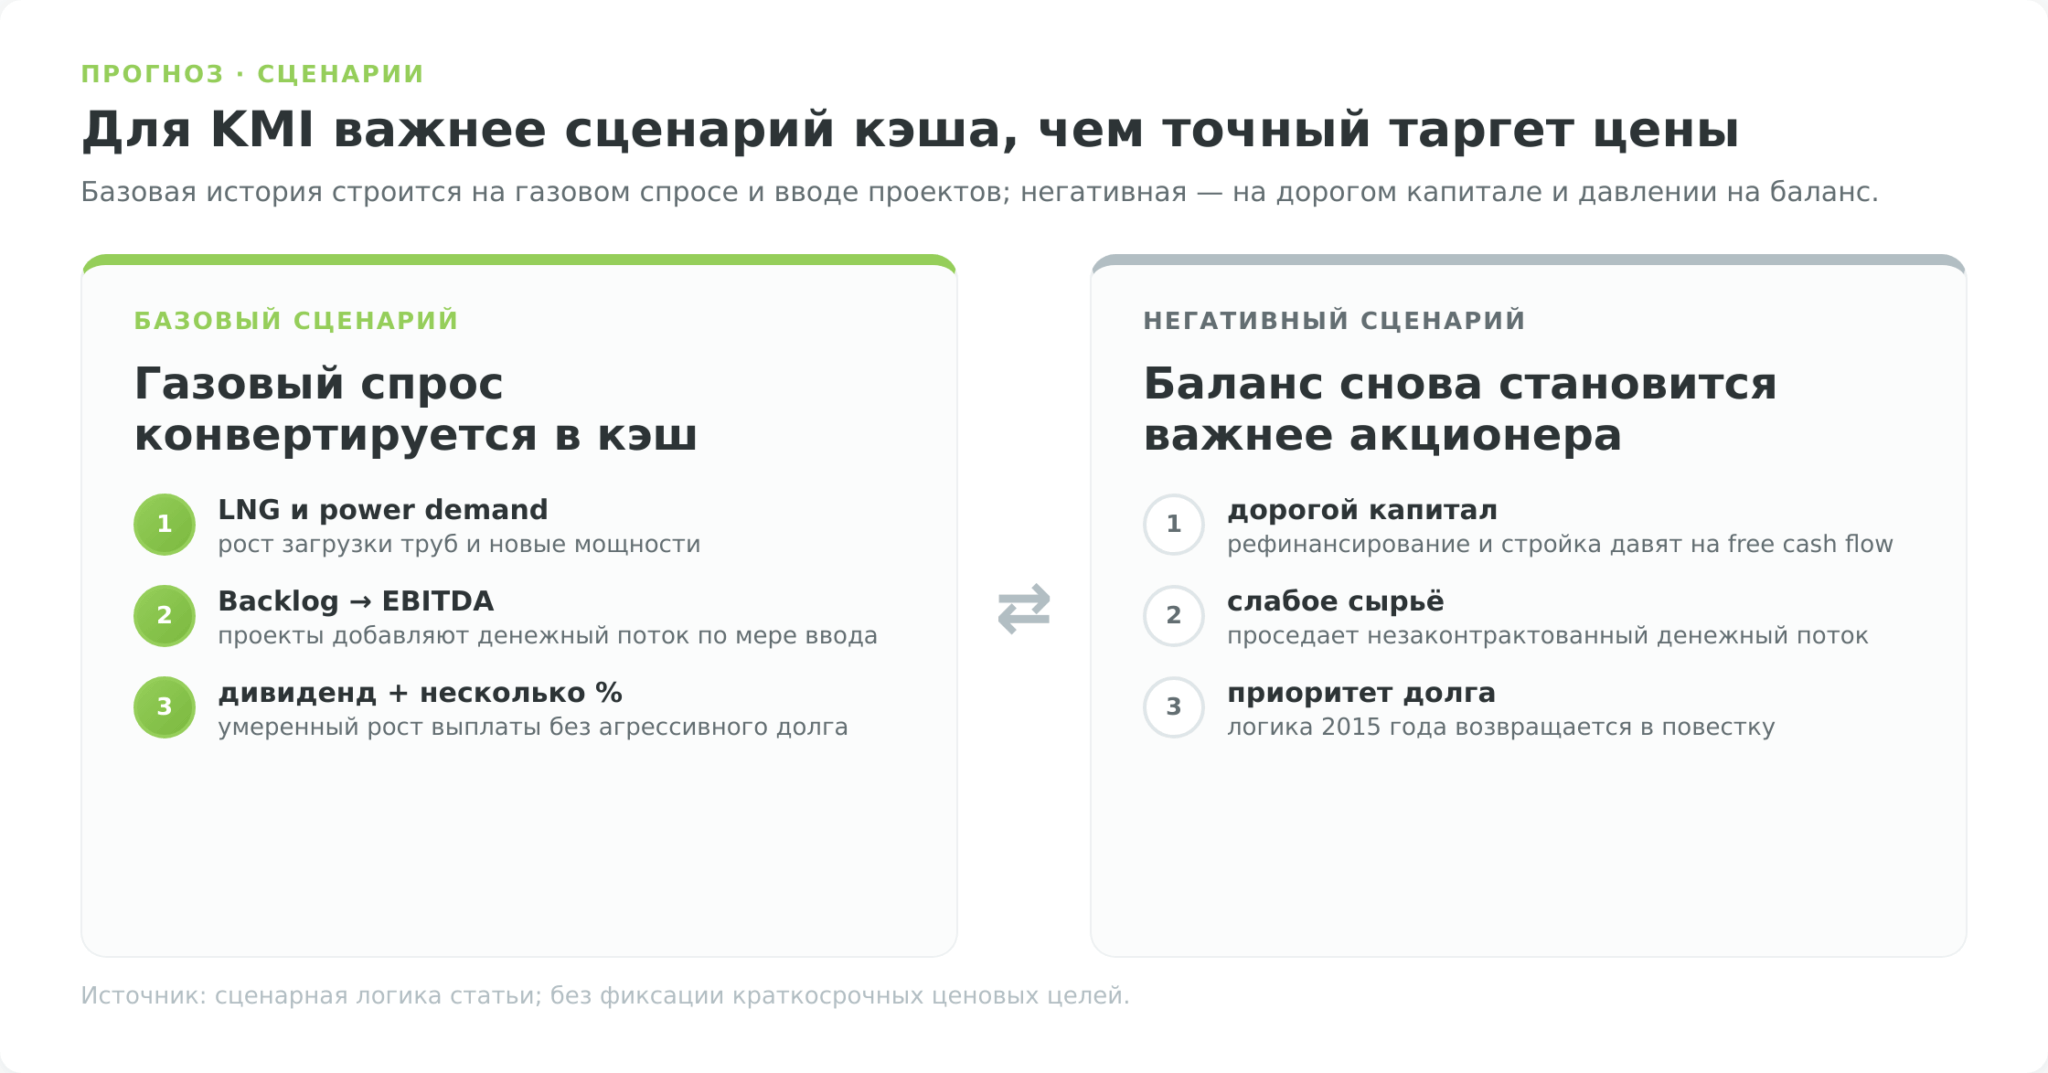
В базовом сценарии газовый цикл подпитывает денежный поток, компания гасит долг и повышает выплату на несколько процентов в год, а котировки медленно подтягиваются за EBITDA. В негативном сценарии всё упирается в ставки и нефть. Длительно дорогой капитал вместе с обвалом сырья снова сделают приоритетом баланс, а не акционеров, и тогда повторится логика 2015 года.
Акции Kinder Morgan подходят тем, кому нужен предсказуемый долларовый доход, а не рост капитала. Тот, кто ищет вторую NVIDIA, ошибётся адресом.
Если такая роль в портфеле устраивает, остаётся практический вопрос. Как белорусскому инвестору вообще купить эти акции.
Преимущества и недостатки акций Kinder Morgan
Как купить акции Kinder Morgan из Беларуси
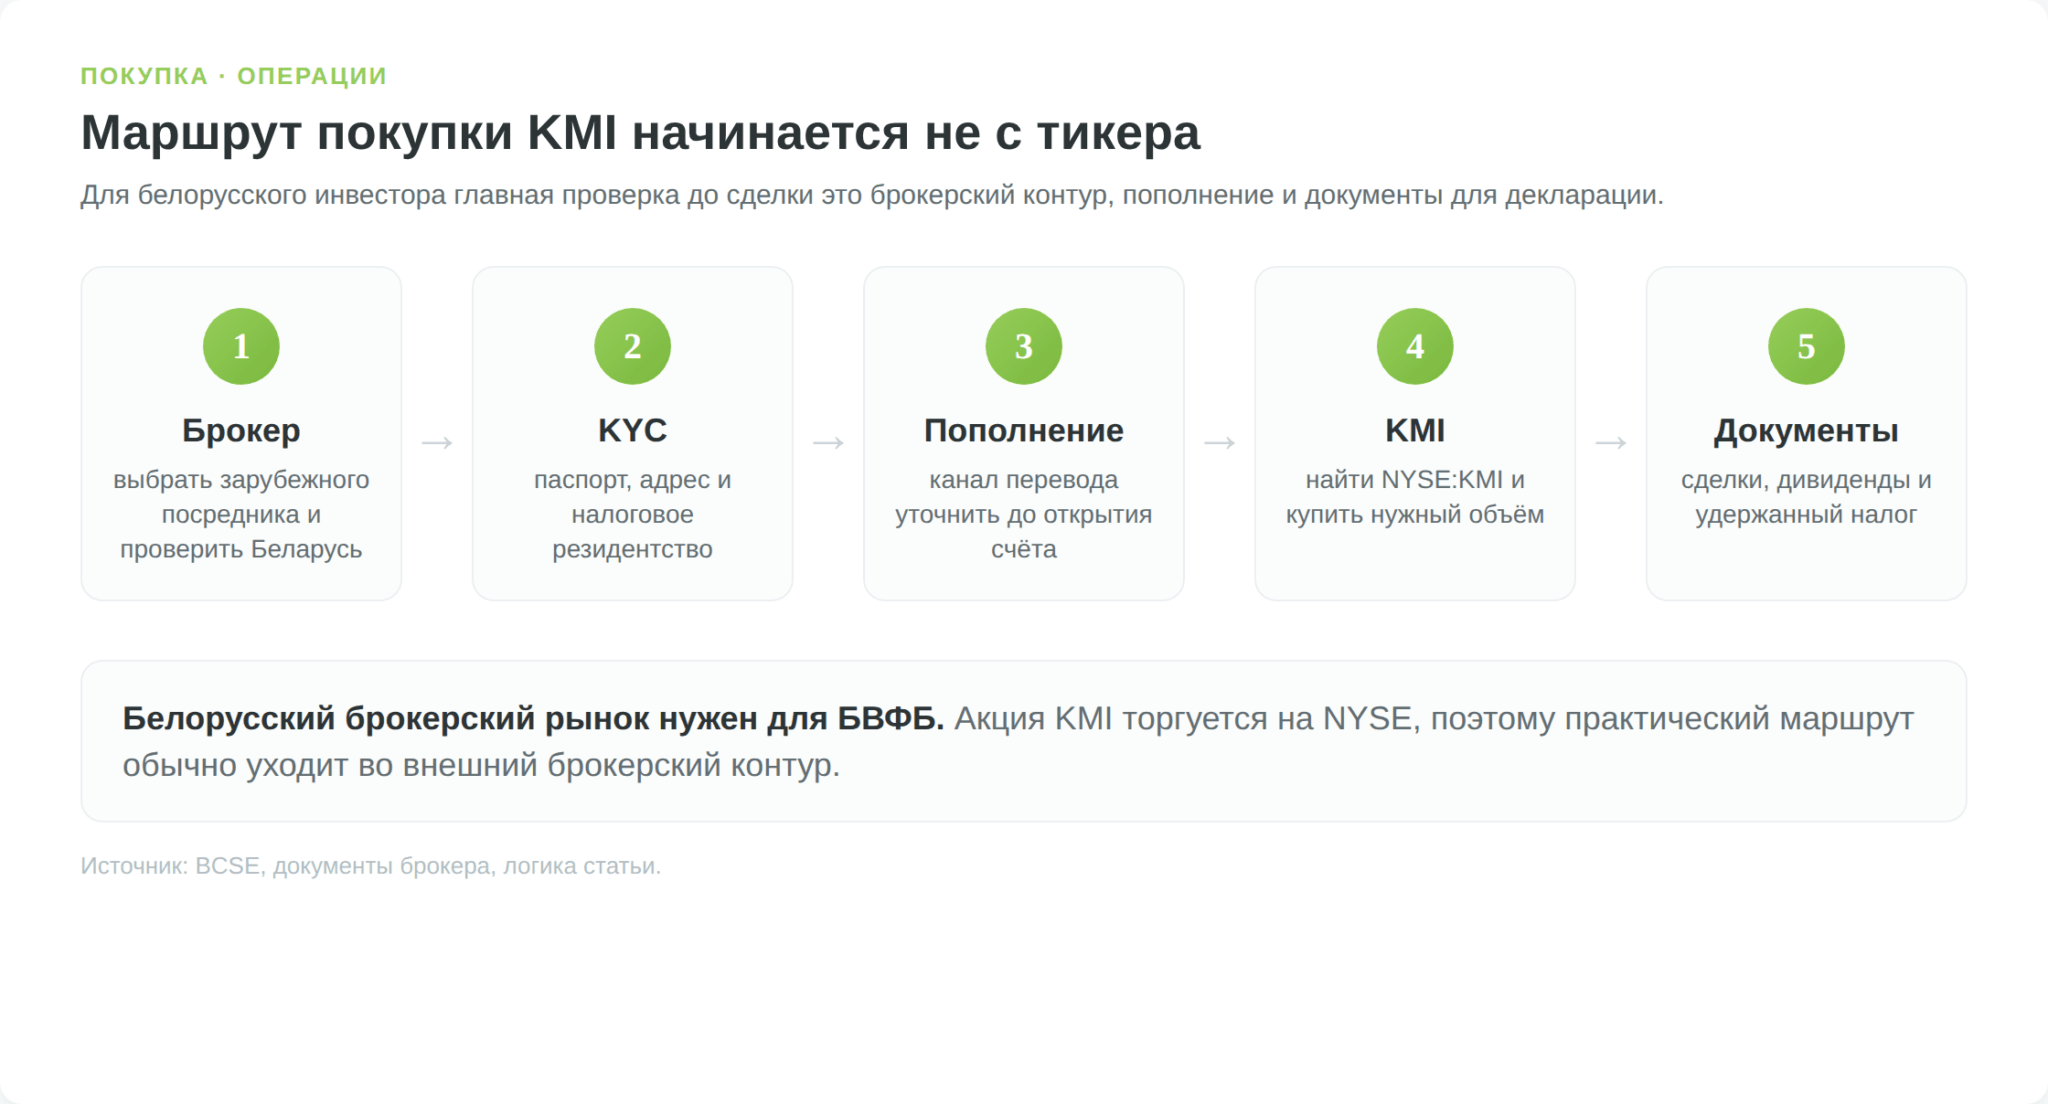
Купить акции KMI из Беларуси можно, но почти всегда через зарубежного брокера. Локальные белорусские брокеры и БВФБ полезны для местных ценных бумаг, но доступ к NYSE и конкретно к Kinder Morgan обычно требует внешнего брокерского контура.
Через Just2Trade
Основной рабочий вариант, который стоит проверять первым, это Just2Trade. Оператор — кипрская J2T Services Ltd (прежнее название Lime Trading (CY) Ltd) с лицензией CySEC № 281/15, а сама сделка с KMI проходит как покупка иностранной акции на NYSE.
Брокер даёт доступ к американским биржам, но для Беларуси важен не только список рынков. Перед открытием счёта нужно подтвердить у поддержки, что принимают резидента Беларуси, какие документы подойдут для KYC и каким способом можно пополнить счёт без риска возврата платежа.
Здесь же кроется главный практический риск. Зарубежный брокер не является белорусским участником рынка ценных бумаг, а спор или блокировка платежа будут решаться вне привычного местного контура. Это не делает маршрут нерабочим, но переносит ответственность за проверку брокера и банка на инвестора.
Учтите и условие для резидентов и граждан Беларуси и России. По условиям обслуживания брокера, если сумма ваших переводов на счёт превысила 100 тысяч евро, он ежеквартально и авансом списывает плату за комплаенс-мониторинг в размере 0,95% от активов, то есть около 3,8% в год. Для дивидендной бумаги это критично: такая плата съедает бóльшую часть дивидендной доходности KMI.
Открыть счёт можно на сайте Just2Trade.
Альтернативы
Альтернативы есть, но их меньше, чем кажется. Белорусские брокеры и БВФБ подходят для локального рынка, однако они не превращают KMI в бумагу местной биржи.
Interactive Brokers и европейская Freedom24 для резидента Беларуси сейчас не вариант. В списке стран для открытия счёта у Interactive Brokers Беларуси нет, а Freedom24 с 2024 года не обслуживает граждан Беларуси без вида на жительство в ЕЭЗ или Швейцарии. Поэтому сравнение начинается не с комиссии, а с простого вопроса, откроют ли счёт и примут ли деньги.
Пошаговая инструкция
- Открыть счёт у зарубежного брокера и пройти KYC по паспорту и подтверждению адреса.
- Проверить канал пополнения и санкционный статус банка до перевода. Договор с иностранным брокером, как правило, нужно зарегистрировать на портале НБРБ до первого перевода (если сумма договора не определена или составляет от 2000 базовых величин), а затем ежемесячно до 18-го числа сдавать отчёт о движении средств.
- Найти бумагу по тикеру KMI или NYSE:KMI и купить нужное количество акций.
- Сохранять брокерские отчёты, подтверждения дивидендов и документы об удержании налога в США, например 1042-S или налоговый отчёт брокера.
- Использовать эти документы для декларации в МНС и возможного зачёта иностранного налога.
Отдельно держите в голове, что зарубежный счёт не закрывает налоговую часть. Доходы, удержанный налог и документы по сделкам придётся собирать самому, потому что иностранный брокер не является белорусским налоговым агентом.
Покупка акций закрывает только половину задачи. Вторая половина начинается, когда приходят первые дивиденды и появляется налог.
Налогообложение для инвестора из Беларуси
Налоговая часть для дивидендной бумаги вроде KMI важнее, чем для растущей акции без выплат, и именно её чаще всего недооценивают. От неё напрямую зависит, сколько из заявленной в виджете доходности дойдёт до кармана.
Дивиденды и зачёт иностранного налога
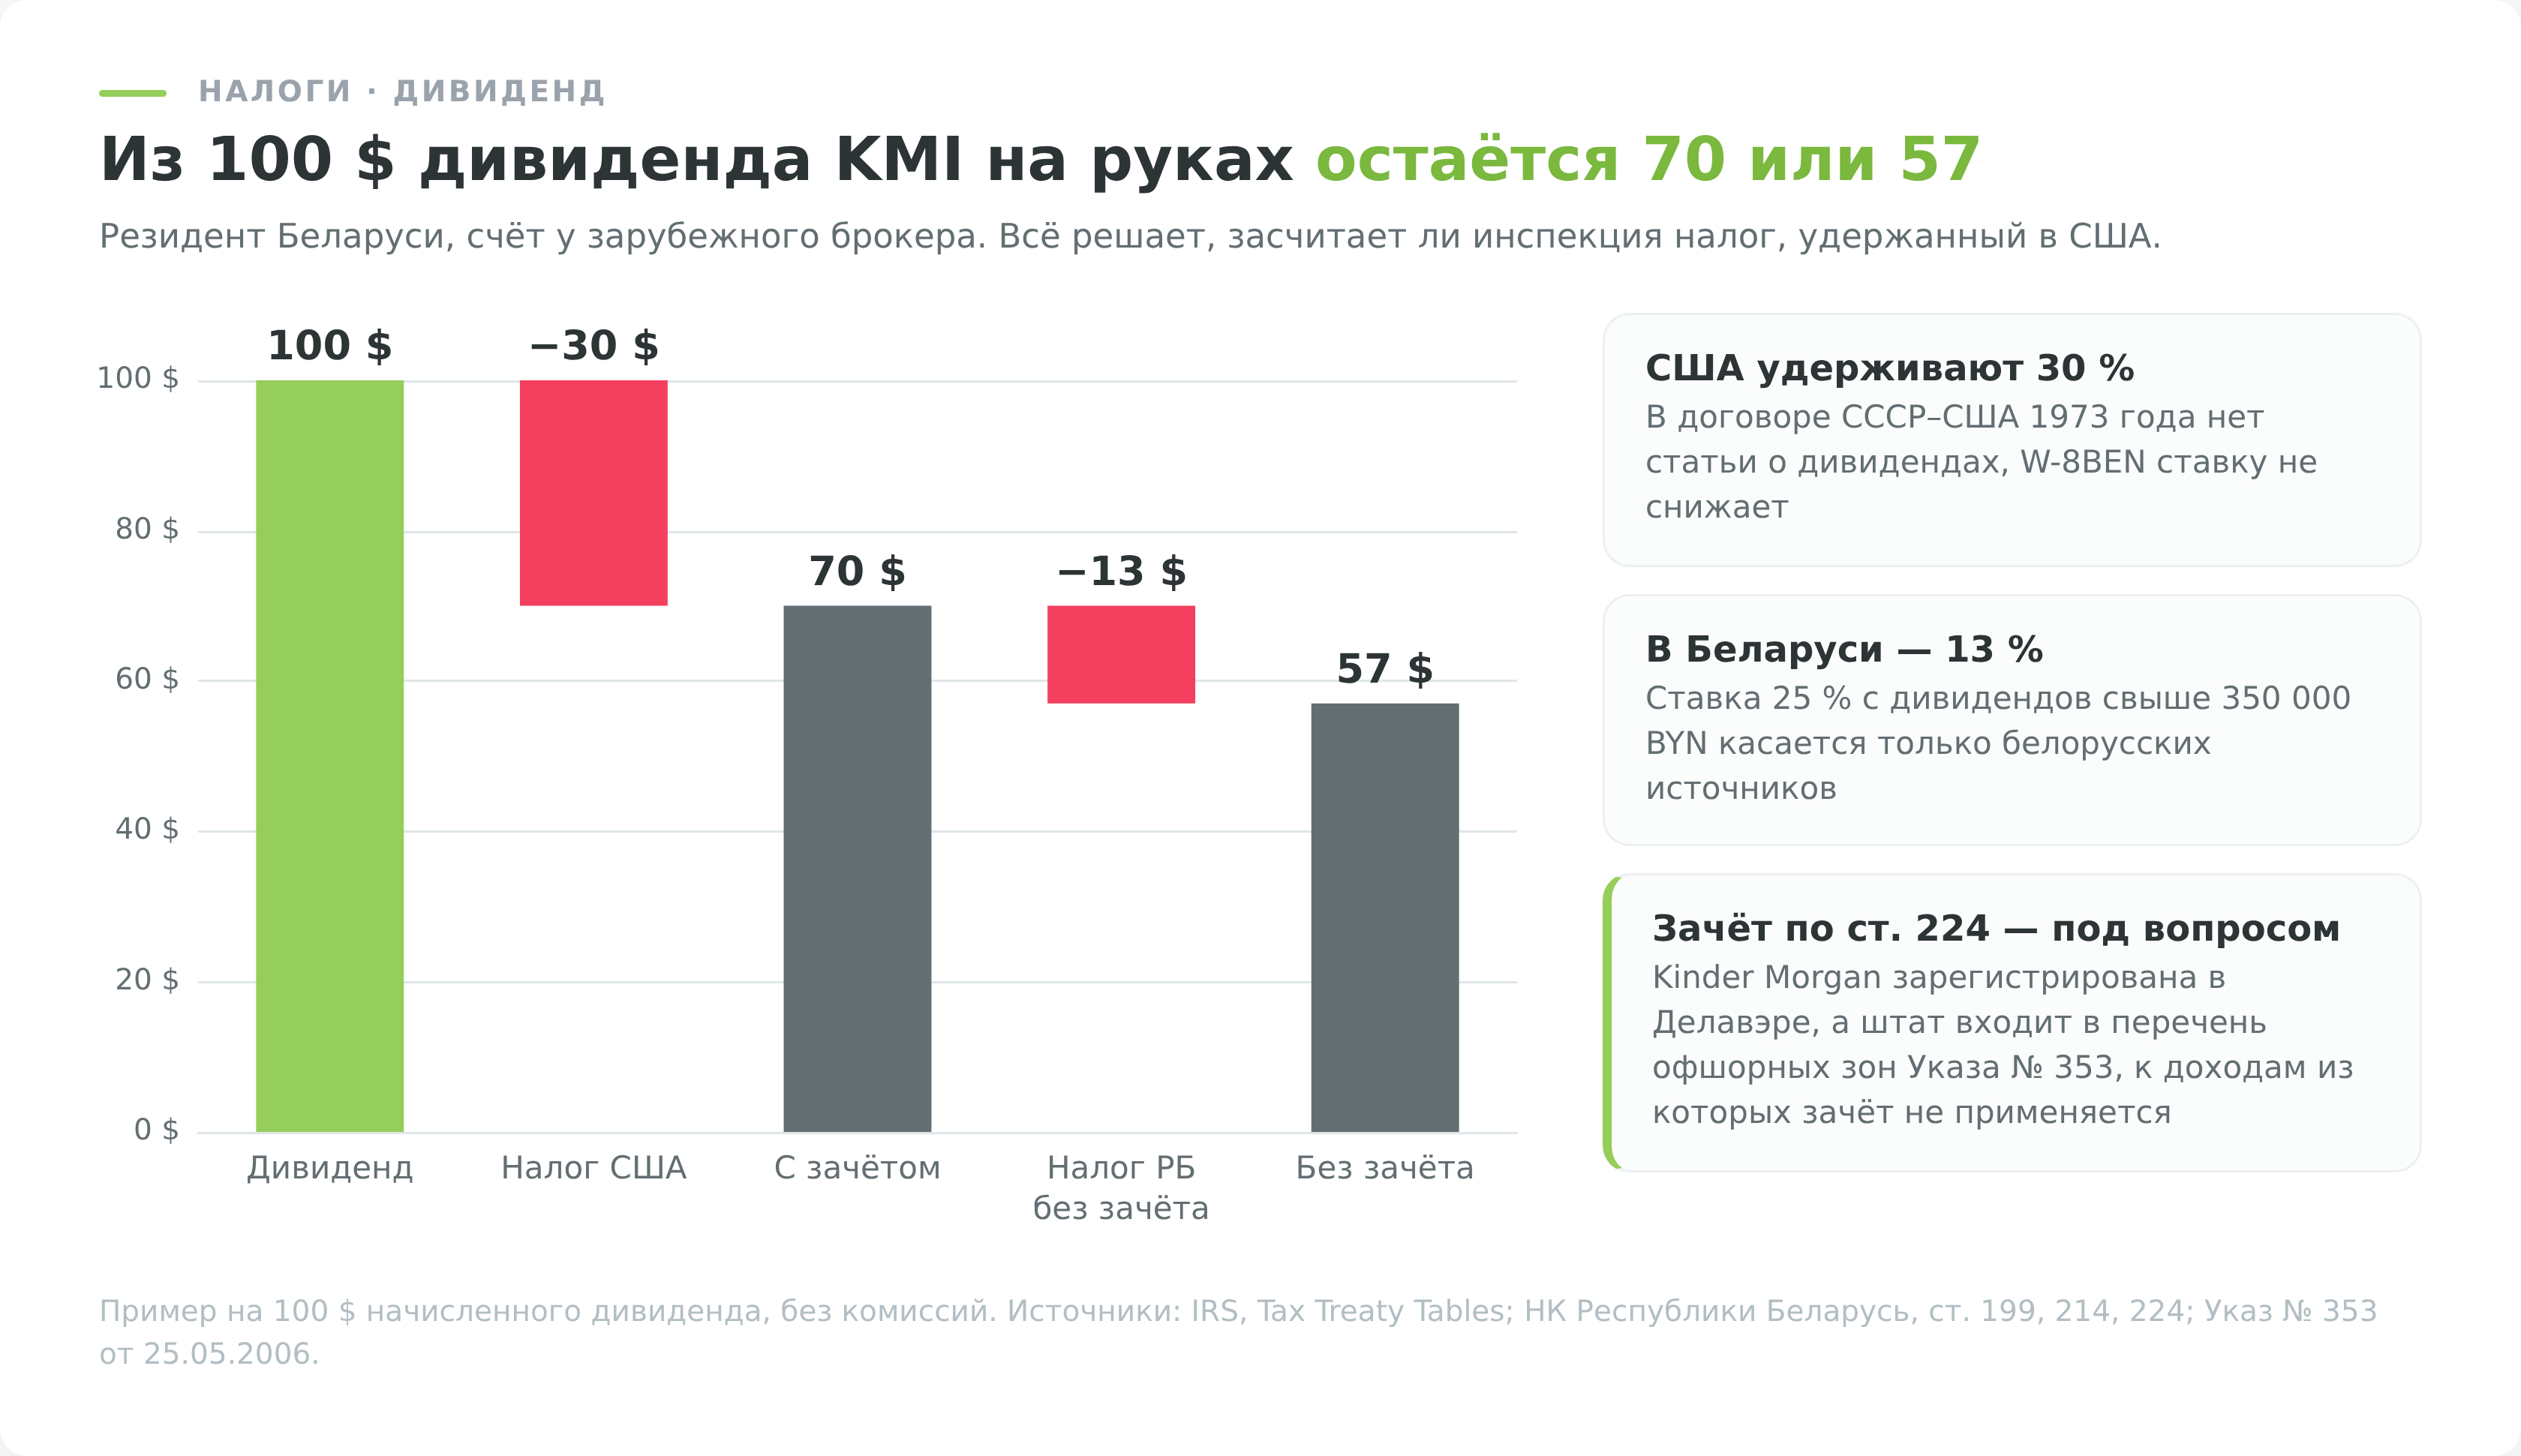
По дивидендам KMI США удерживают налог у источника. В таблице налоговых договоров IRS для Беларуси по дивидендам американских корпораций стоит ставка 30%, поэтому форма W-8BEN здесь не даёт снижения до 10 или 15%.
В Беларуси иностранные дивиденды облагаются подоходным налогом по ставке 13%, и доход нужно задекларировать в МНС. Повышенная ставка 25% с дивидендов свыше 350 000 BYN за год касается только дивидендов из белорусских источников (п. 8³ ст. 199 Налогового кодекса), к выплатам KMI она не применяется. Налог, удержанный в США, по общему правилу ст. 224 засчитывается в счёт белорусского, но не больше 13% с того же дохода. Для зачёта нужны документы о доходе и уплате налога, подтверждённые налоговым органом США, либо копия американской налоговой декларации с платёжным документом. По заявлению инспекция может провести зачёт и по документам брокера (форма 1042-S), но тогда подтверждённые документы нужно донести в течение года, иначе налог пересчитают с пеней.
Для KMI есть важная оговорка. Зачёт не применяется к доходам из офшорных зон по перечню Указа № 353, а в этот перечень входит штат Делавэр, где зарегистрирована Kinder Morgan, Inc. По буквальному прочтению нормы инспекция может не зачесть американские 30%, и тогда в Беларуси придётся доплатить ещё 13%: из каждых 100 долларов дивиденда на руках останется 57, а не 70. Опубликованного разъяснения МНС по дивидендам компаний из Делавэра на дату проверки нет, поэтому позицию стоит уточнить в своей инспекции до подачи декларации. Консервативный расчёт для дивидендной бумаги лучше строить от худшего случая, 30% в США плюс 13% в Беларуси.
Прирост капитала и валютная переоценка
Доход от операций с иностранными акциями резидент Беларуси тоже декларирует самостоятельно, ставка — стандартные 13%. Но по договору с иностранным брокером налог считают не по каждой сделке, а по п. 8 ст. 202 Налогового кодекса. Налоговая база — всё, что брокер выплатил вам, минус деньги и стоимость бумаг, которые вы ему передали, отдельно по каждому договору и нарастающим итогом. Доход возникает в день, когда брокер фактически выплачивает деньги, то есть при выводе со счёта. Вычет 20%, который действует по сделкам с белорусскими контрагентами, здесь не применяется, а невыбранные расходы переносятся на следующие годы. Повышенные ставки 25 и 30% к такому доходу не применяются, они касаются доходов из белорусских источников.
Зарубежный брокер не является белорусским налоговым агентом. По действующей редакции Налогового кодекса доходы по таким акциям декларируют в МНС до 31 марта года, следующего за годом получения дохода, а налог платят по извещению до 1 июня. 30 октября 2026 года депутаты приняли в первом чтении законопроект об изменениях Налогового кодекса с 2027 года, по которому эти сроки сдвигаются на 30 апреля и 1 августа, поэтому перед декларацией за 2026 год проверьте, что из этого вступило в силу.
Почему местных льгот здесь почти нет
У Беларуси нет прямого аналога инвестиционного счёта, который делал бы покупку KMI на NYSE льготной сделкой для физлица.
Льготы, которые могут встречаться у местных инструментов или отдельных режимов, не переносятся на акцию американской компании через зарубежного брокера. KMI остаётся иностранной ценной бумагой, а не активом белорусского биржевого рынка.
К этому добавляются обязанности по документам. Инвестору нужно хранить отчёты брокера, подтверждения дивидендов, справки об удержанном налоге а договор с брокером регистрировать на портале НБРБ и ежемесячно отчитываться о движении средств.
Сумма всех налоговых нюансов делает акции Kinder Morgan тяжелее в администрировании, чем кажется по дивидендной доходности. Это не повод отказываться от бумаги, но повод считать чистую доходность после налогов и расходов на перевод, а не до них.


