Покупать, держать и обменивать криптовалюту в Беларуси законно. Операции с токенами физлицу разрешил ещё Декрет №8, а вот покупать и продавать их за деньги можно только через белорусских резидентов Парка высоких технологий. Через площадку ПВТ налог нулевой и доход даже не декларируется. Продажа на зарубежной бирже облагается по 13% лишь в узком случае, когда вы в момент сделки за границей и деньги уходят на счёт в иностранном банке. Та же продажа из Беларуси или с выводом на белорусскую карту запрещена, и доход с неё облагается по 26%. С 19 июня 2026 года за нарушение порядка сделок с токенами в КоАП появилась отдельная статья.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
В статье разобраны типичные ситуации, ставки налога на криптовалюту при торговле и майнинге, расчёт базы, декларация и ответственность за неуплату. Шире про легальную работу с криптой мы писали в гайде как купить криптовалюту в Беларуси.
Платить ли налог на криптовалюту в вашей ситуации
Покупаете и продаёте только на площадке ПВТ
Налога нет, декларация не нужна. По статье 202-1 Налогового кодекса доходы по операциям с токенами через резидентов ПВТ в объект налогообложения не входят. Это касается и токенов, которые выпустили сами резиденты парка.
Вывести деньги с BYNEX, Whitebird или другой площадки парка на белорусскую карту тоже законно, потому что деньги вам перечисляет оператор ПВТ.
Торгуете на Binance или Bybit и выводите через ПВТ
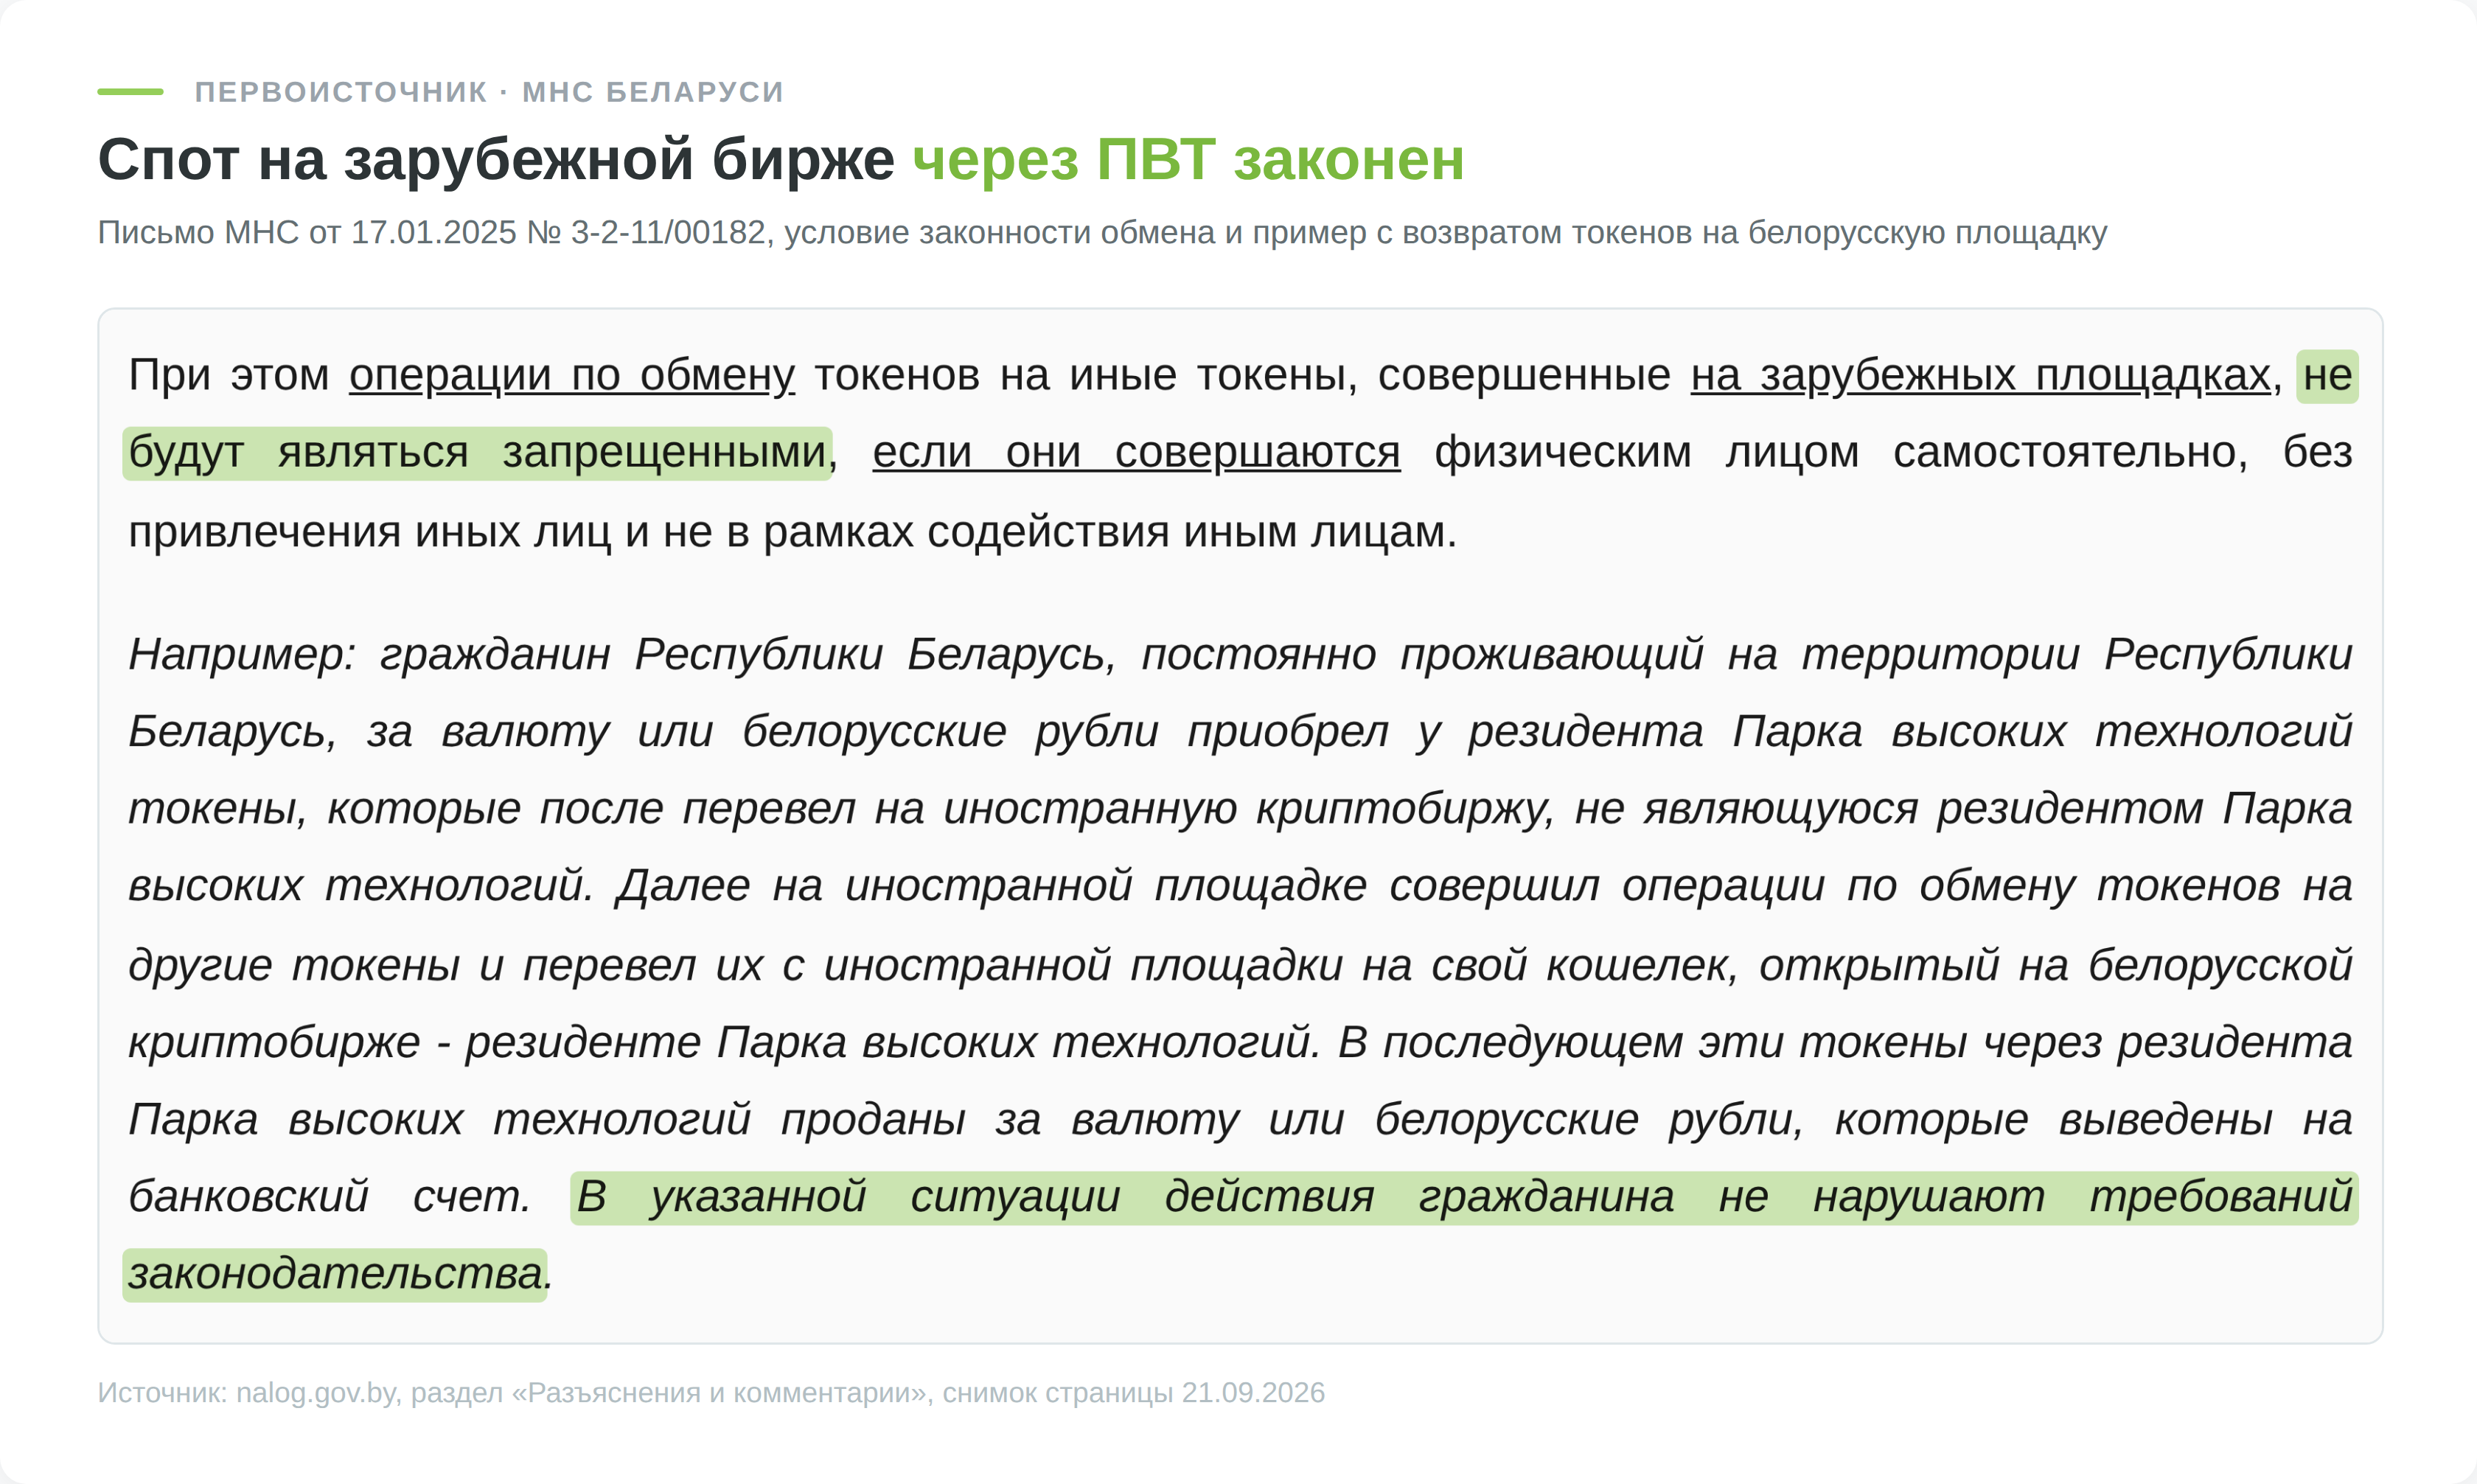
Если на бирже был спот, то есть обмен одних токенов на другие, налога нет даже с прибылью. МНС разбирает ровно такую цепочку в письме от 17.01.2025. Гражданин купил токены у резидента ПВТ, перевёл их на иностранную биржу, обменял на другие, вернул на свой кошелёк на белорусской площадке и продал там. Министерство пришло к выводу, что закон он не нарушил.
Перевод токенов между своими кошельками доходом не считается, а обмен токена на токен и продажа через ПВТ от налога освобождены. Схема держится, пока деньги заходят и выходят только через площадку парка, а торгуете вы сами и для себя.
Заводите или выводите деньги мимо ПВТ
Из Беларуси так нельзя. Указ №367 разрешает платить за токены и получать деньги от их продажи только через операторов из ПВТ. Под запрет попадают покупка USDT через P2P, пополнение зарубежной биржи картой напрямую, продажа через P2P и вывод с биржи на белорусскую карту.
Доход от запрещённых операций облагается по 26%, а базу для него считают через коэффициент доходности. Сверху штраф по КоАП, при признаках предпринимательства ещё и конфискация до 100% дохода.
Купили крипту через P2P, а выводите через ПВТ
Налога на выходе нет, но прошлую покупку продажа через ПВТ не исправляет. В статье 202-1 Налогового кодекса освобождение для операций через резидентов ПВТ дано без оговорки о запрещённой деятельности, такая оговорка стоит только у льготы на обмен токенов. Законность всей цепочки зависит от того, когда и как крипта попала на биржу.
Если вы купили её через P2P или картой напрямую на бирже до 20 сентября 2024 года и действовали сами, нарушения нет. С этого дня Указ №367 запретил покупать токены за деньги мимо ПВТ, а раньше Декрет №8 такого требования к физлицам не предъявлял. Закон, который вводит ответственность, обратной силы не имеет, это правило статьи 104 Конституции.
Покупка мимо ПВТ из Беларуси после этой даты уже была запрещённой операцией. С 19 июня 2026 года за неё грозит штраф по статье 12.36 КоАП, а раньше такие дела вели по статье 13.3, где нужны признаки предпринимательства. Доход от запрещённой деятельности, установленный в административном деле, облагают по 26%. Разъяснения МНС о том, меняет ли что-то последующая продажа через ПВТ, на сайте министерства я не нашёл.
Операторы криптоплатформ ПВТ подпадают под закон о предотвращении легализации доходов, так что вопрос о происхождении средств площадка вполне может задать.
Фьючерсы, маржа, стейкинг и пулы ликвидности
По общему правилу МНС это запрещено, даже если деньги шли через ПВТ. Перечень операций физлица в Декрете №8 министерство считает исчерпывающим, а всё, что в него не входит, незаконным. Стейкинг, лаунчпулы, валидацию и пулы ликвидности МНС приводит как примеры таких схем. Фьючерсов, маржинальной торговли и опционов в перечне тоже нет. Отдельного разъяснения по фьючерсам я на сайте МНС не нашёл, поиск по слову «фьючерс» там ничего не выдаёт.
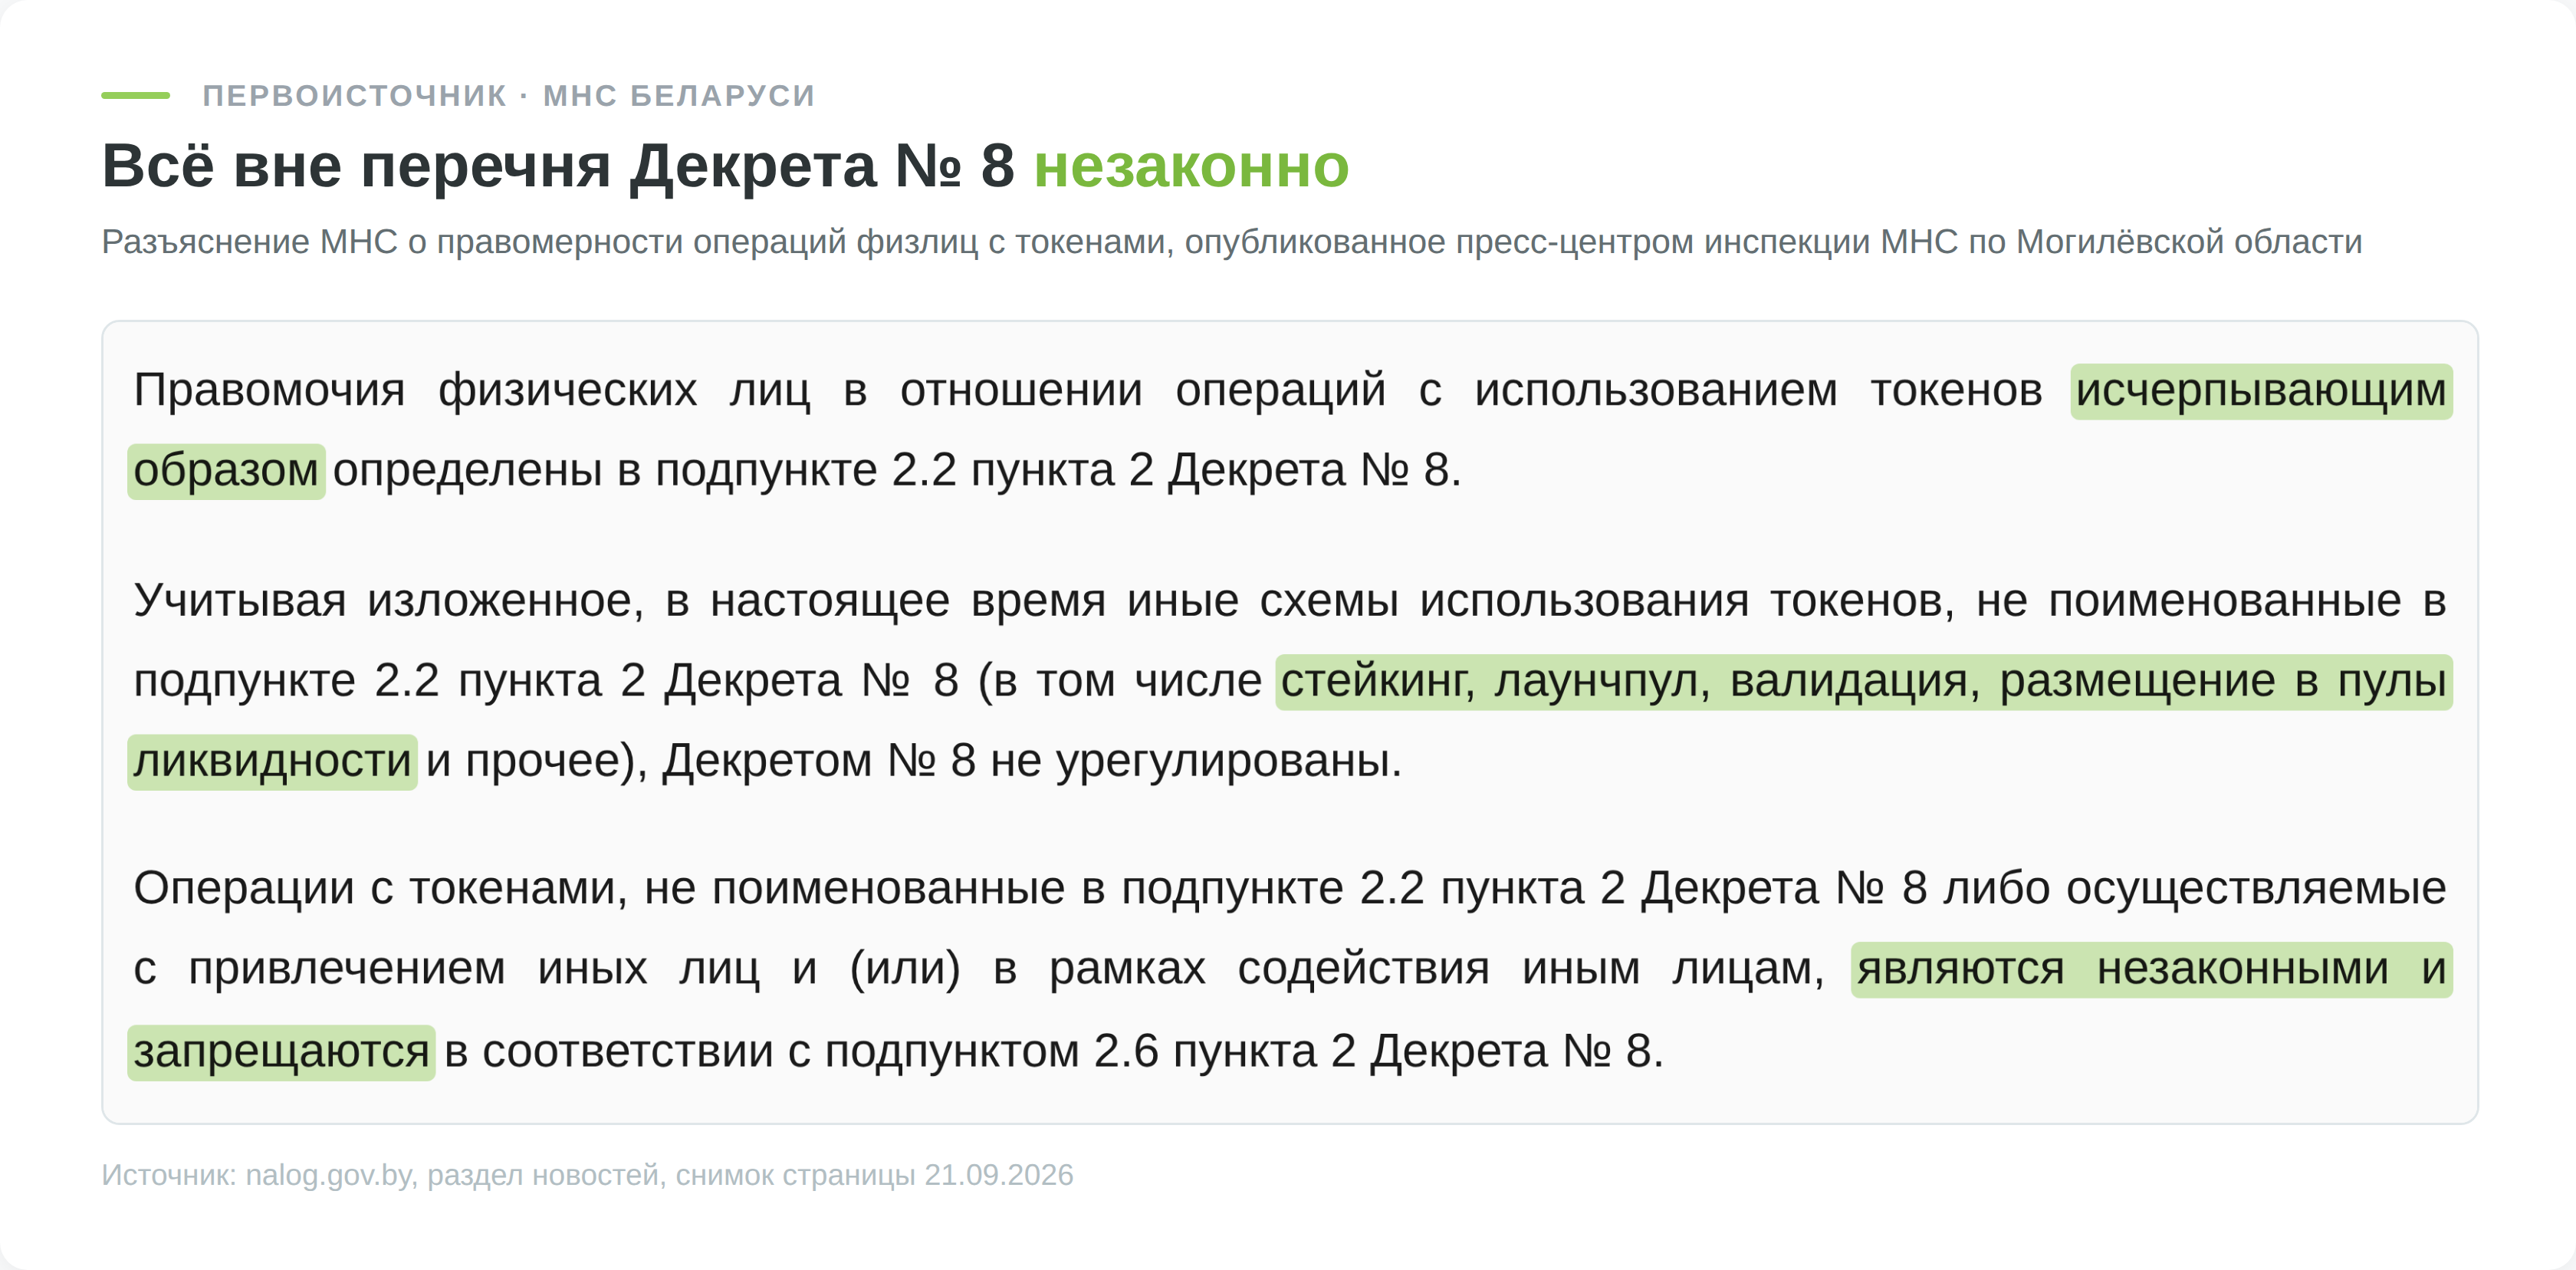
Итог тот же, что при выводе мимо ПВТ, налог 26% с базы через коэффициент доходности и штраф по КоАП. Когда деятельность признана запрещённой, в базу попадают и доходы от обмена токенов, так что льгота на спот уже не спасает.
Законный путь к таким сделкам открыл Указ №19. Через криптобанк физлицо вправе совершать и иные сделки с токенами, сверх перечня Декрета №8.
Продаёте крипту, пока вы за границей
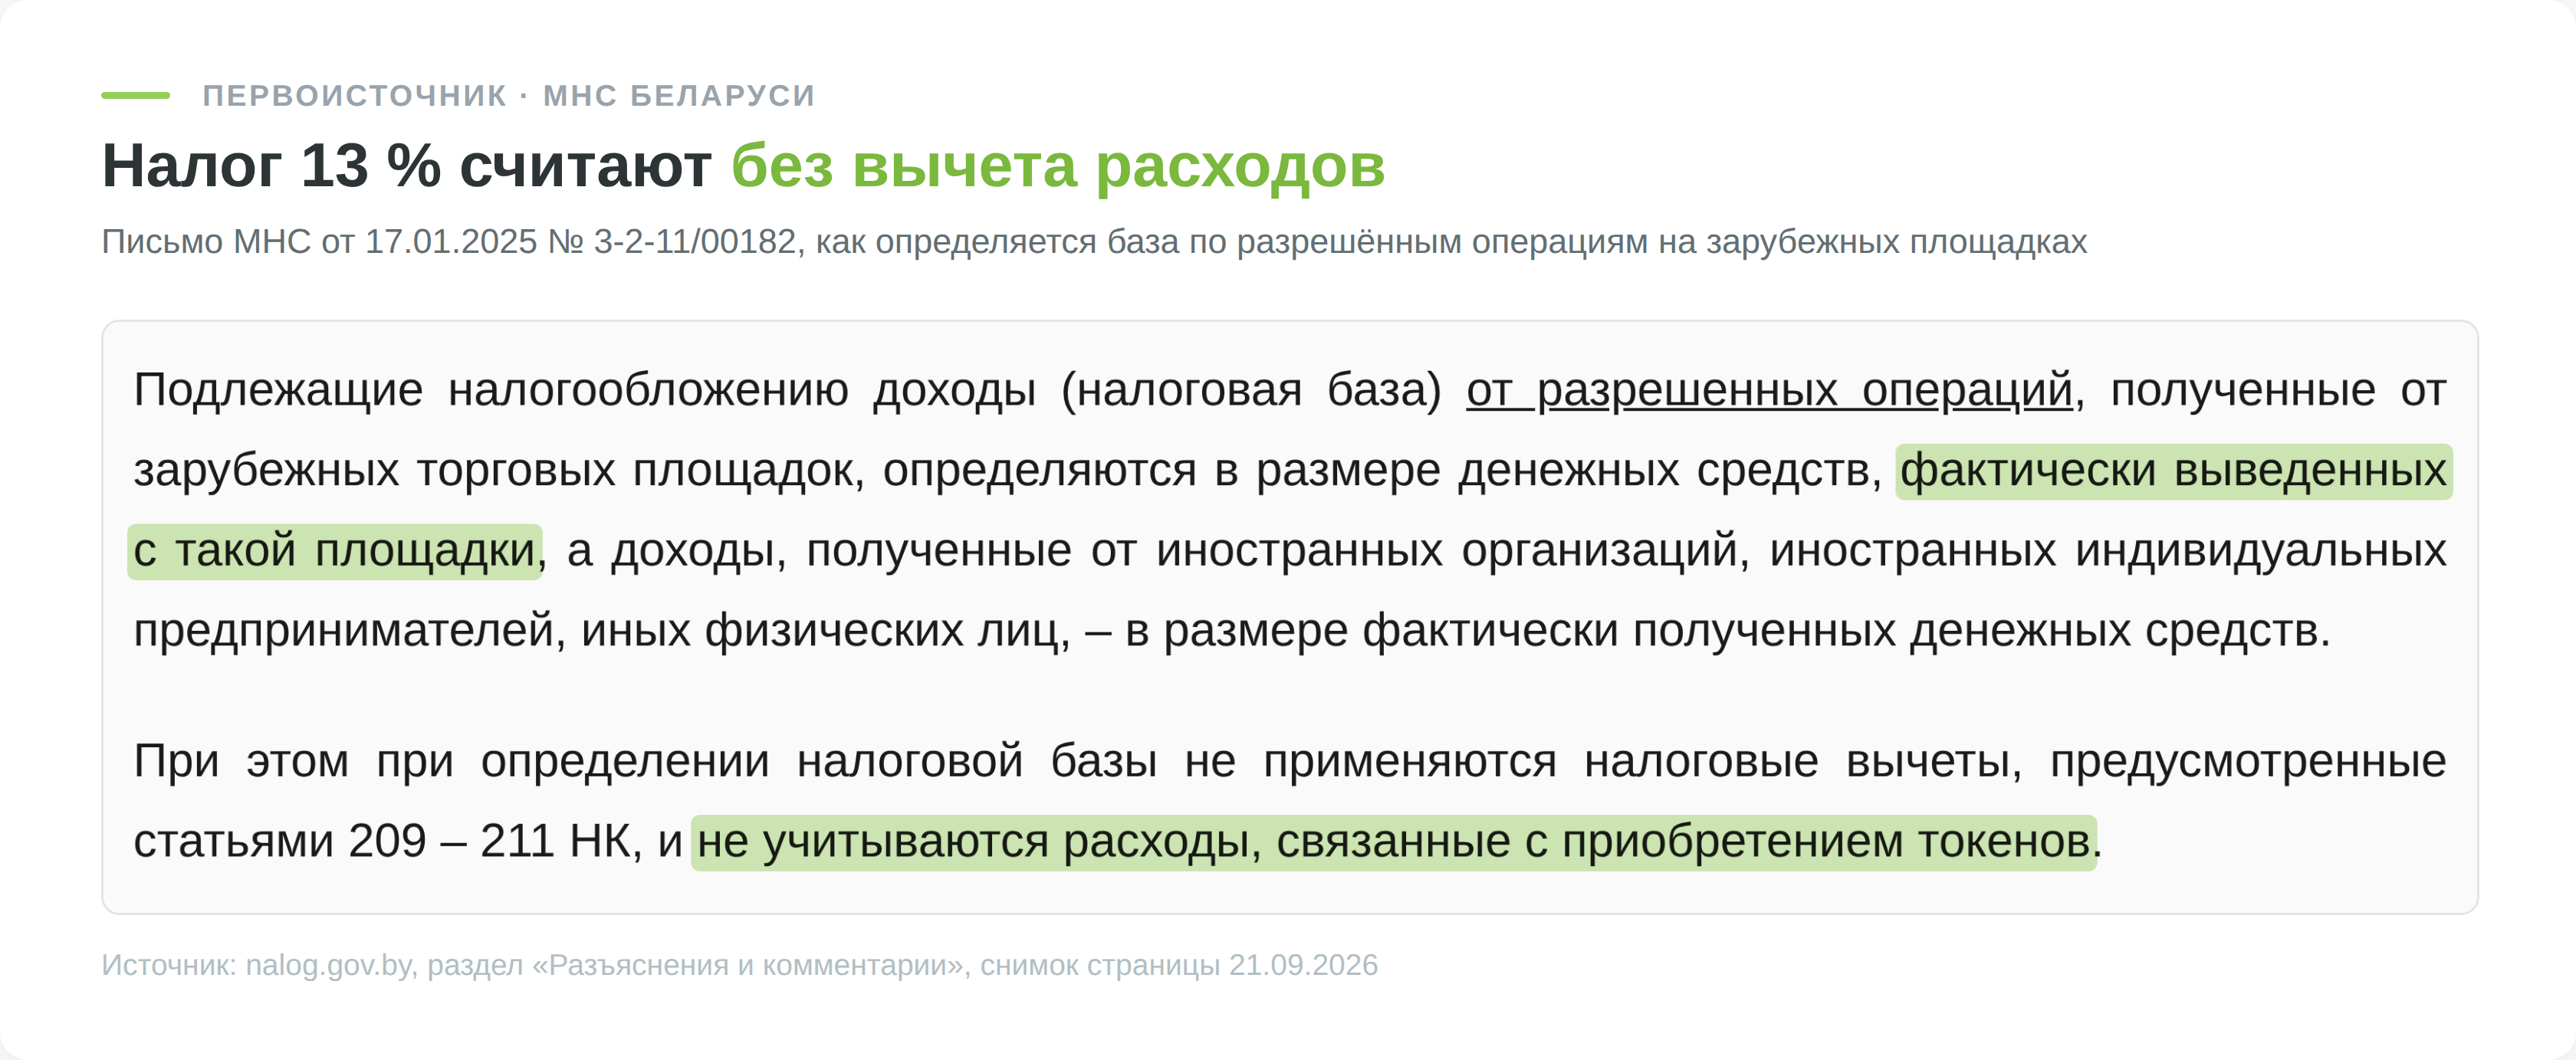
Это разрешённый случай, но с налогом 13%. Продавать токены на зарубежной бирже за деньги можно, только пока вы сами находитесь за границей и выручка идёт на счёт в иностранном банке. Налоговый резидент Беларуси подаёт декларацию до 31 марта следующего года и платит 13% со всей выведенной суммы. Расходы на покупку токенов из неё не вычитаются.
Без декларации тот же доход облагается уже по 26%.
Покупку токенов с иностранной карты, пока вы за рубежом, начальник главного управления налогообложения физлиц МНС в интервью тоже называл допустимой. В официальном письме министерства записан только вывод денег, поэтому короткая поездка остаётся серой зоной. Нахождение за границей придётся доказать, в одном из дел суд отклонил такой довод, потому что он противоречил собранным доказательствам.
Переехали за границу
Если за календарный год вы провели вне Беларуси 183 дня и больше, налоговым резидентом Беларуси вы не считаетесь (статья 17 Налогового кодекса). Доход с иностранных бирж тогда белорусским налогом не облагается, действуют правила страны, где вы живёте.
Исключение касается граждан, которые не стали резидентами ни одной страны. По словам МНС, они остаются резидентами Беларуси. Посчитать свой статус по дням можно нашим чекером налогового резидентства.
Зарплата или оплата в криптовалюте
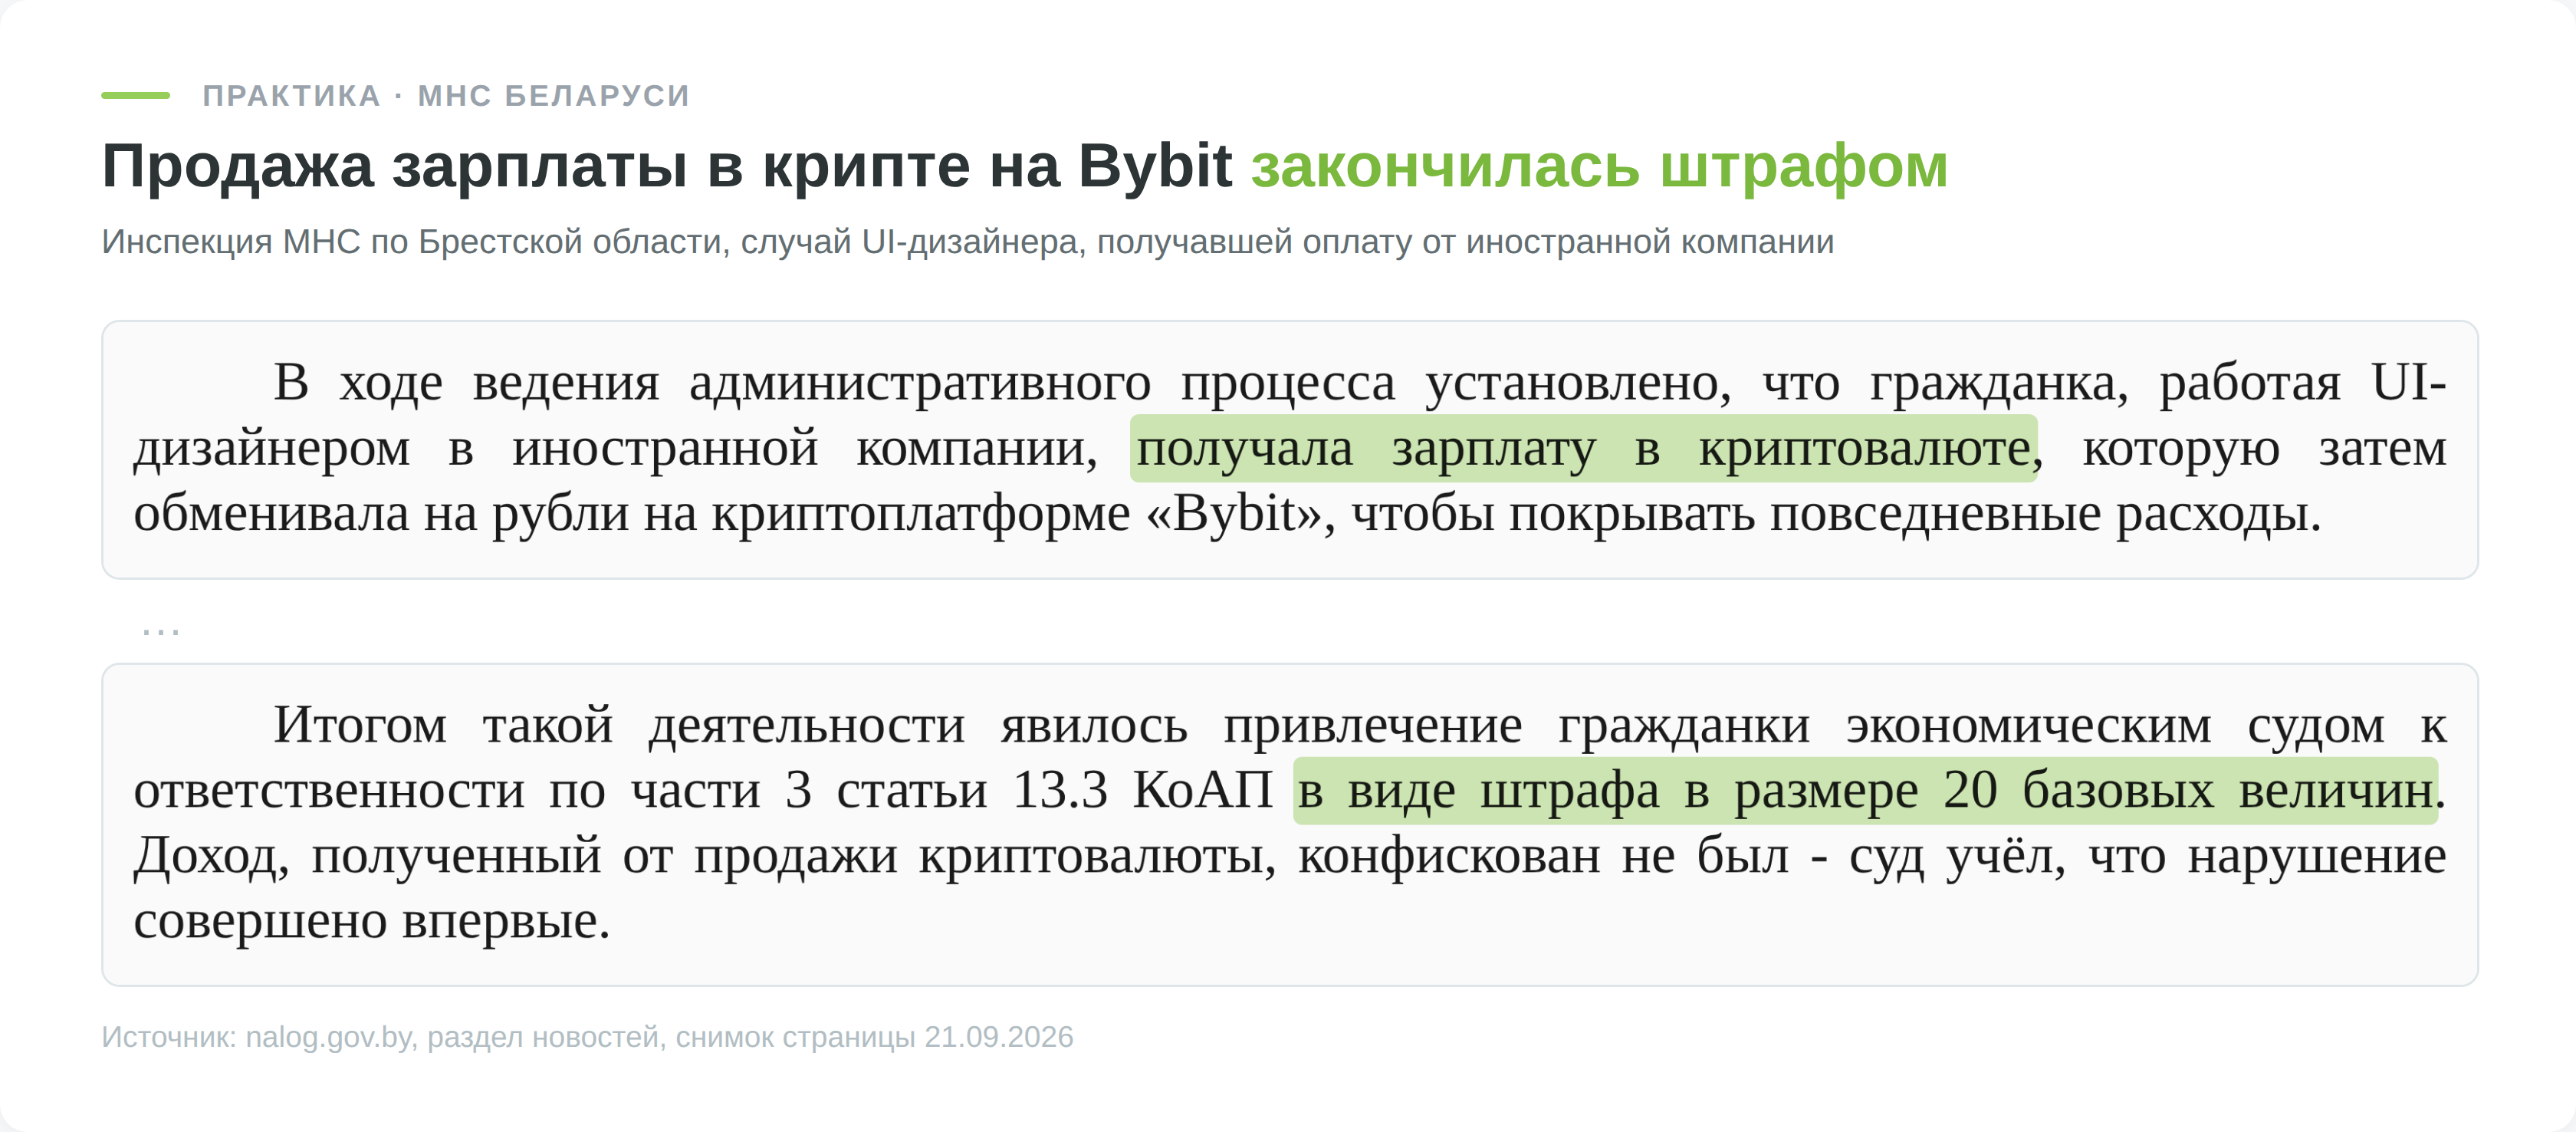
По общему правилу физлицу так нельзя. Декрет №8 не делает токены средством расчёта за товары, работы и услуги, поэтому ни платить криптой в магазине, ни получать ею оплату за работу физлицо не вправе.
Инспекция МНС по Брестской области разбирала случай жительницы Бреста. Иностранная компания платила ей, UI-дизайнеру, зарплату в криптовалюте, а она продавала её на Bybit на повседневные расходы. Экономический суд оштрафовал её на 20 базовых величин по статье 13.3 КоАП. Доход не конфисковали, потому что нарушение было первым.
С 18 июля 2026 года Указ №19 сделал исключение для ремесленников, агроэкотуризма и самостоятельной профессиональной деятельности, то есть работы без нанимателя и без привлечённых людей. Они вправе получать токены по договорам с нерезидентами на свой криптоаккаунт в криптобанке.
Кошелёк на площадке ПВТ вроде Whitebird или BYNEX криптоаккаунтом в криптобанке не считается. Статус оператора ПВТ делает законной покупку и продажу токенов за деньги, но получать ими оплату за работу физлицу не разрешает. В том же брестском разборе МНС пишет, что вознаграждение в токенах вправе получать только сами операторы криптоплатформ.
На сентябрь 2026 года в реестре Нацбанка нет ни одного криптобанка, так что этот путь пока закрыт.
Если вы самозанятый, доход от иностранного заказчика облагается налогом на профессиональный доход (НПД) по ставке 10%. Этот налог закрывает только доход от работы и считается с суммы на дату получения оплаты по курсу Нацбанка, а не с того, что потом пришло на карту. Если оплата пришла в электронных деньгах, а вы обменяли их на USDT у обменника вне ПВТ или через P2P, это нарушение пункта 1.1 Указа №367. Передавать электронные деньги на покупку токенов он разрешает только операторам ПВТ. Отдельного разъяснения МНС по WebMoney я не нашёл. Если WMZ не считать электронными деньгами, обмена такого актива на токены нет в перечне операций Декрета №8, так что законным путь не становится и в этом прочтении. Продажа потом через Whitebird прошлую покупку не исправляет. Законный путь проще, оплата на банковский счёт и чек НПД с этой суммы. Счёт может быть и в иностранном банке, МНС в письме от 26.09.2025 разобрало такую оплату для плательщиков НПД, датой дохода считается день зачисления.
Сделки со знакомыми и торговля за других
И то и другое запрещено. Продать USDT знакомому за наличные или купить у него нельзя, потому что Указ №367 не допускает сделок за деньги напрямую между физлицами. Торговать на чужие деньги и помогать другим в операциях с токенами тоже незаконно, Декрет №8 разрешает физлицу действовать только самостоятельно.
По словам МНС, самодельные обменники уже доводили их владельцев до уголовных дел о неуплате налога в особо крупном размере.
Подарок и наследство в токенах
Наследство в токенах не облагается, от кого бы оно ни пришло. Подарок от близких родственников и свойственников тоже освобождён. От остальных людей подарок не облагается в пределах годового лимита, за 2025 год он составлял 11 516 BYN, а сумма сверх лимита облагается и попадает в декларацию.
Кто и почему платит налог на криптовалюту
Обязанность платить возникает не из факта владения криптой, а из дохода по операциям с ней. Токены в Беларуси узаконил Декрет №8 от 21 декабря 2017 года. Физлицу он разрешил владеть токенами, майнить и хранить их, обменивать на другие токены, покупать и продавать за деньги, дарить и завещать. Порядок самих сделок задаёт Указ №367, по которому покупать и продавать токены за деньги физлицо вправе только через резидентов ПВТ.
Налоговый режим для физлиц с 2025 года прописан в статье 202-1 Налогового кодекса. Площадка ПВТ налог за вас не удерживает, но по операциям через неё доход освобождён и в декларации не показывается. Считать и платить налог приходится самому только тогда, когда доход возник в обход льготного режима, через зарубежную площадку или незаконную сделку.
Что закон относит к цифровым знакам
Под налог, о котором идёт речь, попадает доход физлица от операций с цифровыми знаками, то есть с биткоином, эфиром, USDT и прочими токенами. Белорусское право не делит их на «валюту» и «активы», как соседние юрисдикции, а сводит всё к единому понятию цифрового знака из Декрета №8.
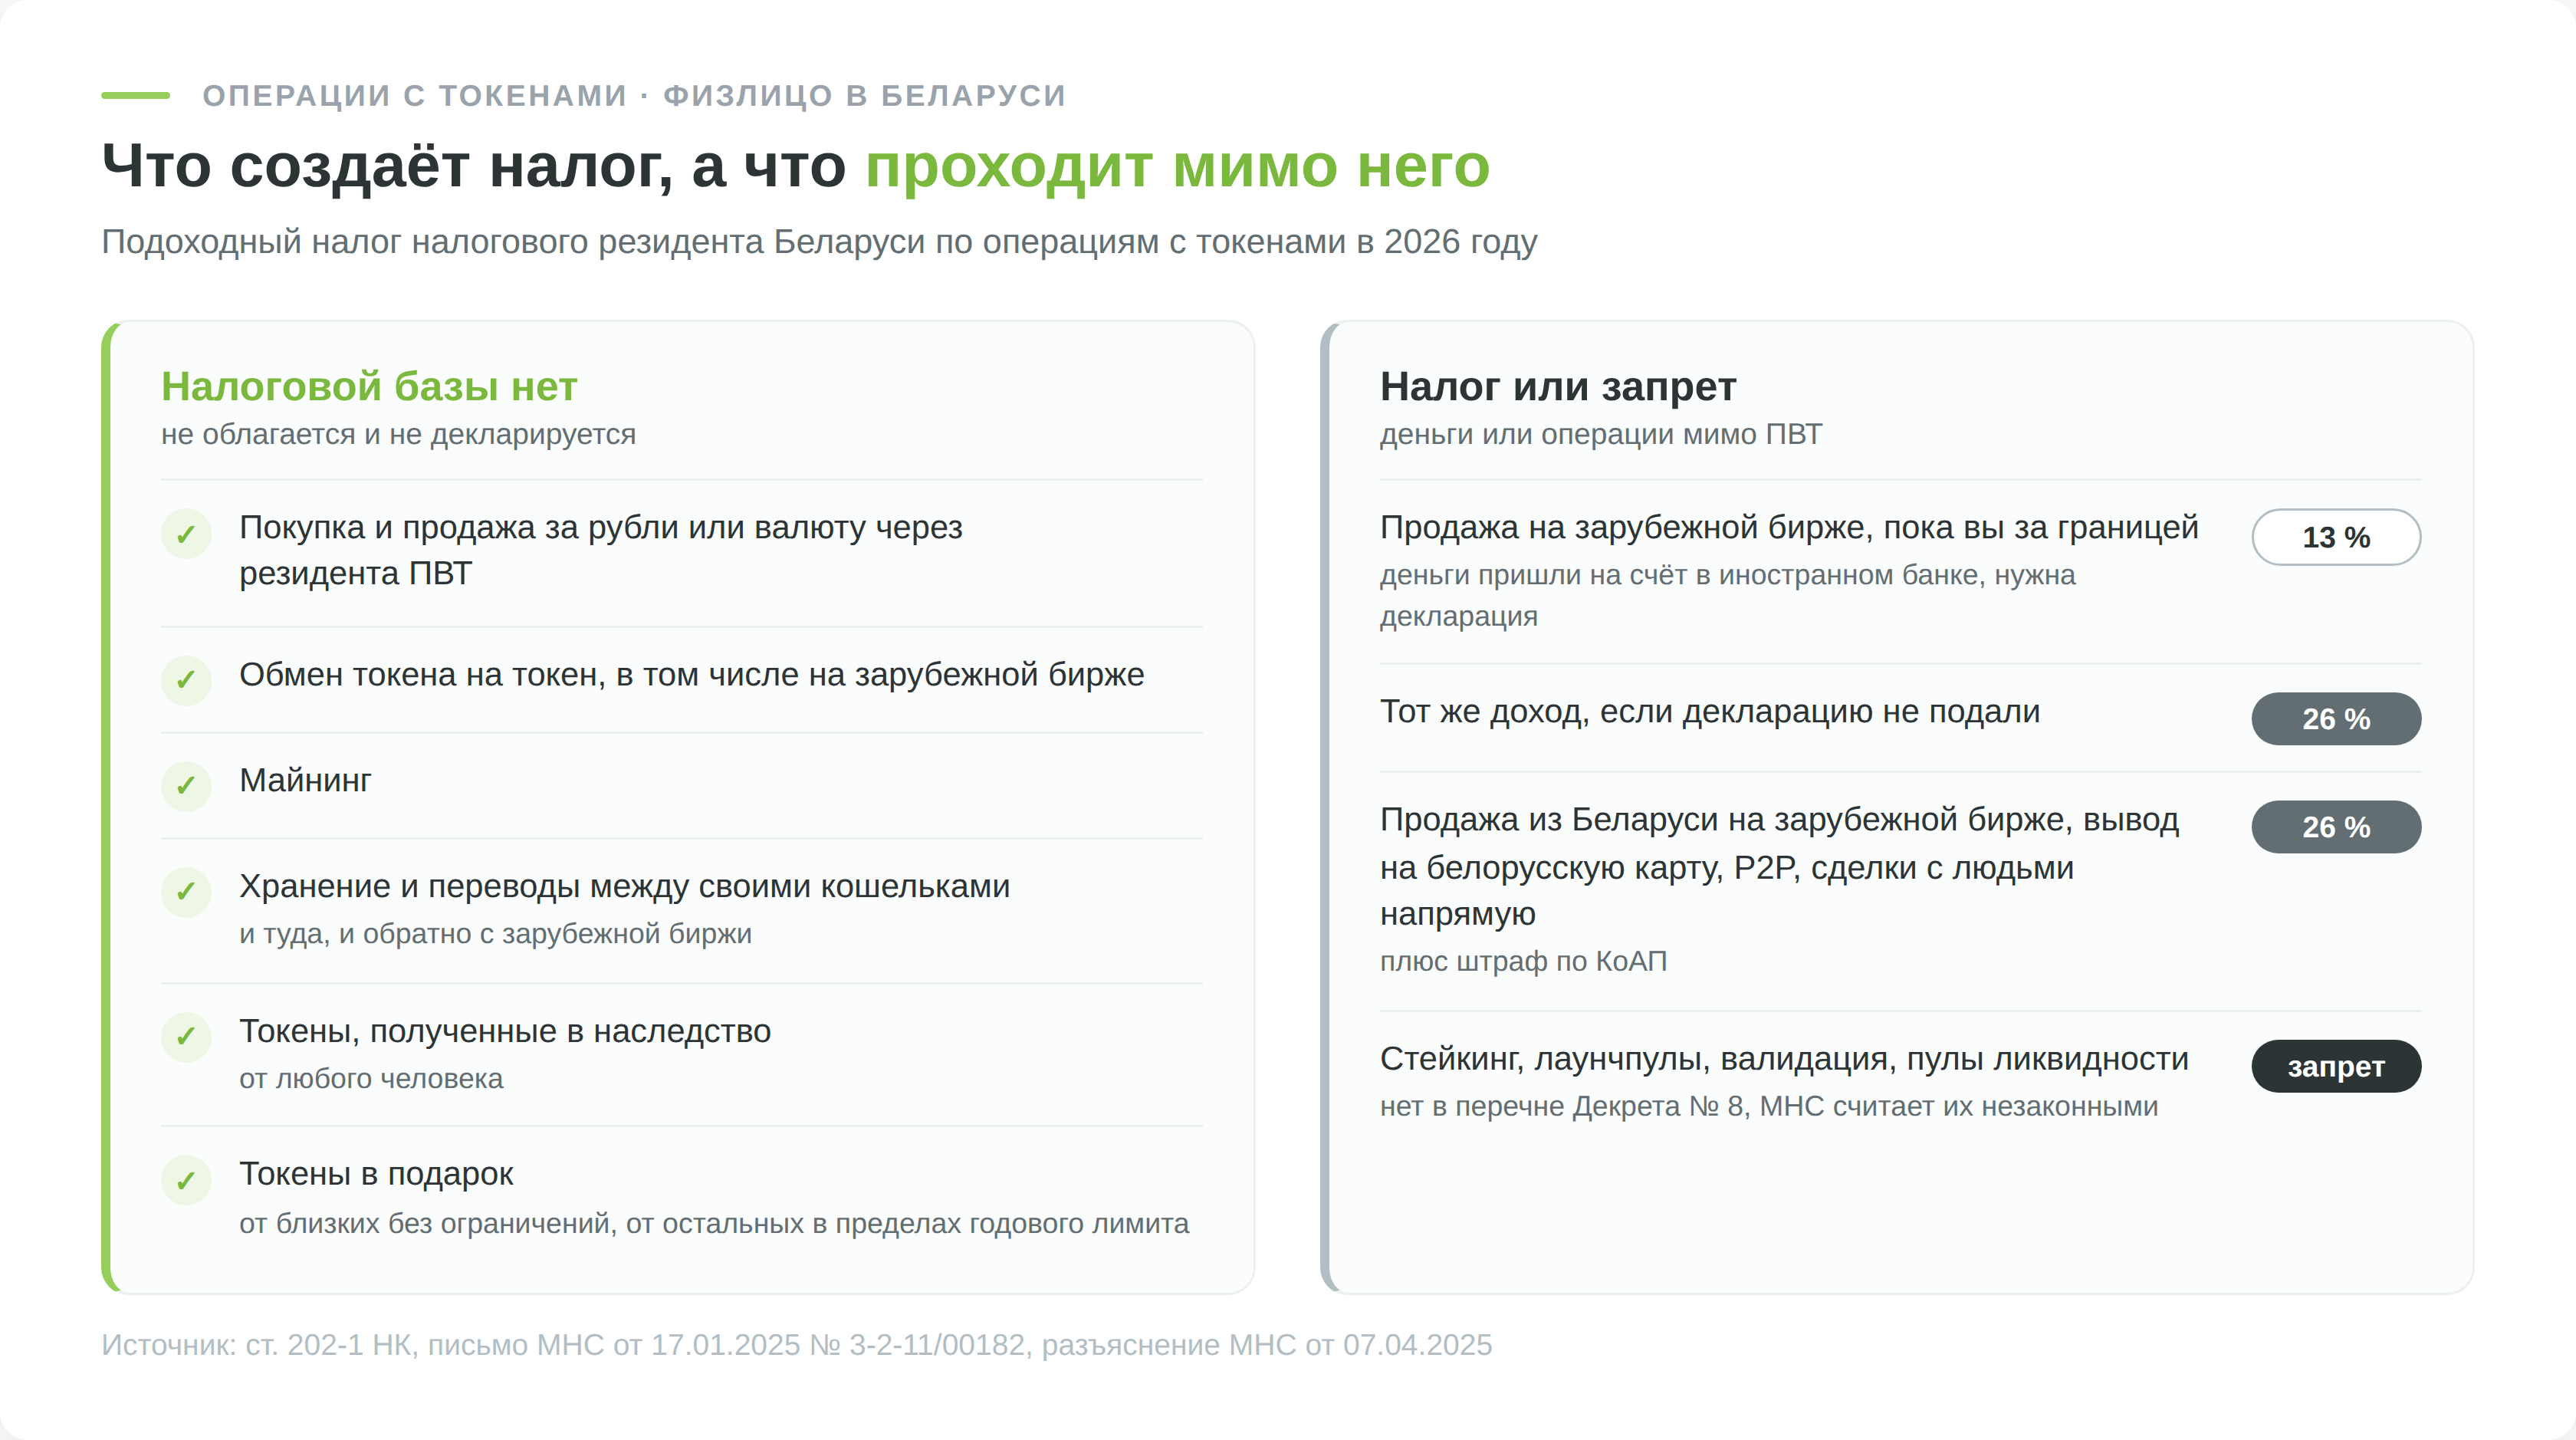
Ключевое различие проходит не по виду монеты, а по тому, через кого совершена операция. Доход по сделкам через резидента ПВТ и доход от токенов, созданных такими резидентами, от налога освобождены. Под налог попадает заработок мимо этого канала.
За пределами крипты действует своя логика, и общую картину по акциям, дивидендам и подаче декларации мы собрали в материале налоги на инвестиционный доход в Беларуси.
Ставки налога на криптовалюту в 2026 году
Канал операции определяет, какая ставка применится, а законность сделки задаёт, попадёте вы в льготный режим или в штрафной. С 2025 года налог на крипту для физлиц прописан в статье 202-1 Налогового кодекса, а порядок самих операций в Указе №367. Торговля через ПВТ, обмен токенов и майнинг идут по нулевой ставке, и путать их с заработком в обход льготы не стоит.
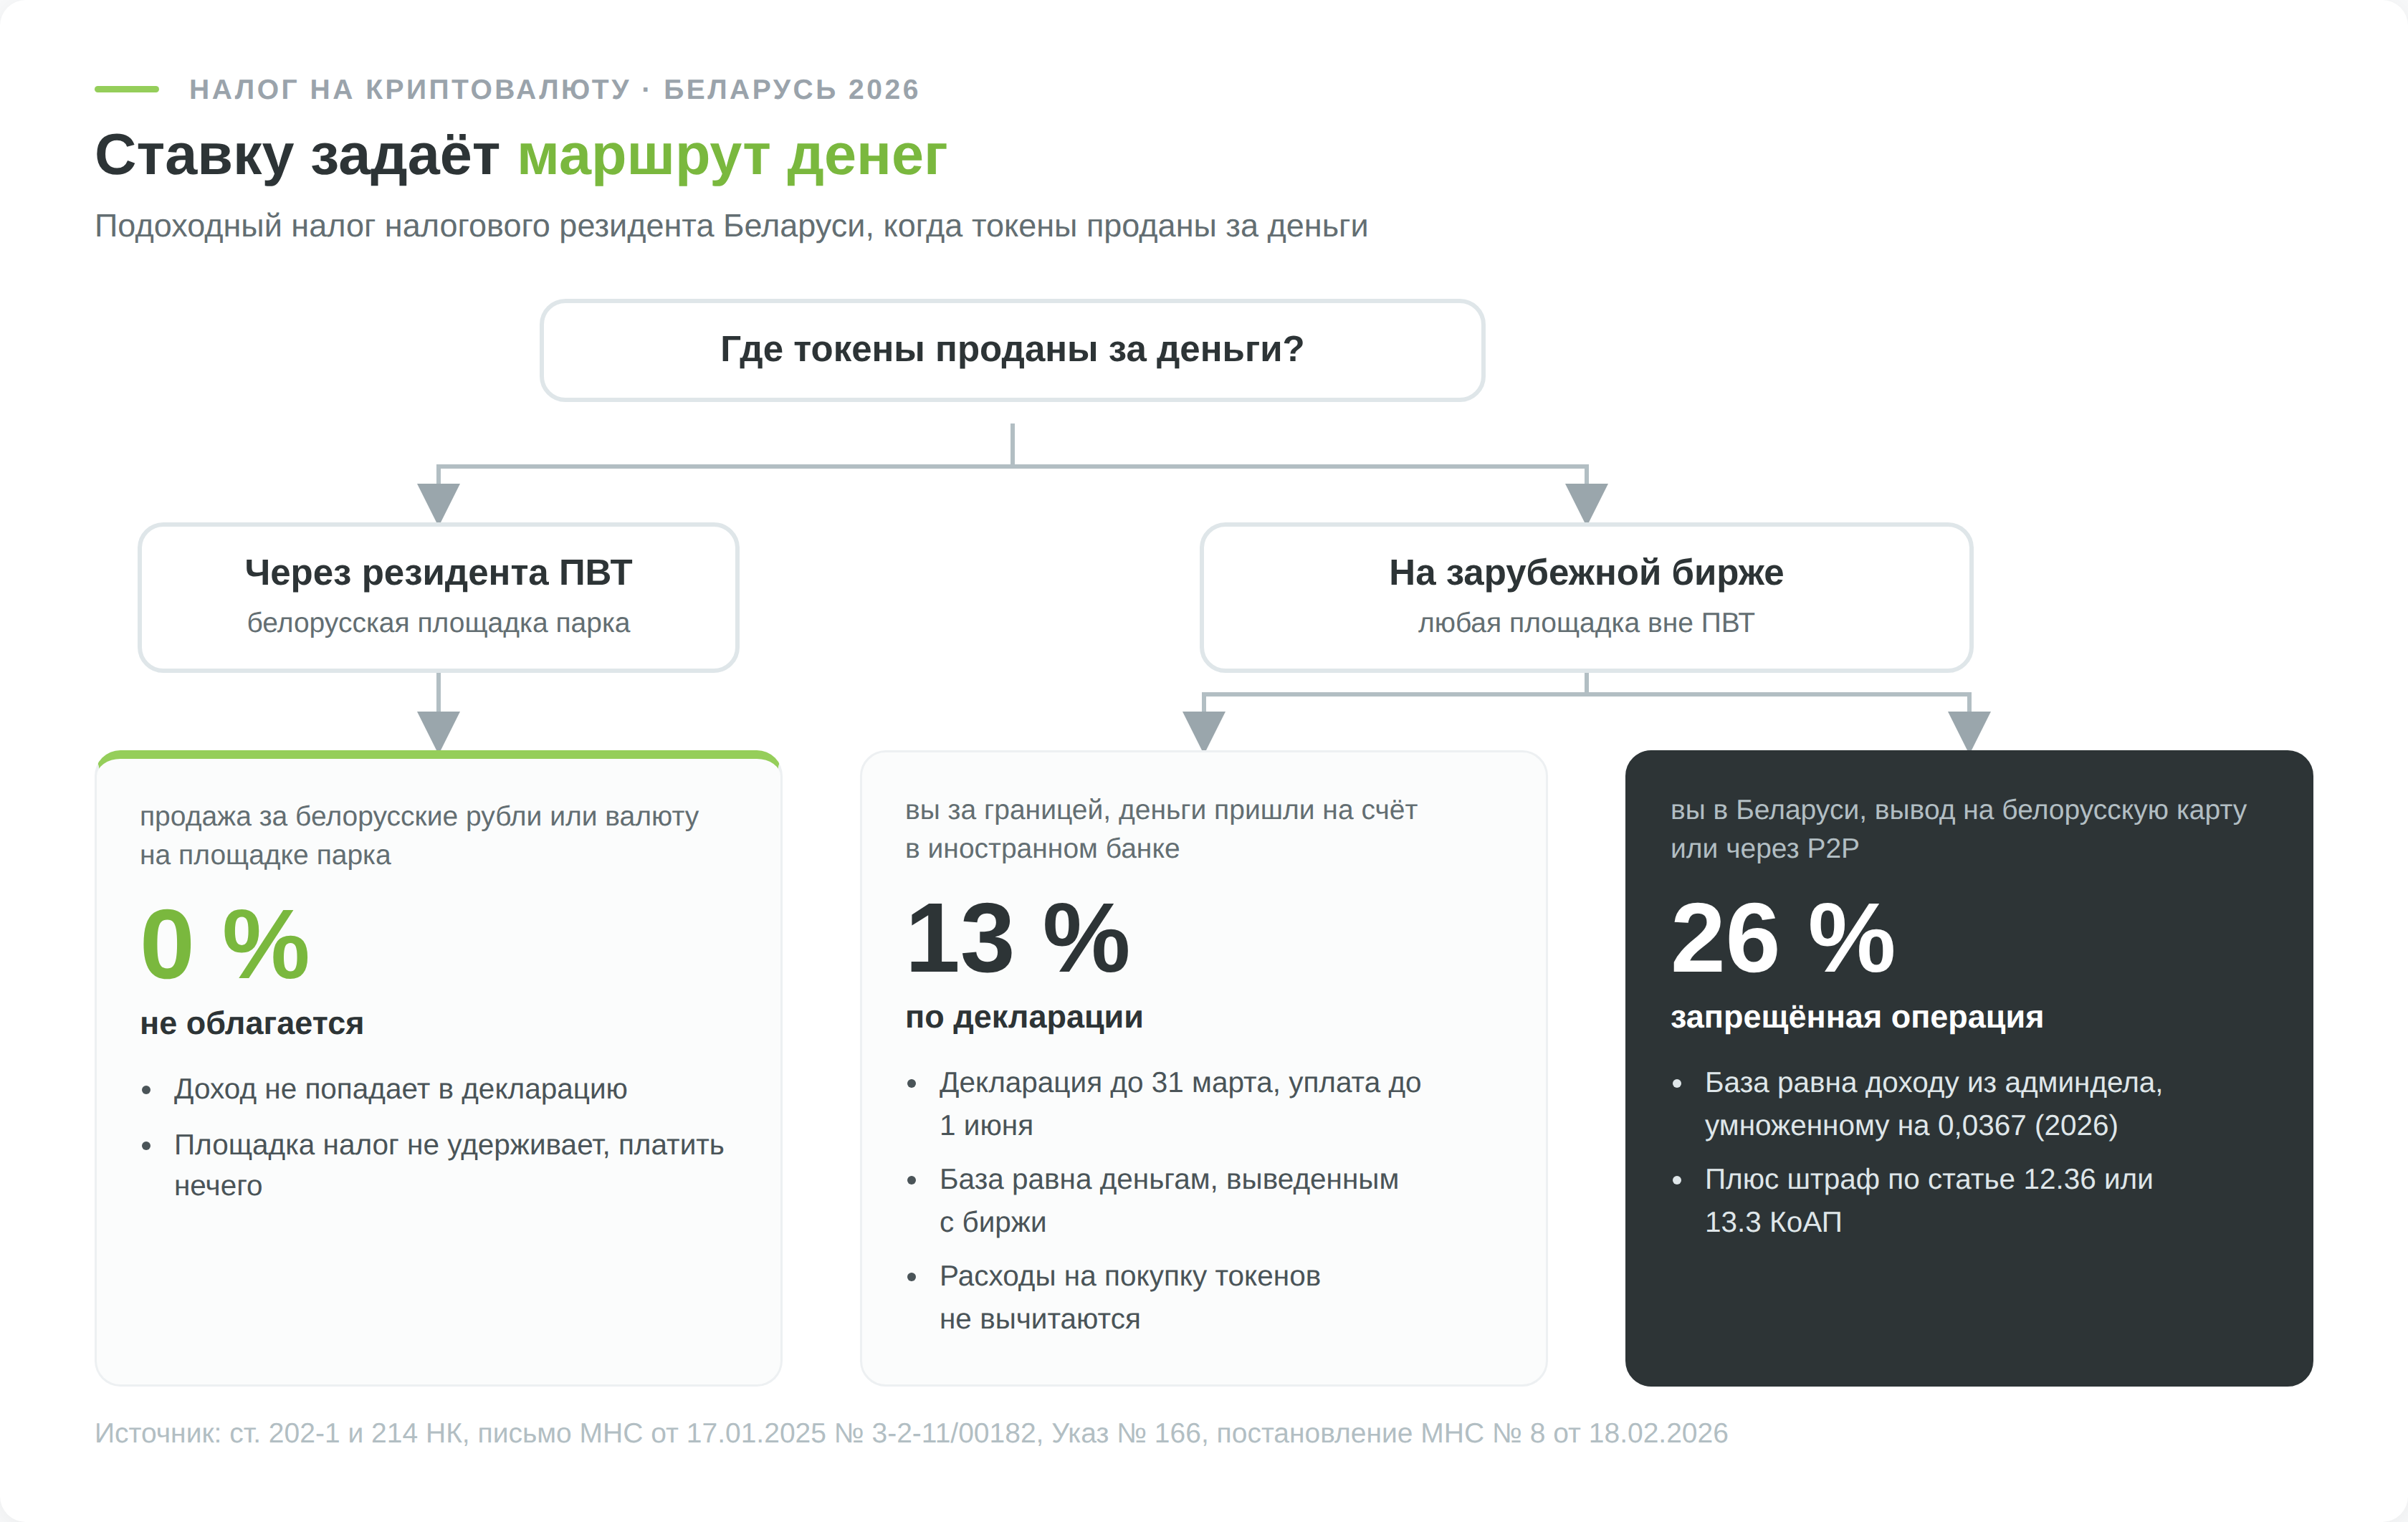
Операции через ПВТ освобождены, через зарубежные площадки облагаются по 13%
Покупка и продажа токенов за белорусские рубли или валюту через резидента ПВТ, например через BYNEX или Whitebird, облагается по ставке 0% и в декларации не отражается. По нулевой ставке проходит и обмен одного токена на другой, и доход от токенов, выпущенных самими резидентами ПВТ.
Ставка 13% включается для разрешённых операций через зарубежные площадки. По разъяснению МНС к Декрету №8 и Указу №367 продажа токенов за деньги в обход ПВТ считается разрешённой только в том случае, когда человек в момент сделки находится за границей и выводит средства на счёт в иностранном банке. Поэтому 13% по декларации платит налоговый резидент Беларуси, который продал токены, пока был за рубежом. Если же продавать на иностранной бирже за деньги, оставаясь в Беларуси, или выводить выручку на белорусскую карту, операция становится запрещённой и облагается уже по 26%.
| Операция | Ставка налога | Условие |
|---|---|---|
| Покупка и продажа через резидента ПВТ | 0% | не декларируется |
| Обмен токена на токен | 0% | освобождён |
| Майнинг физлица | 0% | без реестра и лимитов |
| Разрешённые операции через зарубежные площадки | 13% | продажа из-за рубежа на счёт в иностранном банке, по декларации |
| Незаконные или незадекларированные | 26% | за запрещённые сделки ещё штраф по КоАП |
Какие операции создают налог, а какие нет
Многие считают, что налог в Беларуси берут с любой сделки. На деле большинство операций физлица закон прямо освобождает.
Для бесплатных поступлений вроде эирдропов прямой нормы нет, поэтому до разъяснения МНС их лучше обсудить с налоговым консультантом.
А вот что налоговую базу точно не создаёт:
- покупка и продажа токенов за белорусские рубли через резидента ПВТ, доход по таким операциям освобождён
- обмен одного токена на другой, например конвертация BTC в ETH или покупка альткоина за USDT
- майнинг, хранение в кошельке и перевод крипты между своими адресами
- наследство токенов от любого человека и подарки от близких родственников
Как посчитать налог на криптовалюту
Налог берут только по операциям, которые вообще облагаются. Для законного дохода через зарубежную площадку база равна деньгам, фактически выведенным с площадки на ваш счёт в иностранном банке. Расходы на покупку токенов, комиссии биржи и сети из неё не вычитаются, налоговые вычеты тоже не применяются. Купили токены за 1000 долларов и вывели 1200, значит, облагаются все 1200, а не прибыль в 200. Налог составит 156 долларов в пересчёте на рубли по курсу Нацбанка на день зачисления.
С незаконным доходом расчёт другой. Когда сделка прошла в обход Указа №367, налоговый орган не разбирает расходы, а считает базу через коэффициент доходности. На 2026 год он равен 0,0367 по данным МНС. Для доходов 2025 года действовал коэффициент 0,0570. База получается как доход, установленный в административном процессе и отражённый в постановлении по делу, умноженный на коэффициент своего года, а уже к ней применяется ставка 26%.
Пример расчёта
Возьмём минчанина Андрея, который за год купил и продал токены на 50 000 рублей оборота через белорусскую площадку BYNEX. Раз сделки прошли через резидента ПВТ, доход облагается по нулевой ставке. Налог равен нулю, а декларацию подавать не нужно.
Теперь представим, что те же сделки Андрей провёл в обход ПВТ, напрямую с другими людьми за наличные. Такие операции незаконны, и налог считается через коэффициент. База равна 50 000 умножить на 0,0367, то есть 1835 рублей, а налог по ставке 26% составит около 477 рублей. Сверху ляжет штраф по КоАП. Если сделки признают незаконной предпринимательской деятельностью, суд вправе ещё и конфисковать до 100% дохода, поэтому обходной путь выходит заметно дороже легального.
Особых вычетов и переноса убытков по крипте нет
Отдельных вычетов для криптовалюты нет. Пока операции идут через ПВТ или сводятся к обмену токенов, налога не возникает и вычитать нечего.
Привычных по фондовому рынку инструментов для криптовалюты здесь нет. Индивидуального инвестиционного счёта в Беларуси не существует в принципе, льготы за долгое владение для цифровых знаков тоже не предусмотрено. По облагаемому доходу через зарубежную площадку убыток базу не уменьшает. Облагаются выведенные деньги целиком, а переноса убытка на будущие годы закон не предусматривает.
Как задекларировать доход от криптовалюты
Если доход возник в обход льготного режима, показать его нужно самому. Освобождённые операции через ПВТ, майнинг и обмен токенов в декларацию не попадают, а вот разрешённый заработок через зарубежные площадки декларируется.
Декларацию по подоходному налогу за календарный год подают до 31 марта следующего года. По доходу 2025 года это 31 марта 2026 года. Дальше налоговый орган сам считает сумму, присылает извещение до 30 апреля, а уплатить налог нужно до 1 июня.
Подать декларацию проще всего в личном кабинете плательщика. Порядок такой:
- Шаг 1. Войти в личный кабинет на сайте nalog.gov.by или прийти в любую налоговую инспекцию, место жительства значения не имеет.
- Шаг 2. Открыть декларацию по подоходному налогу и добавить доход от операций с цифровыми знаками.
- Шаг 3. Указать в рублях сумму денег, выведенных с площадки, и держать под рукой выписку иностранного банка и выгрузку с биржи.
- Шаг 4. Подать декларацию до 31 марта лично, по почте или через личный кабинет.
- Шаг 5. Дождаться извещения от налоговой и уплатить налог до 1 июня через ЕРИП или банк.
Майнинг криптовалюты физлицом в Беларуси
Если у соседей майнинг тянет за собой реестр и двойной налог, то в Беларуси для физлица правила мягче. Добывать криптовалюту человек вправе самостоятельно, без регистрации, лимита по электроэнергии и ежемесячных отчётов. Это прямо следует из Декрета №8 и подтверждено разъяснениями МНС.
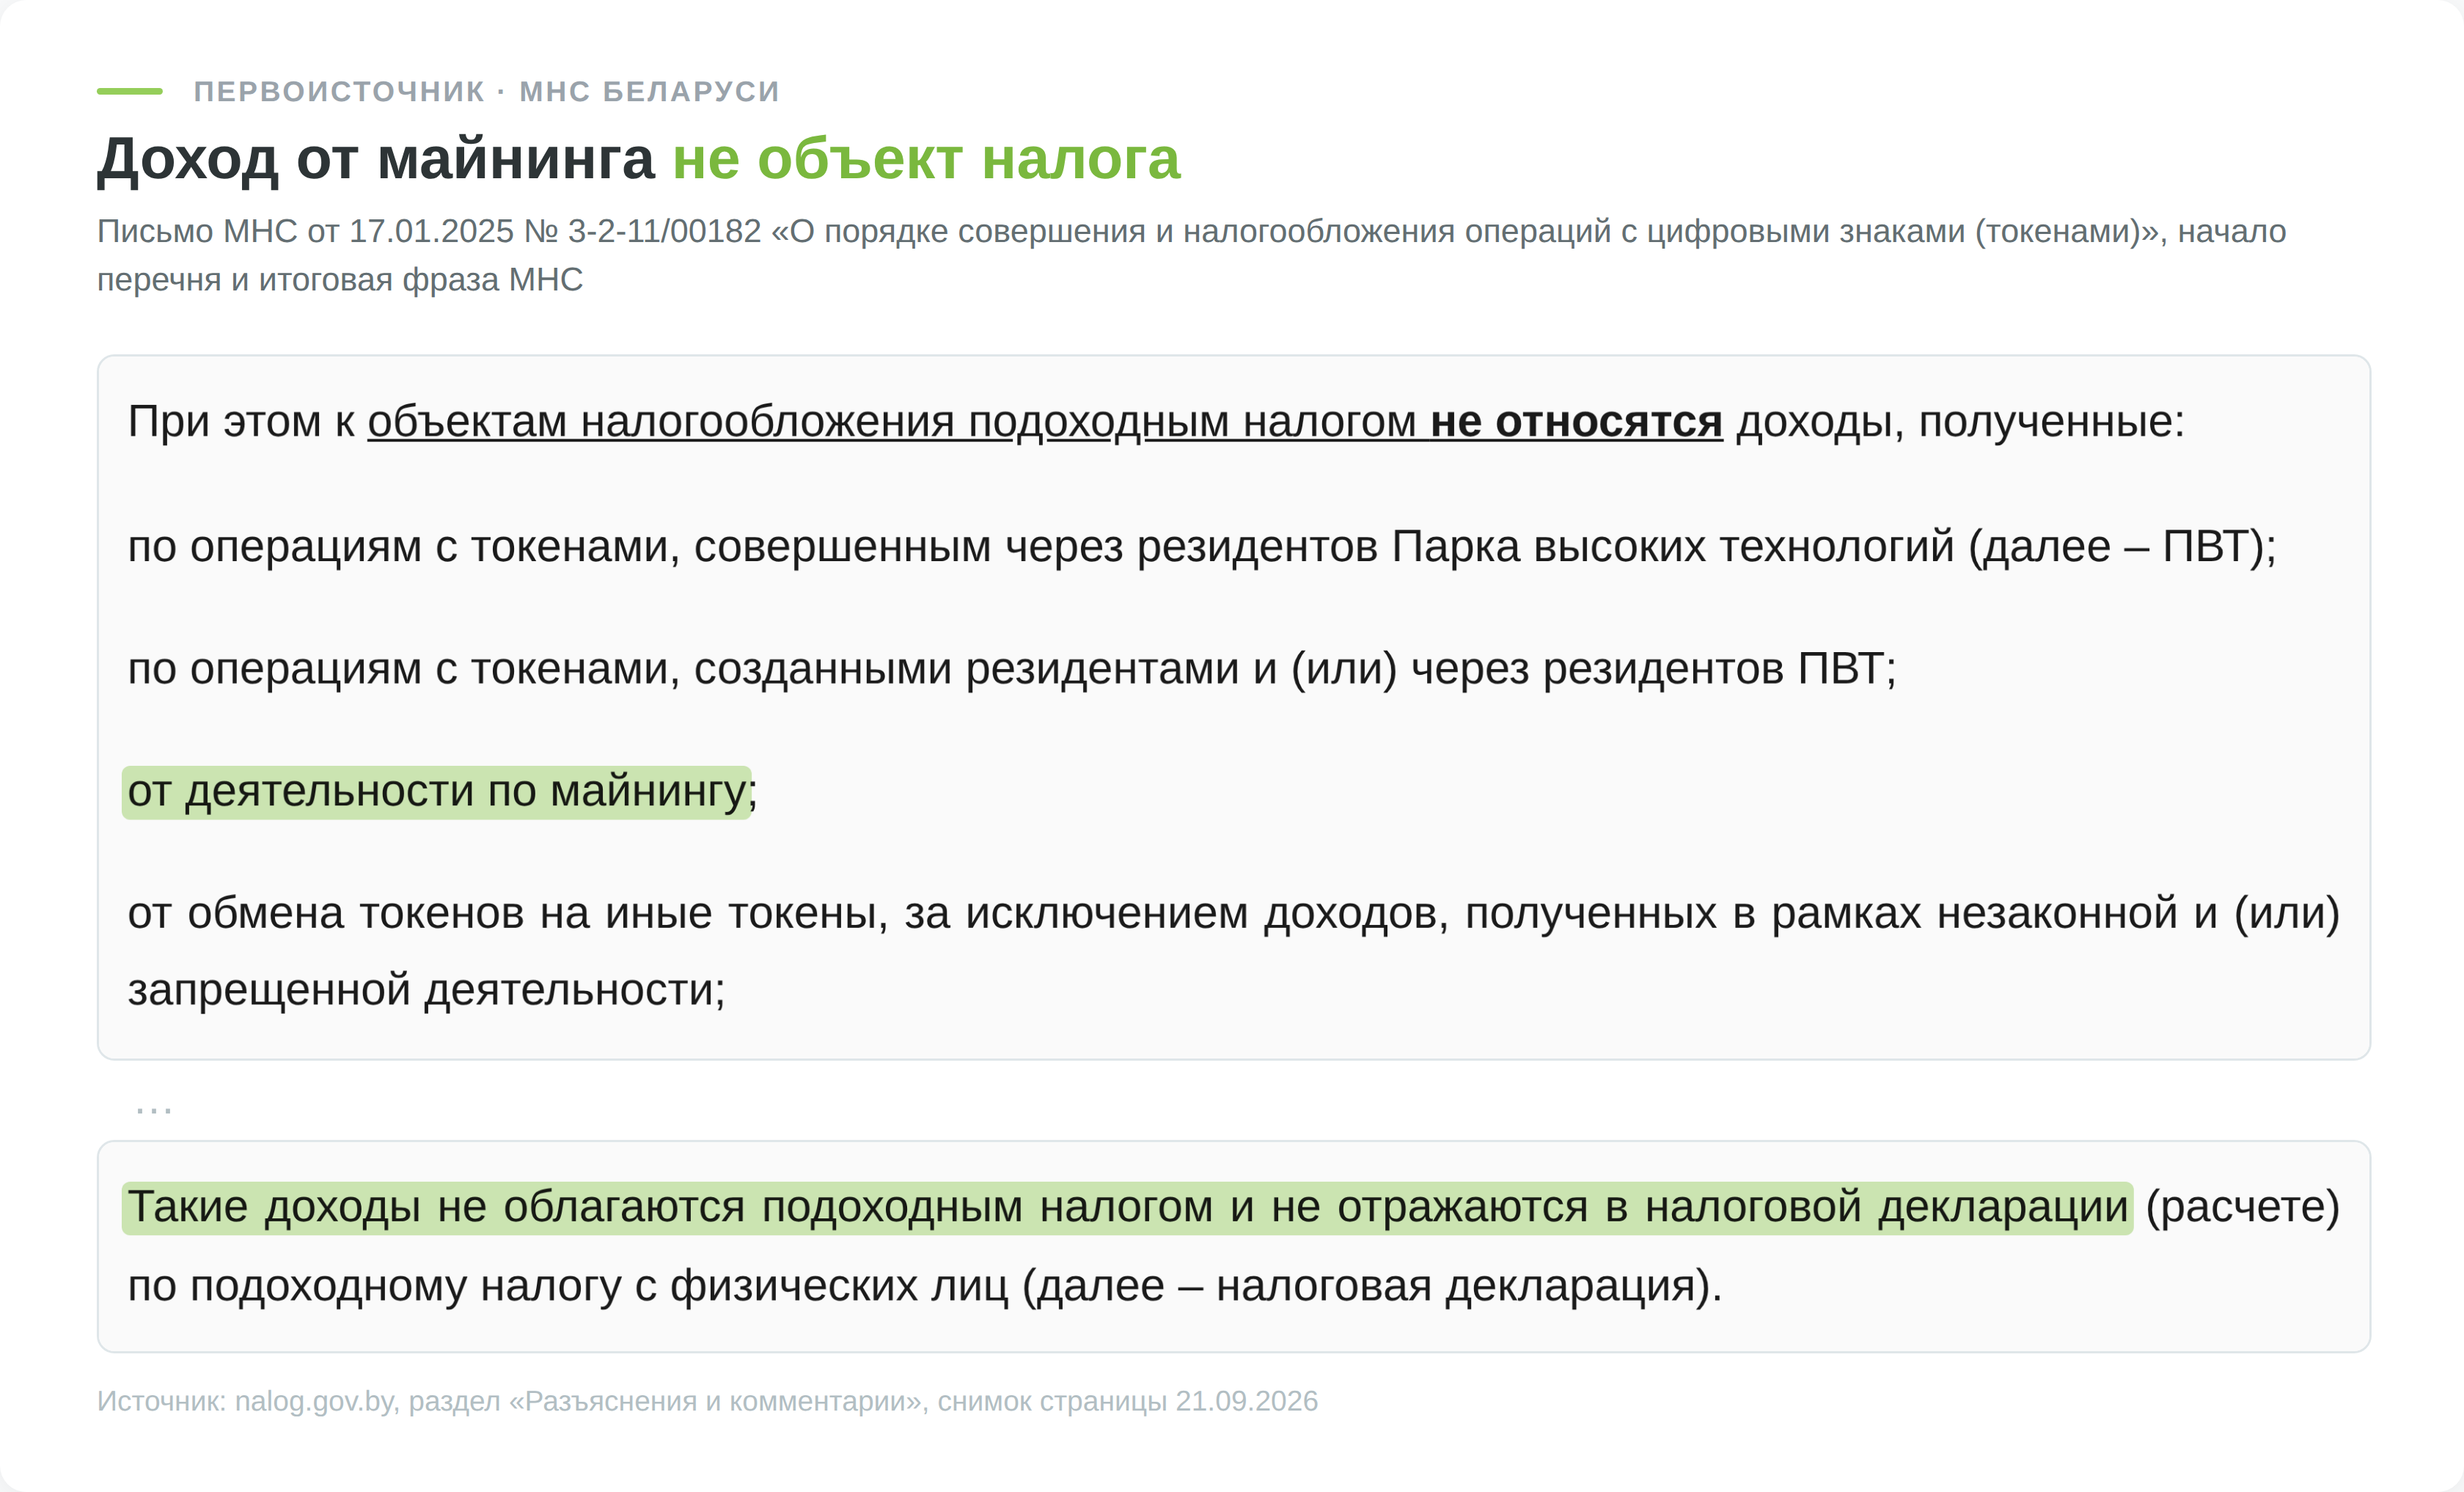
Сам доход от майнинга освобождён от подоходного налога. Налог может появиться позже, если продать намайненные монеты за деньги мимо ПВТ. Продажа из Беларуси будет запрещённой операцией со ставкой 26%, а продажа из-за рубежа на счёт в иностранном банке облагается по 13% по декларации. При продаже через белорусскую площадку или обмене на другой токен налога не возникает.
Для бизнеса правила строже. Юрлицу майнинг увязан со статусом резидента ПВТ, но это уже отдельная история, выходящая за рамки налога физлица.
Что изменилось в законах в 2026 году
2026 год принёс крипте в Беларуси сразу несколько изменений, и сигналы разнонаправленные. С 1 января базовая величина выросла до 45 рублей, и штрафы, которые считаются в базовых величинах, подросли вместе с ней. В феврале МНС снизило коэффициент доходности по токенам с 0,0570 до 0,0367, так что при том же незаконном доходе налог за 2026 год выходит меньше.
С 19 июня 2026 года в КоАП заработала отдельная статья 12.36 за нарушение порядка сделок с цифровыми знаками. Раньше такие дела вели по статье 13.3 о незаконной предпринимательской деятельности, теперь у них свой состав, а составлять протоколы вправе в том числе налоговые органы.
Что грозит за неуплату налога на криптовалюту
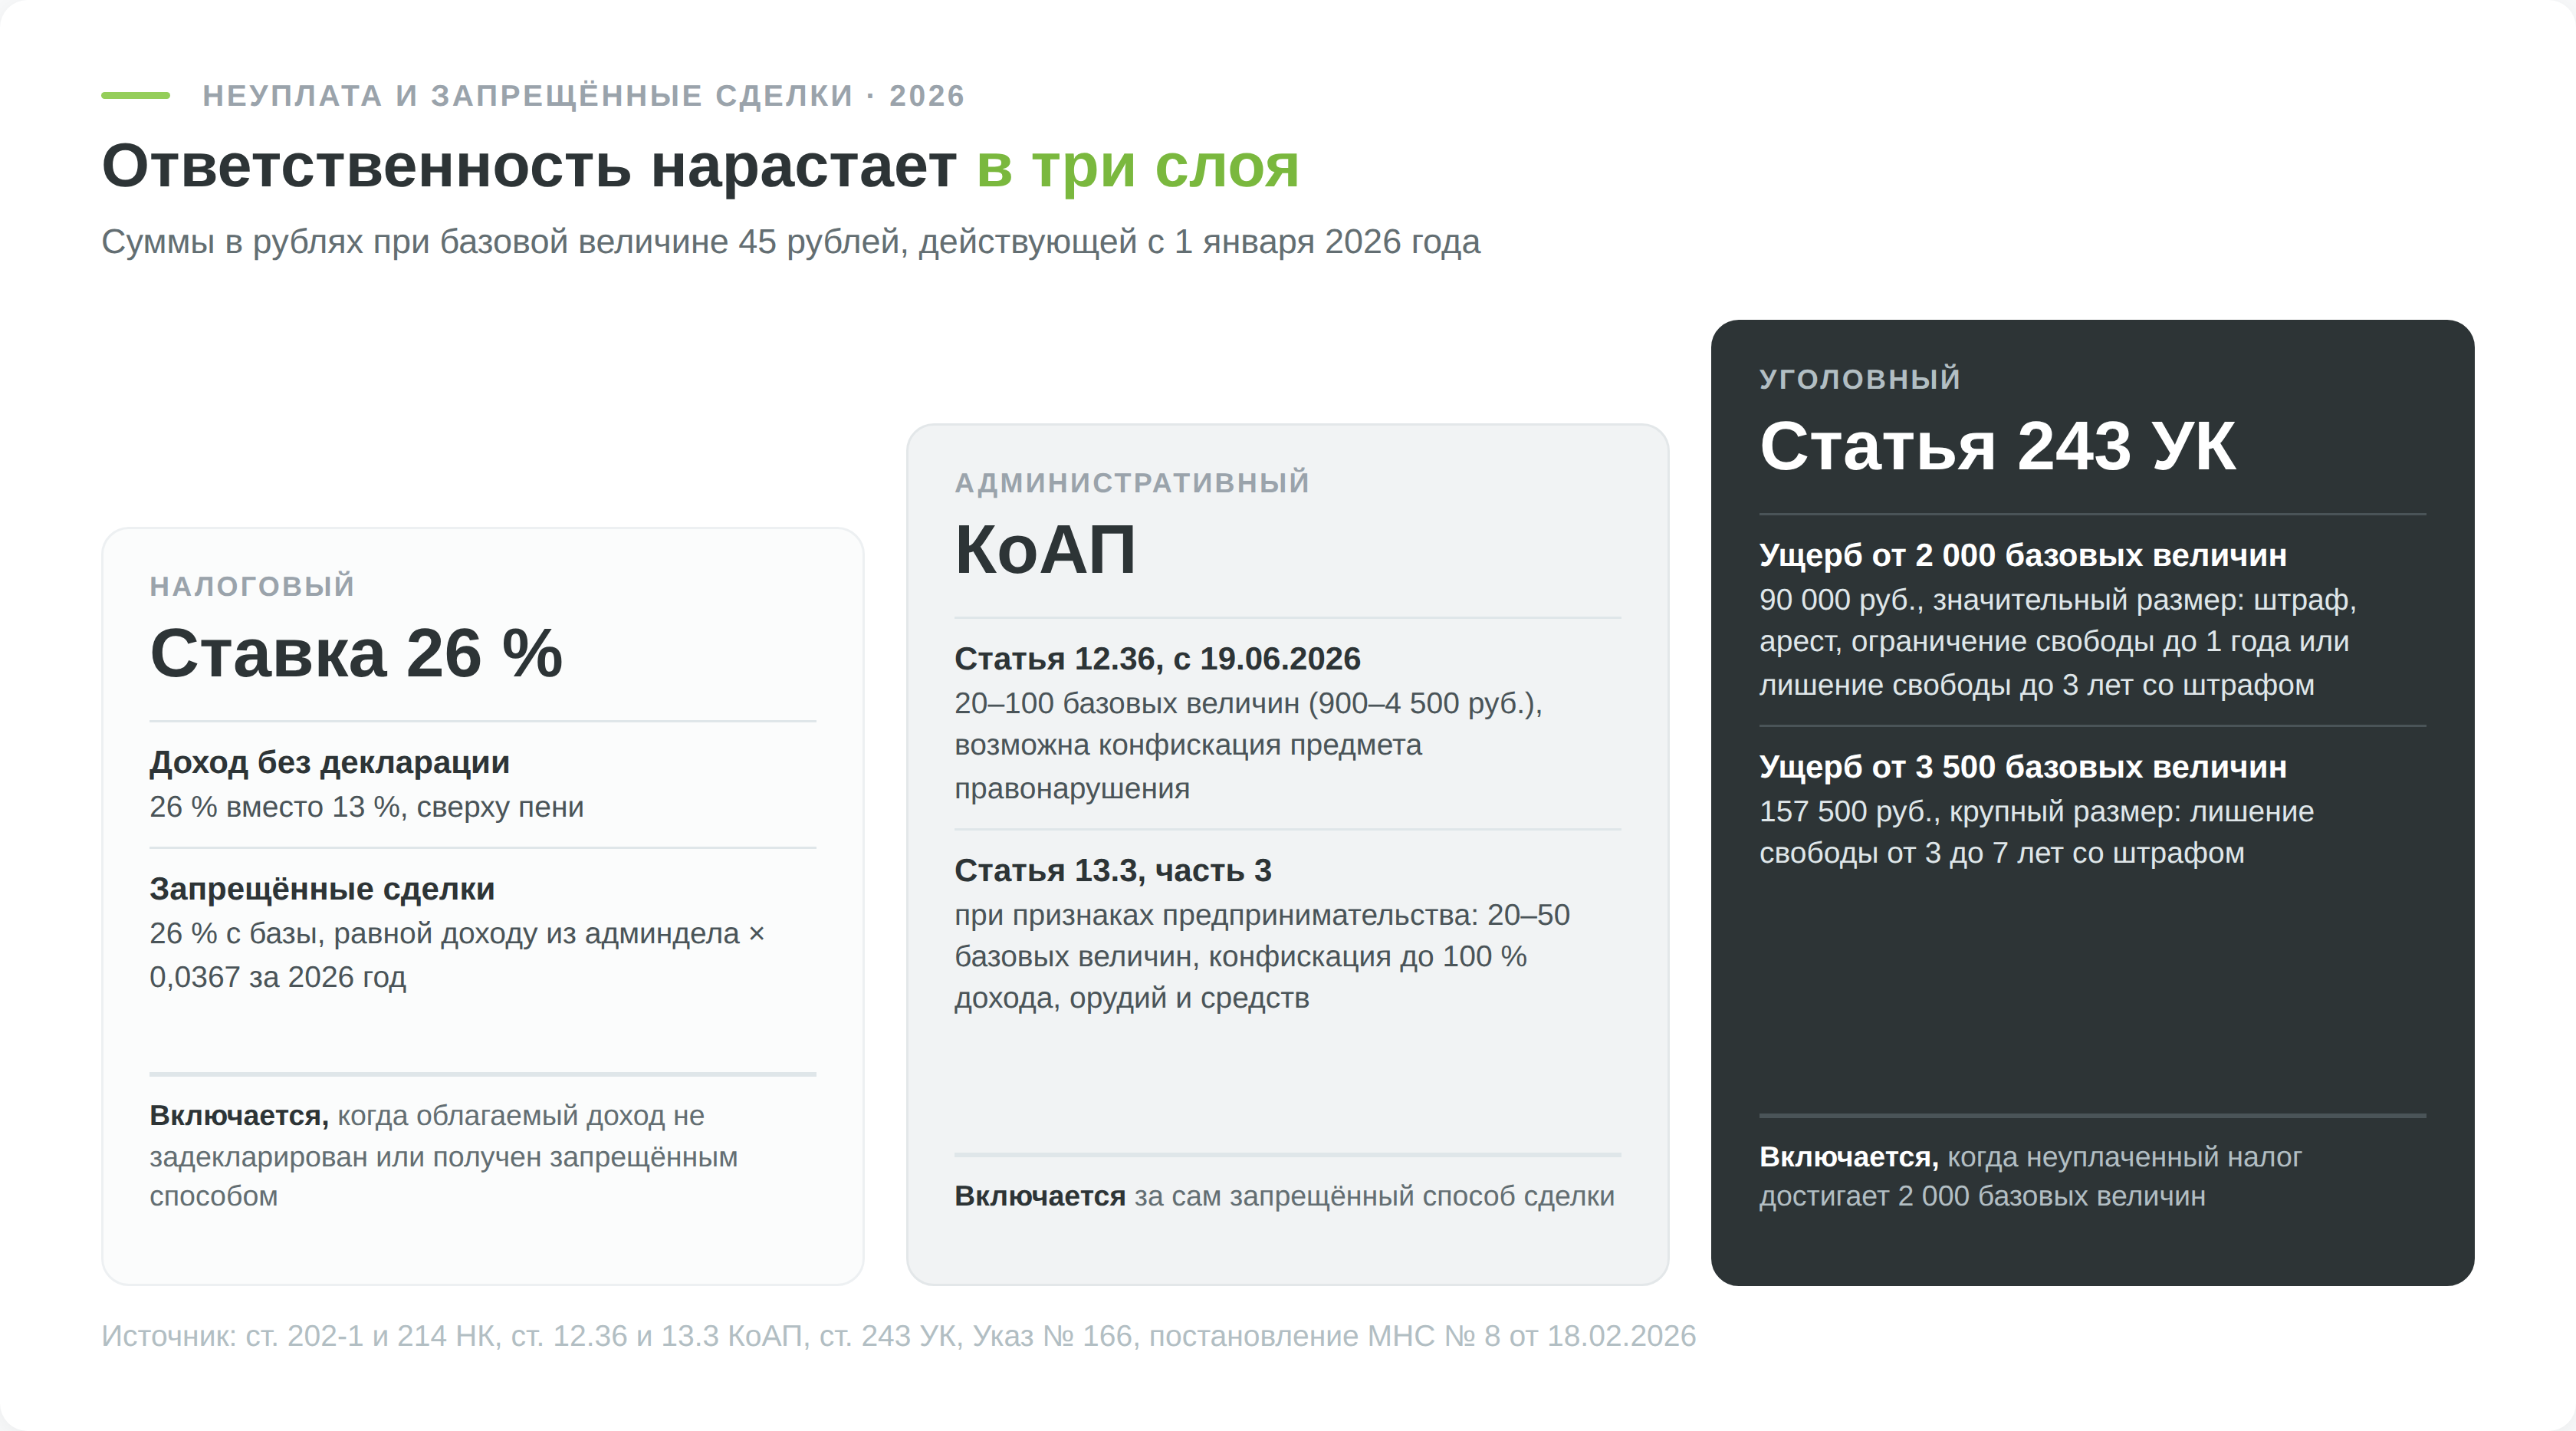
Ответственность в Беларуси идёт в три слоя, налоговый, административный и уголовный. Облагаемый доход, по которому вы не подали декларацию и не заплатили, переводится на штрафную ставку 26% вместо 13%, а сверху начисляются пени. Доход от запрещённых сделок облагается по тем же 26% с базой через коэффициент доходности.
С 19 июня 2026 года запрещённые сделки с токенами наказываются по статье 12.36 КоАП штрафом от 20 до 100 базовых величин, то есть от 900 до 4500 рублей при базовой величине 45 рублей. Суд может также конфисковать предмет правонарушения. Если сделки признают незаконной предпринимательской деятельностью, действует часть 3 статьи 13.3 КоАП со штрафом от 20 до 50 базовых величин и конфискацией до 100% дохода, а также орудий и средств, к которым суды относят компьютеры и телефоны. Дела по крипте шли и до новой статьи. Экономический суд Гомельской области за три квартала 2025 года рассмотрел 48 таких дел по статье 13.3, штрафов наложено более чем на 36 тысяч рублей, конфисковано около 26,5 тысячи рублей незаконного дохода.
Легальный маршрут через ПВТ почти всегда дешевле и спокойнее, чем штрафная ставка, конфискация и разбирательства. Задекларировать облагаемый доход и заплатить 13% выходит выгоднее, чем доводить дело до 26% и протокола.